作者:孙立坚 发布时间:2026-10-02 21:46:37 来源:金融研究中心+收藏本文
复旦发展研究院金融研究中心主任,复旦大学经济学院教授、博导孙立坚对2026年8月《复旦-ZEW经济景气指数》报告进行了深入分析和讨论,并与2026年7月的复旦-ZEW景气指数报告对比分析,结合目前的经济形势形成了以下3个主要观点:
1. 外部韧性强支撑,内需修复待接力
2.情绪回暖基调弱,资本活跃贸易冷
3. 政策托底稳预期,结构分化显韧性
以下是更为具体的解读内容:
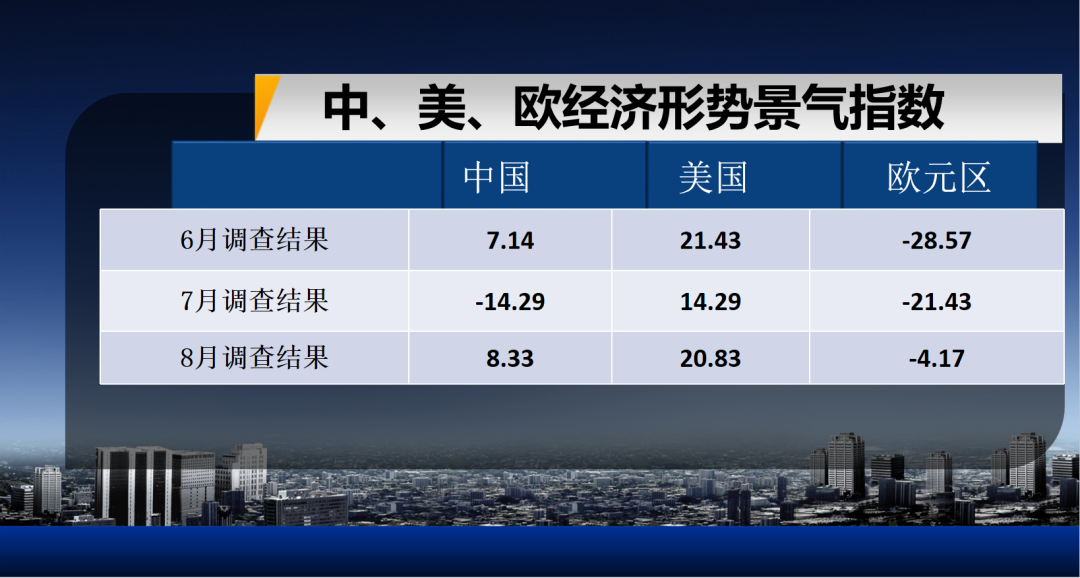
一、中美欧景气同步改善,但未来增长预期明显分化,全球经济呈现“分化中的弱修复”。中国景气由负转正,但消费、投资和就业仍处弱势,表明经济更多处于企稳修复而非强劲扩张阶段;政府支出保持较强支撑,出口预期总体向好,对增长形成托底。美国当期景气继续改善,但GDP预期明显下调,呈现较为典型的“当前强、预期弱”特征;欧元区景气则从深度负值区间明显回升,悲观预期有所收敛,但尚未进入实质性扩张阶段。GDP预期方面,中美均出现下修,但调整幅度和路径存在明显差异。中国GDP预期仅温和下调,反映内需和就业偏弱对增长形成制约,但财政支出和出口韧性仍提供支撑,整体表现为“温和降速”;美国GDP预期下调幅度更大,增长中枢明显下移,但远期存在低位企稳迹象。与此同时,美国通胀和工资预期有所上升,表明增长放缓与成本压力并存。
2026年的中国经济增长预期为4.46%,与7月的调查数据相比,专家对2026年的中国经济增长预期下调0.04%。从本期调查的美国GDP增长的趋势来看,专家对2026年美国经济增长预期是2.20%,与上期调查相比下调0.41%。
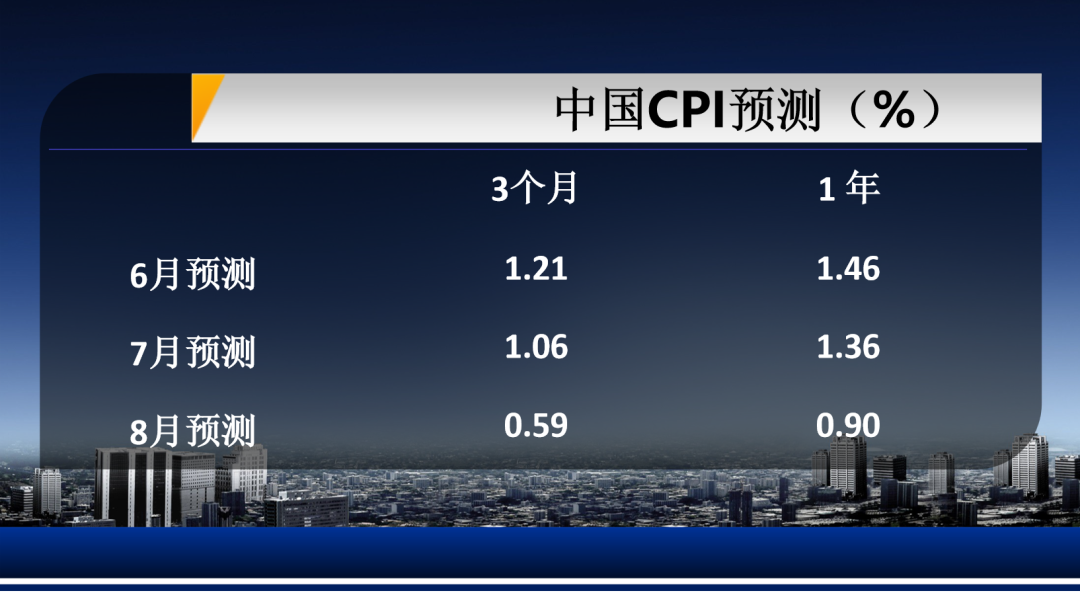
二、中美价格走势进一步分化。中国短期和长期CPI预期均明显下调,表明低通胀压力进一步强化,但一年期CPI高于短期水平,说明价格在短期承压后仍存在一定修复空间。与此同时,中国PPI长短期预期同步回落,且长期水平低于短期,显示生产端价格下行压力更为持续,工业品价格修复动力仍然不足。美国则呈现相反走势,短期和长期CPI预期均有所上调,表明通胀压力边际增强;但长期水平略低于短期,反映市场预期近期通胀仍具黏性,随后可能小幅回落。总体看,中国呈现“低通胀强化、远期温和修复”,美国则表现为“通胀高位黏性、远期小幅回落”,中美价格环境的分化进一步扩大。
预测未来3个月中国的通胀率为0.59%,未来一年的通胀率为0.90%。与7月数据相比,短期预期和长期预期均下调。预测美国的短期通胀率为3.49%,1年期通胀率为3.43%,与上月预期判断相比,短期和长期预期均出现上调。另外,8月的PPI短期预测为3.47%,长期预测为3.32%。与上期预期判断相比,中国PPI短期和长期预期均下调。
三、中美欧工资预期进一步分化。中国短期工资增长基本稳定、长期略有回落,就业景气虽有所改善但仍处负值区间,说明劳动力市场正在修复,但尚未形成明显的工资上涨压力。欧元区工资增长预期温和上升,反映劳动力成本压力有所增强。美国变化最为显著,短期和长期工资增长预期均明显上调,且长期高于短期,显示工资压力具有较强持续性。美国同时出现增长预期明显下调、工资和通胀预期上升的组合,反映经济增长放缓与成本压力增强并存,后续需持续关注其对企业利润、消费和货币政策的影响。
本期预测中国的平均工资增长率短期为4.97%,长期为4.85%,与上期相比,短期上调0.01%,长期下调0.11%;短期欧元区的平均工资增长率为3.40%,与上期相比上调0.09%。长期为3.49%,与上期相比上调0.13%;短期美国的平均工资增长率为4.31%,与上期相比上调0.60%,长期平均工资增长率为4.41%,与上期相比上调0.69%。
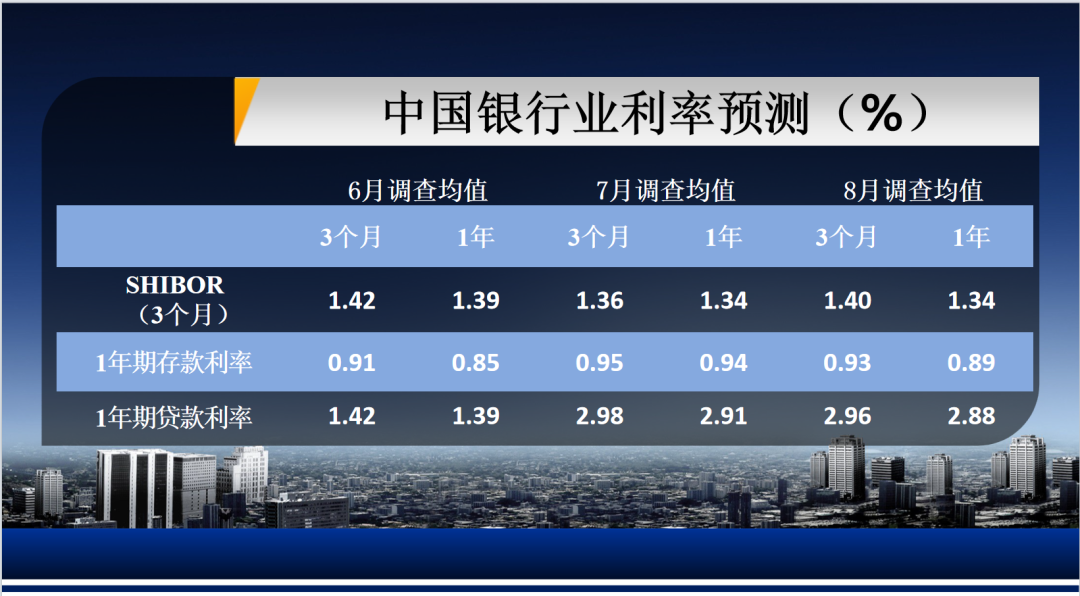
四、利率市场走势呈现“短期分化、中期趋降”的特征。短期SHIBOR有所上行,反映银行间资金价格存在阶段性扰动,但一年期预期重新回落,说明市场并未形成利率中枢持续抬升的判断。相比之下,存贷款利率无论短期还是中期均继续下行,表明金融机构定价仍延续降低实体融资成本的方向。从期限结构看,三类利率由短期向一年期均呈下降趋势,且存贷款利差总体保持稳定,说明当前金融环境并非简单的全面降息,而是“短期资金面有所波动、存贷款定价持续下移、中期利率重新趋同下行”。总体上,融资成本下降仍是主线,短期市场利率扰动尚未改变中期宽松的利率预期。
3个月期限的SHIBOR短期内(3个月)利率的预期为1.40%,1年后的SHIBOR的利率的预期为1.34%,与上月数据相比,专家对SHIBOR利率的短期预期上调、长期预期保持不变。与7月预期相比,3个月后的年存款利率的预期为0.93%,与上期相比下调0.02%;1年后年存款利率的预期为0.89%,与上月预期相比下调0.04%。3个月后的年贷款利率的预期为2.96%,与7月调查的结果相比下调0.02%;1年以后的年贷款利率的预期为2.88%,与7月预期相比下调0.03%。
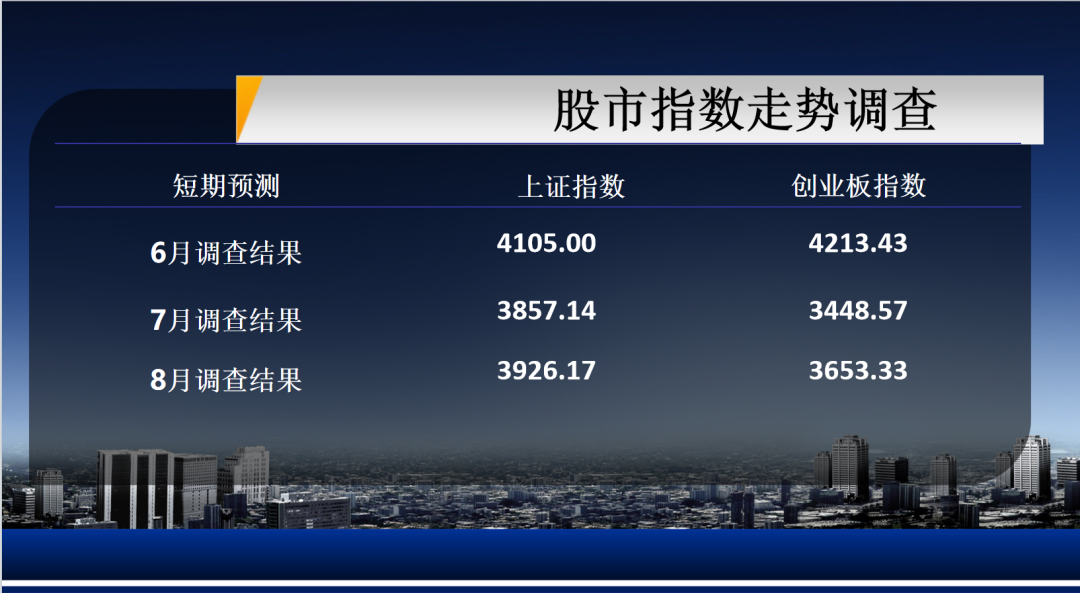
五、资产价格呈现“权益资产预期改善、原油价格预期走弱”的资产分化特征,整体形成“股升油降”格局,本质上是流动性、基本面与汇率三股力量共同作用的结果。以上证、恒生、创业板和科创50为代表的四类权益指数的短期和一年期预测均高于当前基准,表明市场对股票资产总体保持乐观,其中科创50和创业板的中长期上涨预期更强,显示成长板块仍具有相对优势。但与上期调查相比,部分科技指数预测值有所下调,说明权益市场内部仍存在结构性分化。WTI原油价格短期和中长期预期均有所回落,反映市场对未来能源需求和油价中枢判断趋于谨慎。
本期调查时的上证综合指数基准为3882.01,专家预测3个月后的预测平均值上升约44点,1年后的预测平均值上升约175个点;本期调查时的恒生指数为25517.33,3个月后的预测平均值上涨约209个点,1年后的预测上涨约670个点。本期调查时的创业板指数为3431.89,3个月的预测上涨约36个点,1年后的预测上升约221个点。本期调查时科创50指数为1602.34,3个月的预测上升约49个点,1年后的预测上升约161个点。WTI原油价格短期调查基准值为85.25美元/桶,3个月后价格预期下调0.56美元。
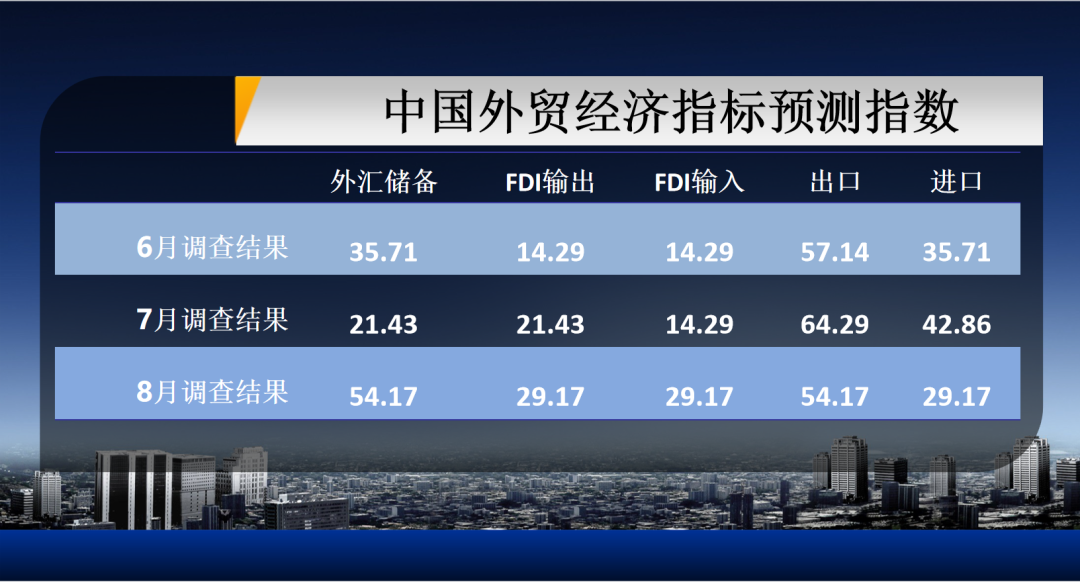
六、中国对外经济总体仍处扩张区间,但内部结构明显分化,呈现“资本流动改善、贸易景气降温、外储明显增强”的格局。资本流动方面,FDI流入与流出预期同步改善,且外资流入改善更为明显,反映双向直接投资活跃度有所提升。贸易方面,出口和进口仍保持正向预期,但景气度较上期均有所回落,说明外贸韧性仍在,但边际动能有所减弱。外汇储备预期显著增强,表明市场对国际收支稳定性和外汇缓冲能力的判断明显改善。总体看,对外经济的资本与外储预期同步走强,而贸易扩张则由前期高景气逐步回归温和增长。
8月外汇储备预测指数为54.17,与上期数据相比增加约33个点;FDI输出预测指数与上月相比增加约8个点;FDI输入预测指数与上月相比增加约15个点;出口预测指数与上月相比减少10个点;进口预测指数与上期相比减少14个点。
七、实体经济呈明显结构分化,整体形成“政府强、民间弱,投资先行、消费滞后”的格局。民间消费继续处于收缩区间,民间投资则出现低位修复,政府支出虽然边际回落,但仍保持较高景气,说明当前需求端仍主要依靠政策力量支撑。就业景气有所改善但尚未转正,汽车登记率持续低迷,表明就业修复尚未有效传导至居民消费。与此同时,外部需求和债务扩张均有所降温。世界贸易份额与出口景气同步回落,但仍处正景气区间,反映外部竞争力依然较强,只是边际动能有所减弱;国内外债务增加预期也明显收敛。目前实体经济并非全面改善,而是呈现“政策托底仍强、民间需求偏弱、投资先于消费修复、就业向消费传导不畅、外需和债务扩张同步降温”的结构性特征。
民间消费景气指数-8.33,与上期相比减少1个点;民间投资指数为-8.33,与上期相比增加约6个点;政府支出指数50.00,与上期相比减少7个点;国内债务指数41.67,与上期相比减少23个点;国际债务指数为12.50,与上期相比减少9个点;就业率景气指数-12.50,与7月份调查结果相比增加约9个点;汽车登记率保持不边;世界贸易份额景气指数与上月相比减少21个点。
八、人民币汇率呈现明显的“短强长弱、美元与欧元错位定价”特征。对美元方面,人民币短期和一年期升值预期均有所增强,中长期升值幅度略有收敛。短期人民币主要受美国通胀降温带来的降息预期和中国出口韧性支撑而升值,但货币供应扩张限制了升值空间;中长期则受到能源成本上升、贸易顺差承压以及中美增长差收窄等因素影响,人民币升值动能明显减弱。对欧元方面,短期人民币仍占优,主要因为欧元区景气低迷、内需疲弱,欧元基本面支撑不足;但中长期随着欧元区景气边际改善、中国进口需求增加以及国内债务压力上升,欧元相对人民币的支撑逐步增强。人民币短期走强主要依靠出口韧性,长期则更多受能源成本与债务压力制约。汇率期限结构的错位,本质上是市场对三大经济体短期景气与长期基本面的差异化定价。
专家预测美元兑人民币汇率3个月后的平均值为6.68,1年后的平均值为6.70,与上期数据相比,人民币短期预期升值,长期预期升值;专家预测欧元对人民币汇率3个月后的平均值为7.77,1年后的平均值为7.85,与上期数据相比,人民币短期预期贬值,长期预期贬值。
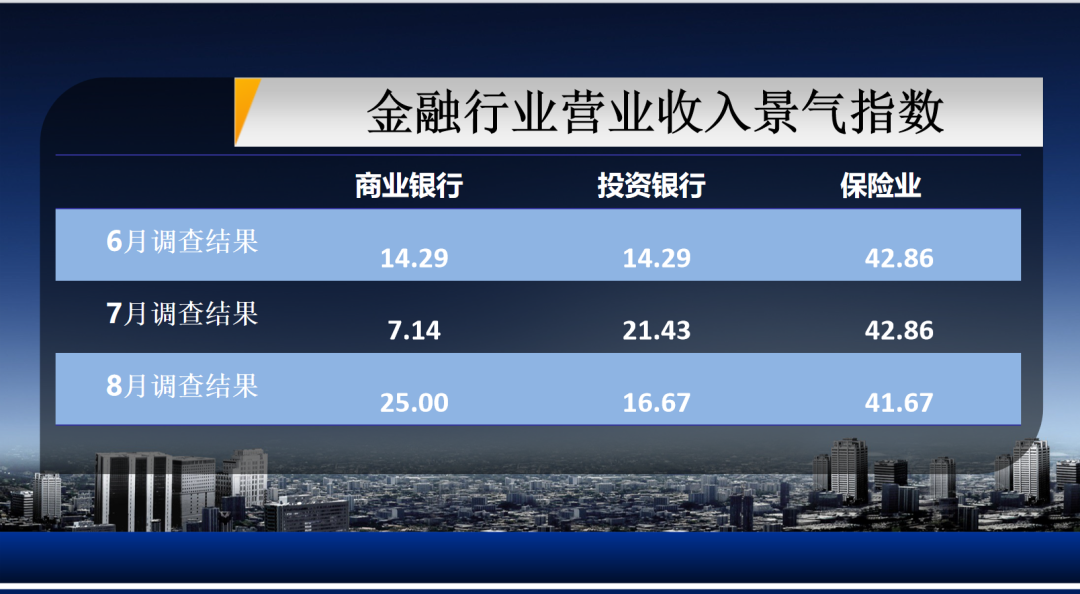
九、金融行业预期均处于正景气区间,但内部表现明显分化,本质上反映利率、风险与市场活动变化对不同业务模式的差异化传导。保险业继续保持较高景气,呈现“高位稳定”,主要得益于负债端持续改善,居民风险保障与长期储蓄需求回暖,叠加资产端债券等固收资产收益相对平稳,利差压力得到阶段性缓和,行业盈利预期稳定性较强。商业银行景气显著回升,表现为“低位修复”,一方面源于实体信贷需求边际回暖,企业中长期贷款投放有所提振;另一方面存量资产风险出清持续推进,资产质量预期改善,净息差下行压力有所放缓,带动银行盈利预期修复。投资银行虽然仍保持正景气,但较上期有所回落,主要受到资本市场阶段性震荡影响,股权融资、财富管理、证券自营等业务承压,尽管债券承销等业务仍有支撑,但整体业务增长动能较前期有所减弱,呈现“景气尚可、边际走弱”的特征。
本期发布的金融行业指数与7月调查结果相比,商业银行、投资银行景气预期上调;保险业景气预期均上调。
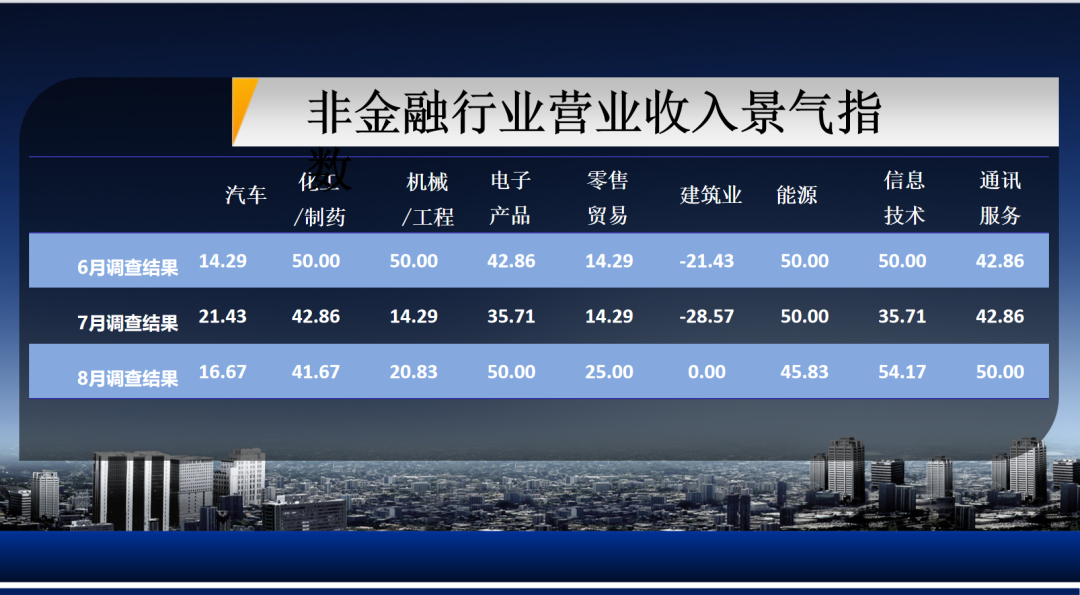
十、非金融行业营业收入景气呈现明显的结构性分化,而非全面同步改善。信息技术、通讯服务和电子产品等技术与数字相关行业整体韧性较强,主要受益于数字产业政策支持、企业数字化转型持续推进,以及人工智能、算力等新赛道资本开支带动订单增长;但传统行业内部同样存在明显差异,上游资源品受益于价格与保供支撑维持较好景气,部分中游制造、线下消费行业仍受内需不足拖累。私人消费和投资需求仍偏弱,居民收入预期与消费信心修复偏慢,民营企业自主扩产意愿尚待进一步提振,但民间投资已有一定修复,部分制造业技改投资、设备更新需求逐步释放;政府支出保持较高景气,基建、民生相关财政落地持续托底实体经济;出口和全球贸易份额仍处正区间,海外替代性需求、新兴市场订单对冲了发达经济体需求放缓压力,形成“私人内需偏弱、投资边际修复、政府需求较强、外需保持韧性” 的复合需求格局。当前非金融行业更接近 “结构性景气” 而非总需求全面繁荣,不同行业的收入表现既取决于自身产业属性、产品周期与竞争格局,也受到政府支出、外需和稳增长政策的差异化影响。
与7月调查结果相比,机械工程、电子产品、零售贸易、建筑业、信息技术、通讯服务等行业景气指数上调;汽车、化工制药、能源等行业景气指数下调。
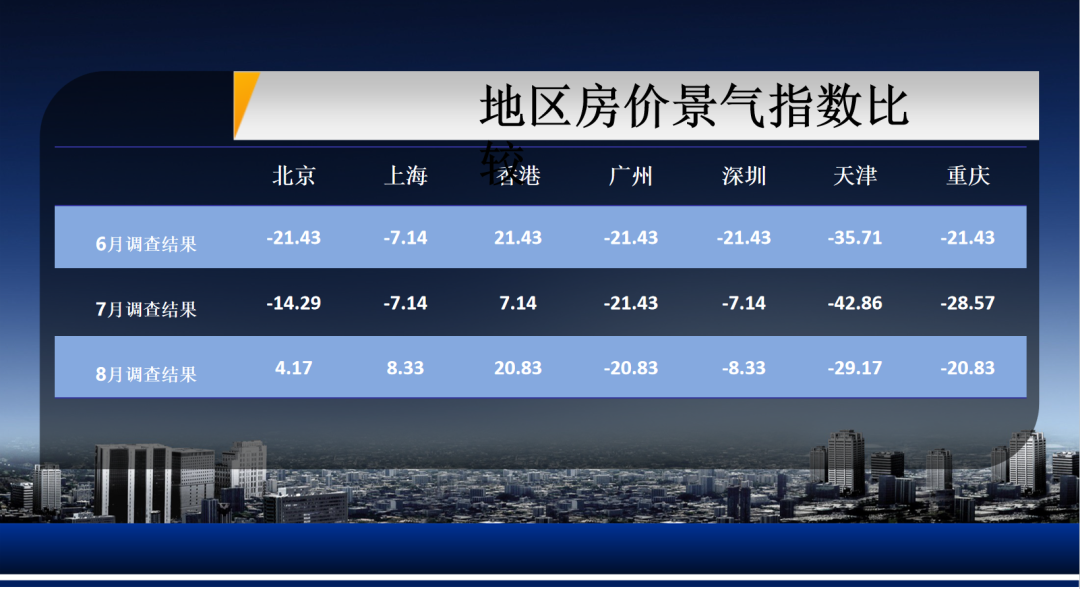
十一、城市景气呈现明显的全面上升趋势,明显的城市结构性分化,并非简单的“沿海强、内陆弱”或“高能级城市全面领先”。北京、上海依托高端服务业、金融与科创产业基本面稳定,叠加稳增长政策落地带动企业经营预期改善;香港受益于跨境商贸、金融活动边际回暖;广州、深圳得益于外贸订单韧性与数字产业支撑;天津、重庆则受基建投资、制造业技改拉动,区域整体经济景气同步抬升。从宏观环境看,当前呈现“私人内需偏弱、政府需求较强、外需仍有韧性但边际降温”的组合特征。在这一背景下,依赖不同产业和需求来源的城市表现自然出现分化。城市景气更多取决于其产业结构与增长动能,而政府支出保持较高景气,也对部分地区形成重要托底。从房价景气指数来看,房地产市场已出现局部修复,但整体仍处于“结构性筑底”阶段。不同城市房价景气分化,且与地理区位和当地经济景气并非完全同步,说明房价修复更多取决于各城市自身供需结构、市场预期和政策传导效果。北京、上海、香港、广州、天津、重庆房价景气指数均上调,核心是本地购房政策优化、核心地段改善型需求释放,叠加市场预期边际修复,居民对核心城市房产估值信心有所回暖;深圳房价景气指数下调,主要源于前期需求集中释放后阶段性动能减弱,二手房挂牌供给维持高位,市场观望情绪有所回升,房价预期出现边际降温。政府支出保持较高景气,存贷款利率预期继续下行,为房地产市场提供一定托底;但民间消费、投资和就业仍处弱势,表明居民收入预期和私人需求尚未全面恢复。政策环境正在改善房地产运行条件,但能否由局部企稳转向全面修复,关键仍取决于就业、收入、居民需求和市场信心能否形成持续改善。
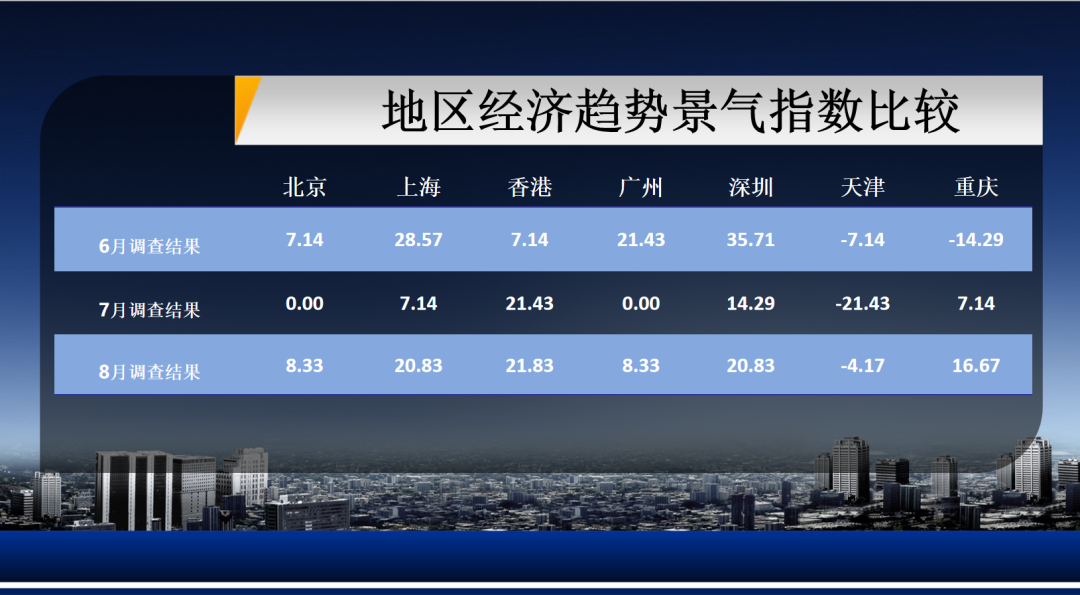
与7月调查结果相比,北京、上海、香港、广州、深圳、天津、重庆地区景气指数均上调。其次,从房价景气指数来看,北京、上海、香港、广州、天津、重庆房价景气指数均上调;深圳房价景气指数下调。

CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号
地址:上海市邯郸路220号智库楼 邮编:200433 电话:86-21-55670203 传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn