作者:孙立坚 发布时间:2026-11-15 18:52:26 来源:复旦发展研究院+收藏本文
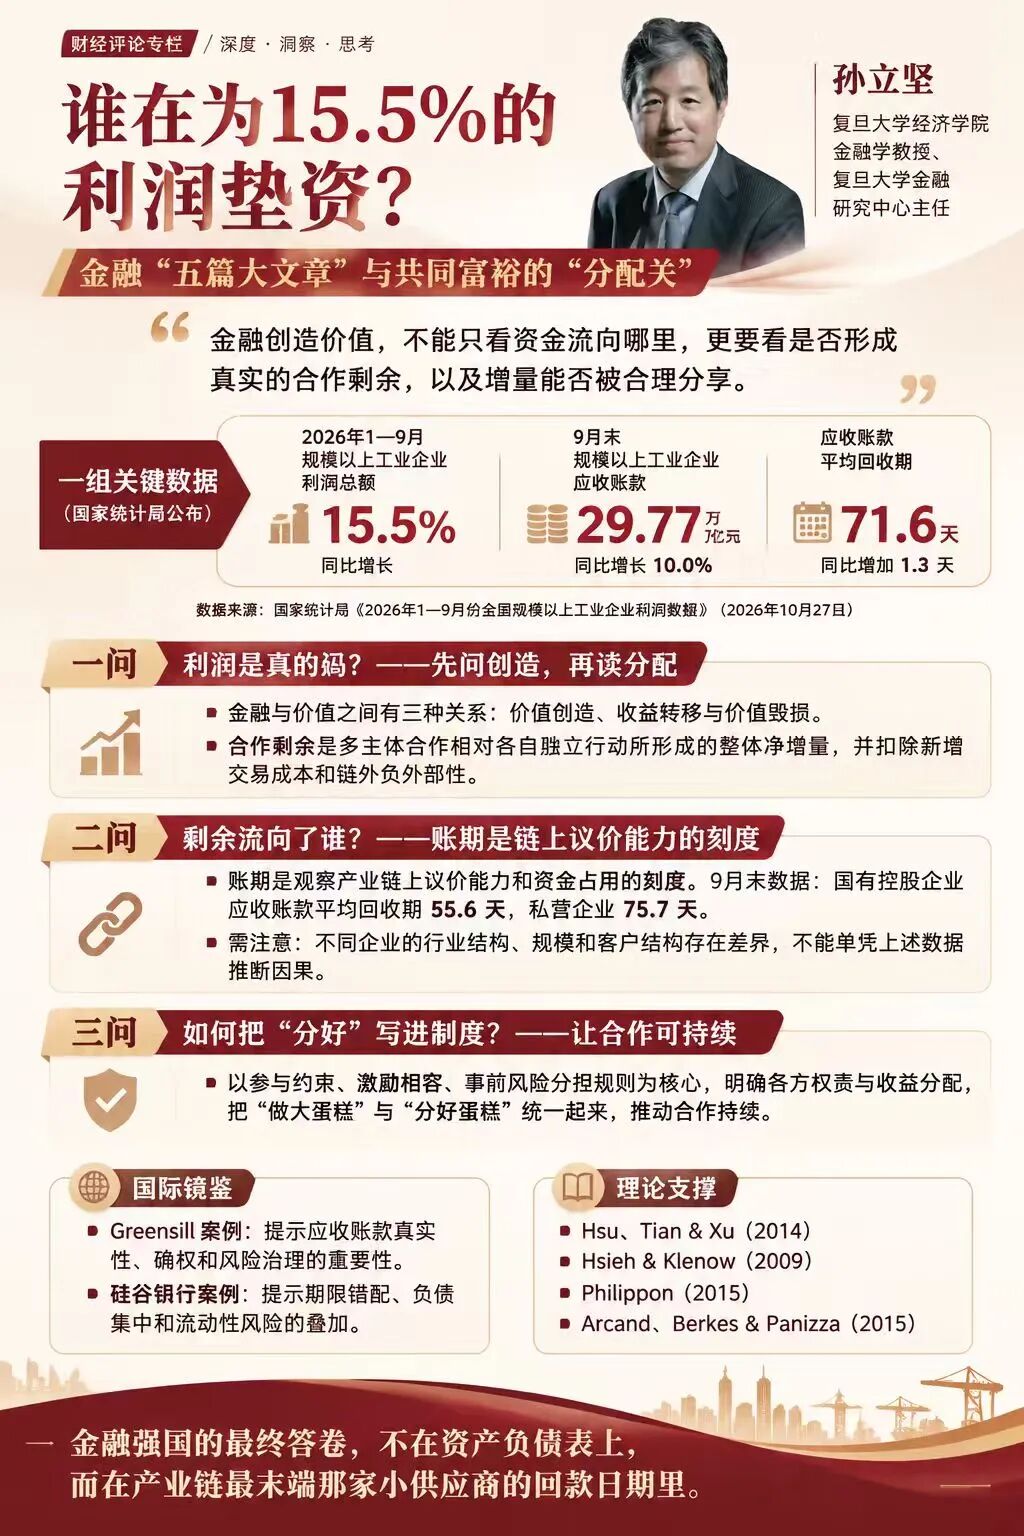
11月13日下午,央行发布10月金融统计:社会融资规模存量469.16万亿元,同比增长7.2%;广义货币M2余额359.06万亿元,同比增长7.1%,均高于名义GDP增速。同一天,另一个稍早发布的数字也值得放在它的旁边:9月末,规模以上工业企业应收账款29.77万亿元,平均回收期71.6天,同比又拉长1.3天。一边是金融总量的继续扩张,一边是链上最弱者等待回款的时间继续变长。两组数据口径不同、不能互为因果,但足以逼出一问:钱到了,价值到了吗?顺着它往下走,有三问。复旦发展研究院金融研究中心主任,复旦大学经济学院教授、博导孙立坚受邀在上海财经大学开展主题演讲,围绕央行发布的10月金融数据展开深度解读。复旦发展研究院现将演讲核心内容整理成文,以飨读者。
到了,而且比以往任何时候都多。
总量之外,结构里藏着两个方向相反的信号。向好的一面:前10个月社融增量中,债券和股票融资合计占比52.99%,首次超过贷款的39.12%;企业债券新增3.1万亿元,是上年同期的1.7倍;科技创新债券累计发行已超3.3万亿元;10月企业新发放贷款加权平均利率约2.9%,处于历史低位。
仍然扎眼的一面:非金融企业境内股票融资占社融存量的比重只有2.7%;三季度末科技型中小企业获贷率51.1%,虽比上年末提高0.9个百分点、近三年提高4.1个百分点,但仍有近半数科创企业拿不到贷款;普惠小微贷款余额38.24万亿元,增速6.9%,低于各项贷款平均增速。
五篇大文章的重点领域投放也在加力:三季度末绿色贷款余额49.22万亿元、同比增长13.0%,高新技术企业贷款22.09万亿元、增长17.2%,科技型中小企业贷款4.27万亿元、增长20.1%,均远高于各项贷款4.6%左右的平均增速。投得快、覆盖广,是这轮扩张最亮眼的部分。
但规模从来不是价值的同义词,这在理论上早有共识:菲利蓬的研究显示,美国金融中介的单位成本在约130年间大体稳定在2%左右——规模可以无限扩张,单位效率却原地踏步;阿坎德等人则发现金融深化与经济增长呈倒U形关系,越过一定度,扩张的边际收益递减。钱到了,是价值创造的必要条件,不是充分条件。
账期是试金石。
资金链不等于价值链。看一条现实中反复发生的传导链:核心企业延长供应商账期,自身现金流改善、利润表更漂亮;供应商应收账款增加、资金被占用,被迫用贴现、保理、短贷弥补缺口,融资成本上升,研发与长期投资被挤压。链条上每个环节都可能盈利,但社会的净增量未必为正——链内共赢,不等于价值创造。
数据在讲同一个故事:规上工业企业应收账款回收期从2024年末的64.1天拉长到今年9月末的71.6天,21个月多了7.5天;其中私营企业回收期75.7天,比国有控股企业的55.6天多出20.1天,而这一差距在2024年末是16.7天——组间差距还在扩大。账期,是链上权力最硬的可观察指标。
判别创造与转移,需要一套核算纪律:第一层,相对于反事实基准有没有毛增量;第二层,扣除新增的资源成本;第三层,扣除链外的负外部性。三关皆过,社会净剩余为正,才是真价值。Greensill的崩塌是教训:这家供应链金融明星公司2021年3月申请破产,部分底层资产涉及尚未发生的未来应收——确权不等于真实性,信息不真,结构再精巧也是脆弱的,瑞信一度冻结约100亿美元相关基金。硅谷银行的挤兑则提醒:链上违约不是彼此独立的正态事件,而是相关的、聚集的、可传染的厚尾。代价还不止经济——有研究对1870至2014年20个发达经济体800余次选举的分析显示,系统性金融危机后极右翼政党得票份额平均相对提高约30%。金融失守,最终侵蚀的是社会信任本身。
获得感还有另一面:2025年全国居民人均可支配收入43377元,名义增长5.0%;但中位数为36231元,明显低于平均数,按五等份分组,最高与最低收入组的差距约为10.2倍。增长在继续,分布的张力也在继续——金融若只在总量上做文章,就无法回答获得感之问。
本文的判断也是可检验、可证伪的:如果应收账款回收期未来逐季回落、组间差距收敛,转移叙事即被证伪;反之,每一个继续拉长的季度,都在为它加注。数据不站队,但它有立场。
把规则写在风险发生之前。
账期的成本没有消失,只是被转移了:由议价能力最弱的链尾供应商,以贴现利息、机会成本和被挤压的研发来支付;当这些微利企业退出市场,再由整个产业链的韧性与就业来支付。治理的要义,就是把谁创造、谁分担、谁分享写成可执行的规则。
规则正在加码。2025年6月施行的《保障中小企业款项支付条例》之后,今年9月30日国办印发通知,专项治理中小企业回款难:引导大型企业将对中小企业最长付款期限限制在60日内,推动龙头企业率先践行60日付现承诺;合同未明确支付方式的,一律以现金支付,不得以商业汇票或应收账款电子凭证替代;不得强制或变相强制中小企业向其关联的商业保理公司融资;对故意拉长账期、现金充裕却拖延付款的大型企业开展联合约谈,拒不改正的依法实施失信惩戒。从有条例到有专班、有抓手,账期第一次有望成为考核链上权力的硬指标。
评价口径也要换尺子。不能只问投了多少,要问五件事:净增量是否为正?增量是否被多主体分享?风险是否向议价能力最弱的一方单向迁移?财政与公共成本几何?政策退出后机制能否持续?科技金融的评价,尤其要从增速高、基数小的欢喜中走出来,直面51.1%获贷率背后的结构性短板——期限匹配、风险定价与治理参与,才是耐心资本的完整含义。
风险分担要事前显性化。从2015年《存款保险条例》、2018年资管新规,到2019年包商银行处置中分层保障的安排,中国正在把谁担损从隐性担保改写为事前规则。国际经验同样指向金融安排锚定真实产业、按规则分担失败成本:1964至1977年,韩国出口从1亿美元增至100亿美元,背后是目标锚定、风险共担、退出有序的制度组合。上海的探索尤其值得盯住——国际金融中心建设与科创金融改革试验区、碳市场、数字人民币试点多重叠加,账期与利率是否联动改善、耐心资本期限结构是否真的拉长,都可以在这里找到观察窗口。
回望三问:一问规模,二问性质,三问规则——层层递进,指向同一个判断:金融创造价值的最终检验,不是金融机构创造了多少资产、投放了多少资金,而是整个社会是否形成了真实的净增量,更多主体是否因此获得参与机会、发展能力和合理收益。
469万亿元的体量是成就,71.6天的账期是考题。做大蛋糕靠价值创造,分好蛋糕靠分享机制,让蛋糕不变馊靠事前规则。五篇大文章写得好不好,最终不取决于篇幅,而取决于链尾那家最小的供应商,是否还愿意、并且能够继续参与这场价值创造——这,才是共同富裕留给中国金融的真正命题。

CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号
地址:上海市邯郸路220号智库楼 邮编:200433 电话:86-21-55670203 传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn