作者:李伟清 发布时间:2026-10-07 来源:金融研究中心+收藏本文
2026年9月29日晚,第251期“金融学术前沿”报告会在复旦大学智库楼209会议室举行。本次时事报告主题是“从关税壁垒到产业链重构:中欧汽车贸易摩擦的全球影响”,由复旦发展研究院金融研究中心(FDFRC)组织举办,中心主任孙立坚教授主持,报告人为孙教授研究团队成员李清伟。本文根据报告内容、公开材料以及现场讨论,从热点背景、内容分析、专家解读以及思考与提问等几方面展开。
01 热点背景
2026年9月17日,Reuters援引Financial Times报道称,欧盟正在与中国就混合动力汽车对欧出口问题进行磋商。报道显示,欧方希望中国自愿将混合动力汽车对欧出口限制在欧盟相关市场约15%的水平以内,以避免中欧汽车贸易摩擦进一步升级。
这一讨论出现的直接背景,是中国混合动力汽车近年来对欧出口增长较快,而2024年欧盟针对中国汽车采取的额外反补贴措施主要覆盖的是中国制造的纯电动汽车BEV,PHEV等混动车型并未被纳入同一套额外关税体系。因此,中国车企在欧洲市场增加了混动车型的供应。
这一点其实从企业行为上也能看到。Reuters此前报道,BYD正通过增加PHEV车型、扩大欧洲本地化运营等方式调整欧洲产品结构;报道明确指出,中国车企正在通过增加混动车进口以及加快欧洲本地组装来应对针对中国制造BEV的额外关税。
截至目前,15%仍是媒体披露的谈判设想,并不是已经正式生效的欧盟法律、配额或市场份额上限。
02 内容分析
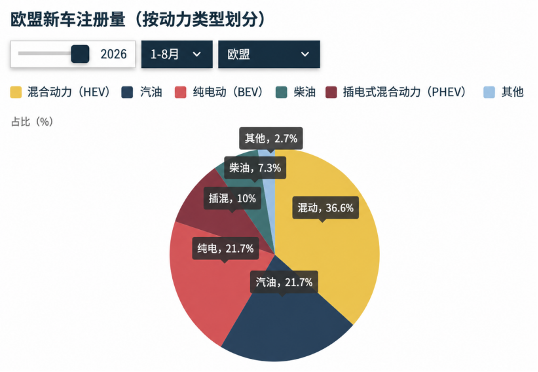
欧洲汽车市场正在快速电动化,但当前市场结构并不是纯电汽车单一路线占据绝对主导,而是BEV、PHEV和HEV多种技术路线并存。2026年1-8月,欧盟新车注册量约755万辆,其中BEV纯电汽车注册164.1万辆,占比21.7%;PHEV插电混动注册75.8万辆,占比10.0%;HEV非插电混动注册276.0万辆,占比36.6%。三类电气化车型合计占欧盟新车市场68.3%,其中HEV仍是最大的单一动力类型。与2025年同期相比,BEV份额由15.8%提升至21.7%,PHEV则由8.8%提高至10.0%。
图表1:2026年1-8月欧盟新车动力结构
资料来源:ACEA
欧洲并非完全依赖进口新能源汽车。Eurostat数据显示,2024年欧盟生产约1210万辆乘用车,其中BEV、PHEV和HEV合计约390万辆,占近三分之一;三类车型分别占总产量的约13%、6%和13%。
贸易摩擦的关键在于进口来源。2024年,中国占欧盟域外BEV进口量的55%,是最大来源国;按进口金额计算,中国在BEV、PHEV和HEV中的份额分别约为55%、12%和6%。因此,摩擦最初集中于BEV,有明确的贸易结构基础。
图表2:2024年中国在欧盟27国汽车贸易额中的占比
(与其他国家相比)
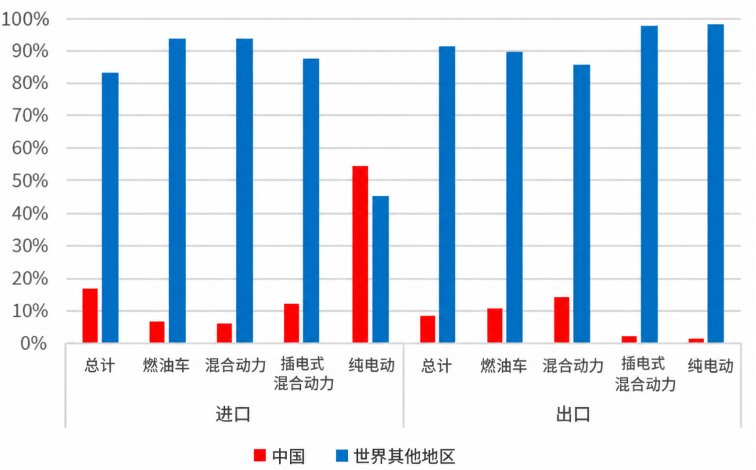
资料来源:欧盟委员会JRC
这一结构正在变化。JRC数据显示,2024年中国来源车辆在欧洲经济区BEV和PHEV市场的份额均约为15%,此后PHEV继续快速增长。欧盟对中国制造BEV加征反补贴税,而PHEV未被纳入同等措施,推动中国车企增加对欧PHEV及混动车型供应。
图表3:欧盟混合动力与电动汽车进口和出口,
2017年与2024年
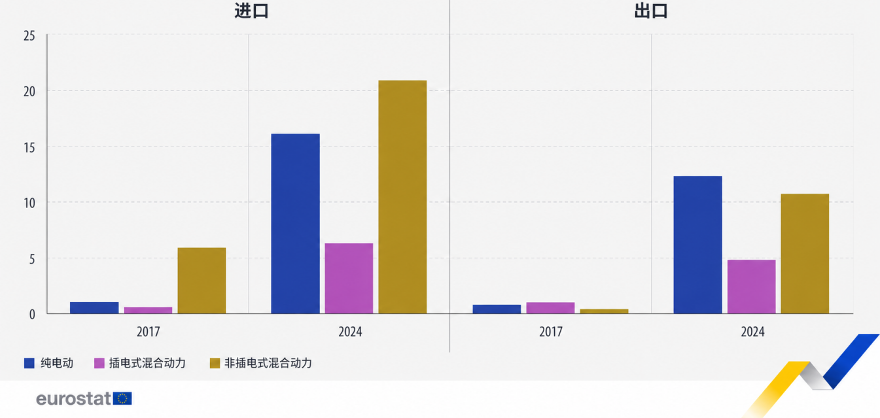
资料来源:Eurostat
中国PHEV快速进入欧洲,主要得益于成本优势和更丰富的车型供给。IEA数据显示,2023—2024年中国中型PHEV和PHEV SUV均价分别下降约15%和7%,德国同类车型均价则上涨超过5%。2024年欧洲约130款PHEV中,仅1款售价低于4万美元;中国市场已有近40款低于2.5万美元。
中国品牌的竞争并不局限于低价市场。BYD Seal U DM-i、Jaecoo 7、MG HS等主力车型瞄准主流家用SUV和中型车。2026年3月,中国车企在欧洲PHEV销量同比增长约4倍至4.71万辆,销量前十车型中占4席;Jaecoo 7和Seal U DM-i分列当月第一、第二,后者也是2025年欧洲PHEV销量冠军。中国车企正切入欧洲主流大众市场,以配置、电池容量和纯电续航形成产品差异;豪华市场目前仍以欧洲传统品牌为主。
图表4:中欧美不同价格区间新能源汽车车型分布
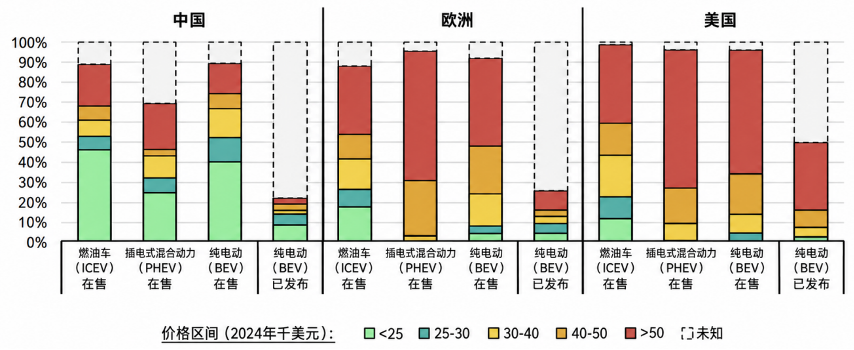
资料来源:IEA
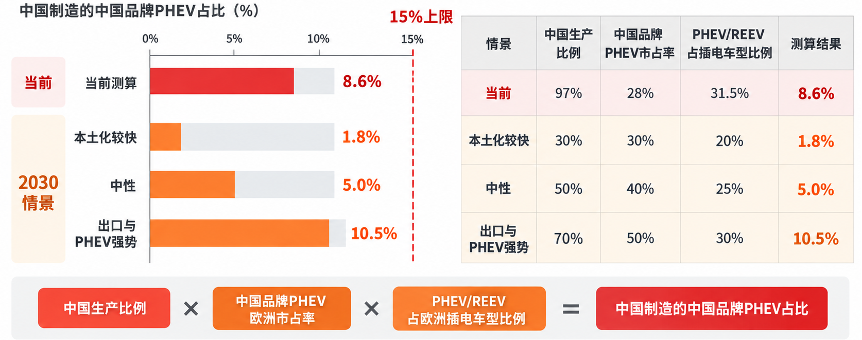
15%上限短期可能逐步形成约束,长期影响取决于中国车企的本地化进度。目前中国品牌占欧洲PHEV市场约28%,其中约97%的车辆依赖进口;2026年PHEV约占欧洲插电新能源车(BEV+PHEV)市场的31.5%。据此估算,中国制造的中国品牌PHEV占欧洲插电新能源车市场约8.6%(97%×28%×31.5%),尚低于15%,但随着市占率提升,短期约束可能增强。
图表5:轻型车销量预计将向电动化动力总成转移
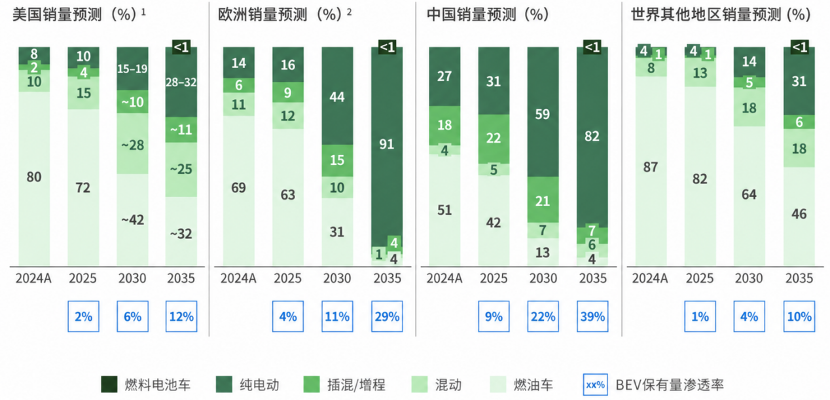
资料来源:BCG
长期看,15%主要约束中国出口,而非中国品牌在欧总销量。BCG预计,2030年PHEV/REEV约占欧洲插电车型的25%。若中国品牌PHEV市占率升至40%、中国制造比例降至50%,对应占比约5.0%(50%×40%×25%);即使假设中国制造比例为70%、品牌市占率为50%、PHEV占插电车型30%,结果也仅为10.5%,仍低于15%。
图表6:2030年中国制造的中国品牌PHEV占欧洲插电新能源市场比重情景测算
资料来源:自行测算
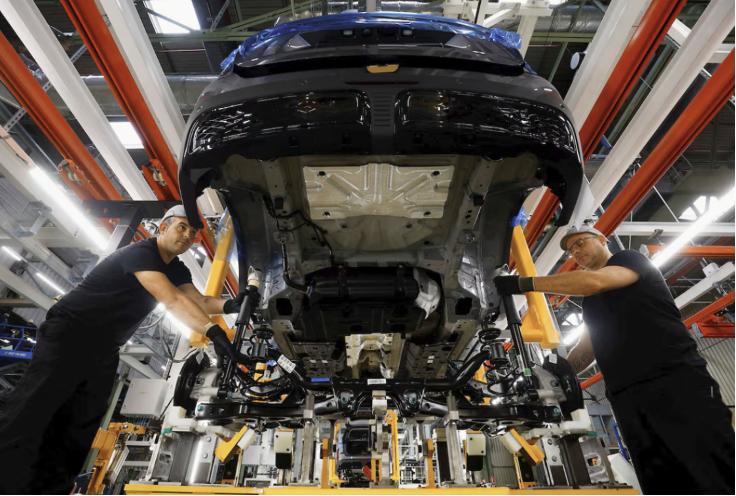
图表7:2026年奇瑞联手EBRO推进巴塞罗那本地生产
资料来源:Reuters
欧洲目前的产业政策可概括为提高战略自主和本地价值链能力。例如《关键原材料法案》提出,到2030年欧盟战略原材料年消费量至少10%来自欧盟开采、40%来自欧盟加工、25%来自回收,同时来自任何单一第三国的供应不得超过65%。
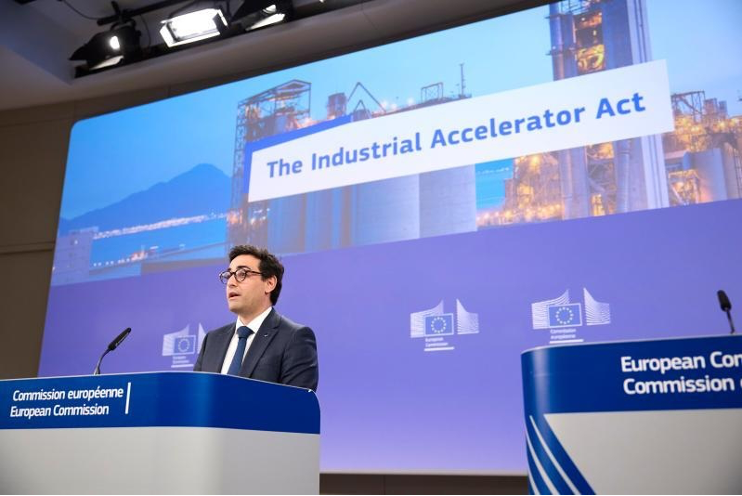
与此同时,政策方向确实在向“Made in EU”倾斜。2026年3月欧委会提出Industrial Accelerator Act,希望在汽车、钢铁、铝、净零技术等战略产业的公共采购及公共支持中加入“Made in EU”和低碳要求。欧委会执行副主席Séjourné在发布会上表示,对于电动车,希望约70%的零部件在欧洲制造,同时保留部分电池和其他零部件从外部采购。该方案目前仍是欧委会提出的立法方案,并非已经全面生效的最终法规。
因此,欧洲政策逻辑正在由单纯“对中国进口商品征税”进一步延伸到:贸易救济 + 本地内容要求 + 电池产业扶持 + FDI附加条件。这比单纯提高关税更深,因为它开始直接影响全球企业应该在哪里建设工厂、在哪里采购零部件以及在哪里形成技术和就业。
图表8:欧委会提出“Made in EU”产业政策
资料来源:Audiovisueller Dienst
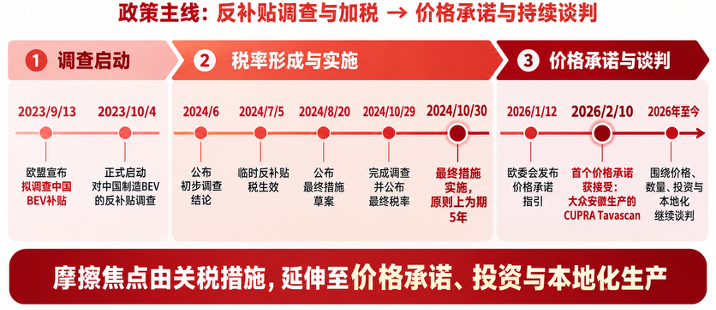
中欧新能源汽车贸易摩擦可以追溯到2023年9月。2026年后,双方并没有停止谈判。2026年1月欧委会进一步发布价格承诺指引,允许中国BEV出口商提出最低进口价格、进口数量、欧盟投资等方案,以换取反补贴税调整。2月,欧盟首次接受Volkswagen安徽生产的Cupra Tavascan价格承诺,该车型在满足最低价格、进口数量和欧洲投资承诺后获得反补贴税豁免。这说明中欧新能源汽车摩擦已经从简单“加税或不加税”,逐渐发展成围绕价格、数量、投资以及本地化生产的一揽子谈判。
图表9:2023年以来中欧新能源汽车摩擦时间线
资料来源:自行梳理
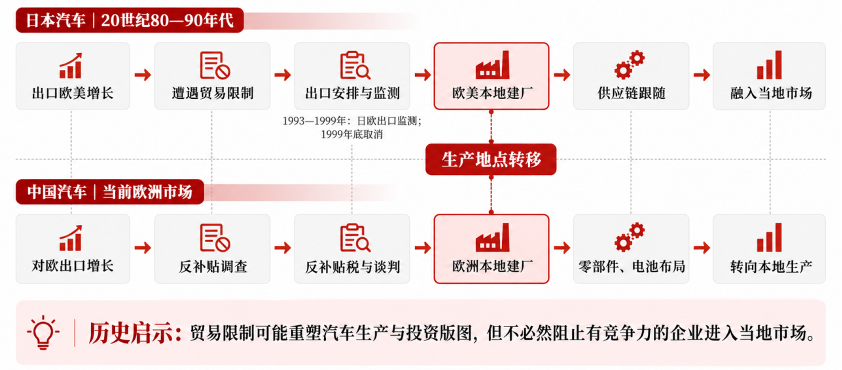
中国汽车进入欧洲的过程,可参考日本车企的历史经验。20世纪80—90年代,日本汽车大量出口欧美并遭遇贸易限制。1991年日欧达成安排,欧洲逐步取消对日本汽车的国别进口限制,日本则自1993年起对相关出口实施七年监测;该安排于1999年底取消。
图表10:贸易摩擦改变生产地点:日本汽车全球化的历史参照
资料来源:自行整理
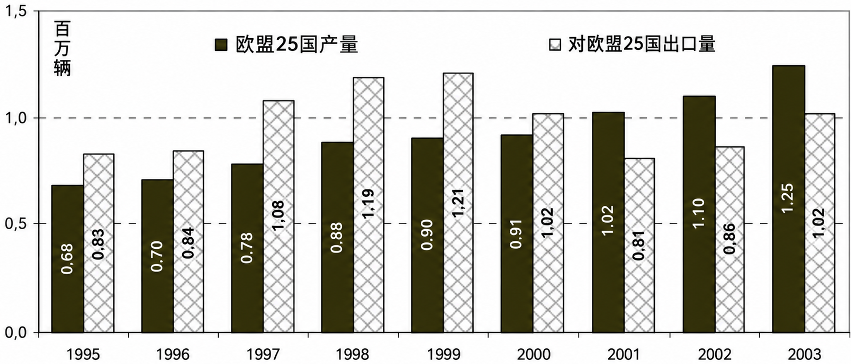
贸易限制改变了日本车企的生产地点,却未使其退出欧美市场。WTO将日本车企在出口受限后扩大欧美本地生产,列为企业通过目标市场投资应对进口壁垒的案例。这与中国车企当前可能经历的路径相似:出口增长→贸易摩擦→欧洲本地建厂→供应链跟随。历史经验表明,贸易保护可能重塑汽车生产布局,但未必能阻止有竞争力的企业进入当地市场。
图表11:日本车企在欧洲的产量及对欧洲的出口量
资料来源:JAMA
FDI即外国直接投资,指企业跨境投资并对境外企业经营产生持续影响;统计上通常以持有10%及以上投票权作为判断标准。中国汽车企业在欧洲的FDI主要包括新建工厂、利用既有工厂和与当地企业合资生产,例如比亚迪匈牙利工厂及奇瑞与EBRO在西班牙的合作。这些投资将部分生产、就业和供应链转移至欧洲。
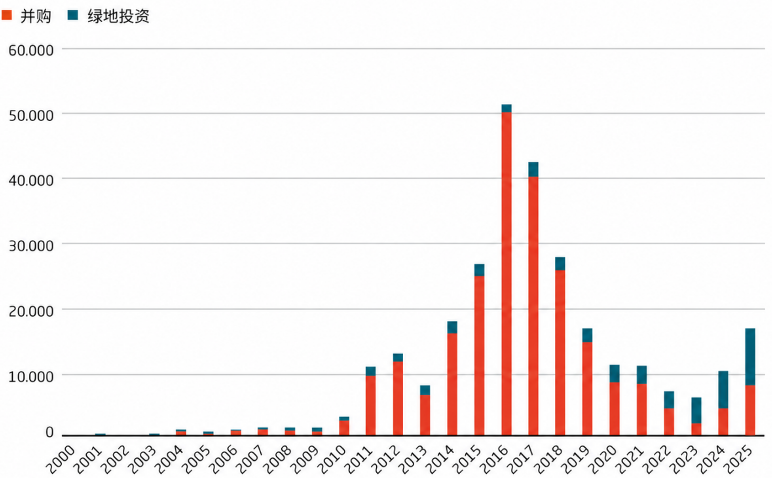
图表12:欧盟和英国已完成的中国FDI重大交易(百万欧元)
资料来源:荣鼎集团
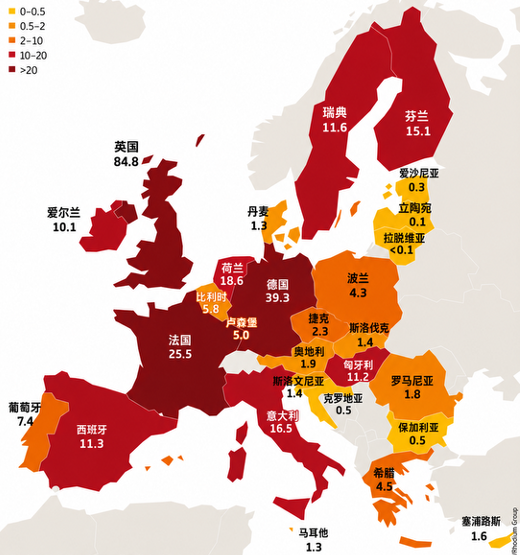
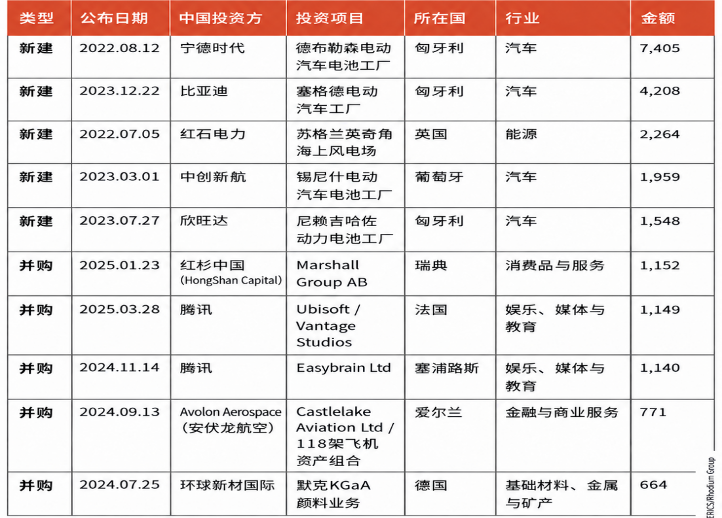
这一转变已体现在投资数据中。MERICS与Rhodium Group统计,2025年中国对欧洲(欧盟及英国)FDI达168亿欧元,同比增长67%,为2018年以来最高;其中绿地投资创纪录地达到89亿欧元。汽车是最大投资领域,投资额达76亿欧元,93%集中于新能源汽车产业链,电池企业的欧洲项目也在同步推进。
图表13:2000-2025年中国对欧盟及英国各国累计直接投资(十亿欧元)
资料来源:荣鼎集团
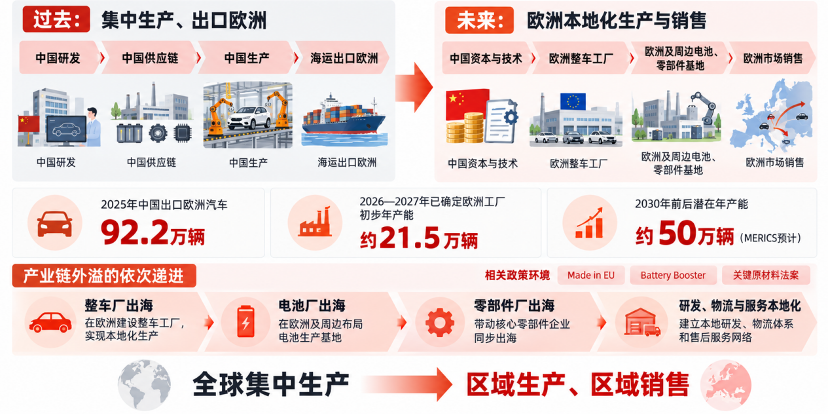
中欧汽车摩擦正推动汽车生产和投资向欧洲转移。过去,中国新能源汽车主要依靠“中国研发—中国供应链—中国生产—出口欧洲”;未来可能逐步转向“中国资本与技术—欧洲整车及零部件生产—欧洲销售”。
转变仍需时间。2025年中国出口欧洲汽车约92.2万辆,而已确定的中国车企欧洲工厂在2026—2027年的初步年产能仅约21.5万辆;MERICS预计,到2030年前后相关工厂的潜在年产能可升至约50万辆,短期内出口仍将是主要供应方式。
欧盟本地化要求还向电池、材料、零部件和就业延伸,可能带动整车厂、电池厂及零部件厂相继赴欧,并推动研发、物流和服务体系本地化。中长期看,汽车产业的生产布局可能进一步走向“区域生产、区域销售”。
图表14:中欧汽车摩擦推动汽车产业链区域化重构
资料来源:自行整理
德国AfD等右翼政党的上升,确实构成欧洲产业政策变化的重要政治背景。2026年德国部分地方选举中AfD进一步扩大支持率,而德国汽车工业同时面临就业和成本压力。9月17日,德国副总理兼财政部长Klingbeil公开要求欧盟考虑针对中国PHEV采取更严格贸易措施,同时强调保护德国汽车产业和就业。Reuters在报道这一事件时也提到,AfD正在争取传统工业工人选民。
图表15:德国汽车工业就业持续收缩
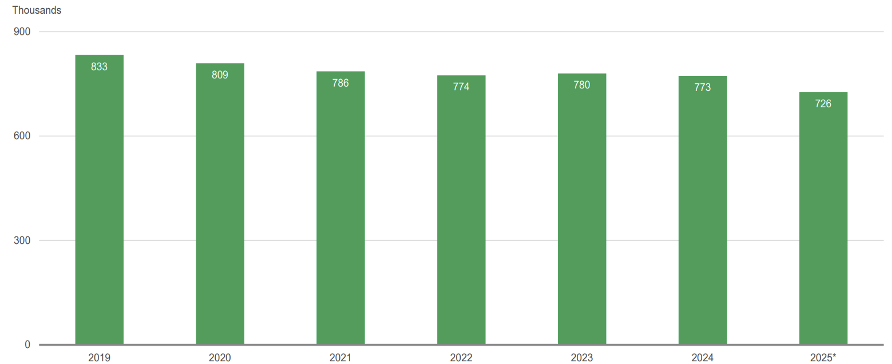
资料来源:VDA
欧洲汽车产业竞争力下降、制造业就业压力、能源和生产成本上升,以及中国新能源汽车进口快速增长,共同增加了欧洲社会对产业安全和制造业保护的关注;而右翼政党支持率上升,又进一步强化了主流政党回应产业工人、制造业和经济安全议题的政治压力。
图表16:德国AfD支持率上升
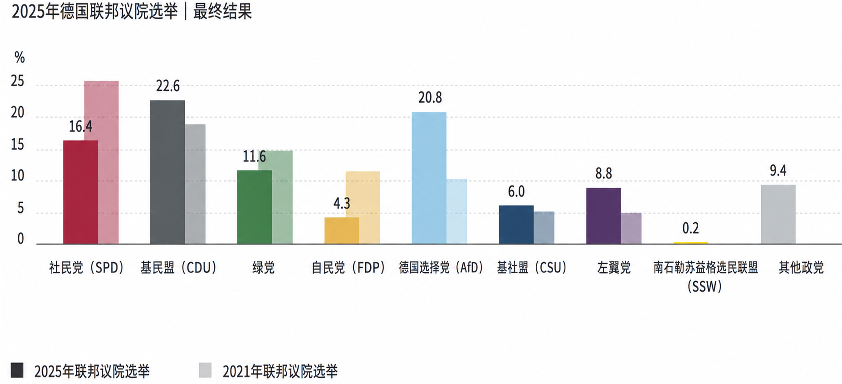
资料来源:VDA
2024年的BEV反补贴税与2026年针对PHEV的政策讨论,反映出欧洲汽车政策正从促进电动化,扩展到兼顾产业竞争力和供应链安全。政策关注点也从新能源汽车销量,延伸至整车与零部件的生产地点,以及投资和就业的落地。若潜在的15%限制最终实施,中国制造的混动车直接出口欧洲可能受约束,但中国品牌的长期欧洲市占率未必因此受限。车企可通过欧洲建厂、合资生产和供应链本地化调整产地结构。日本车企的历史经验表明,贸易壁垒可能推动有竞争力的企业从出口转向当地投资生产。
图表17:中国在欧洲部分行业的新建项目投资额(百万欧元)
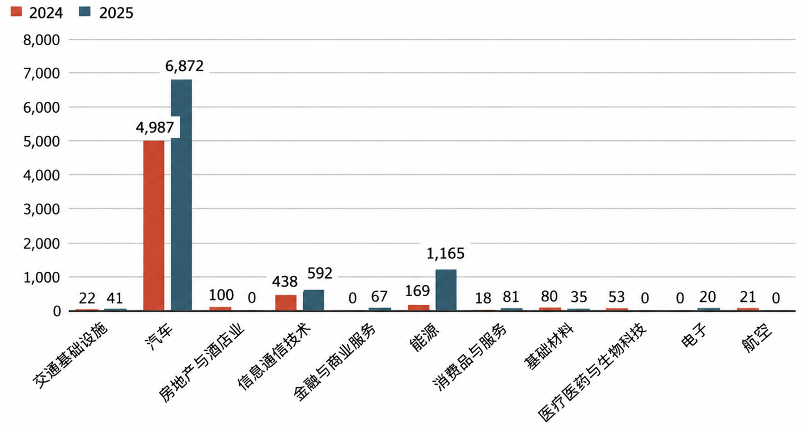
资料来源:荣鼎集团
因此,中欧汽车摩擦可能推动中国车企由“中国制造、出口欧洲”逐步转向“中国企业投资、欧洲本地制造”。跨境整车贸易可能受到抑制,但跨境直接投资和区域化供应链布局或随之增加。
图表18:按投资额排序的2025年欧洲十大在建中国投资项目(百万欧元)
资料来源:荣鼎集团
03 专家解读
Milan Nedeljkovic(BMW集团CEO):认为低价中国汽车进入欧洲确实会对欧洲汽车产业竞争力形成压力,部分中国车型的定价“从商业角度难以理解”,这种价格压力可能推动欧洲内部保护主义情绪上升。但他不赞成继续扩大关税,认为额外关税本身也是更强的市场干预,可能进一步激化中欧贸易摩擦。相比加税,他更支持通过中欧政治对话,就“符合市场原则的合理定价”形成共识,并在此基础上建立自愿性的价格安排。
王文涛(中国商务部部长):主张中欧汽车问题应继续通过双方经贸磋商机制解决,强调解决方案应符合规则、利益平衡且具有非歧视性。他支持中国汽车企业赴欧洲投资建厂,认为中欧汽车产业可以通过投资和产业合作寻找解决办法,而不是依赖市场关闭或贸易保护。对于欧洲可能限制中国混动车出口以及加强本地化要求的背景,他明确表示中方不希望看到欧洲选择保护主义、限制甚至关闭市场,最终导致全球市场彼此封闭。
Lars Klingbeil(德国副总理兼财政部长):支持欧盟对中国制造PHEV采取更严格的贸易措施,并主张强化欧洲汽车产业的本地化要求。其基本逻辑是:2024年欧盟针对中国BEV采取措施后,如果PHEV继续以较低贸易壁垒快速进入欧洲,那么原有措施对欧洲汽车产业的保护效果会被削弱,因此政策覆盖范围可能需要进一步扩大。同时,他更强调欧洲汽车产业的生产和就业应留在欧洲,因此不仅关注进口关税,也强调提高本地生产和本地内容要求。
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号