作者: 发布时间:2026-10-14 来源:复旦发展研究院+收藏本文
图源:新华社
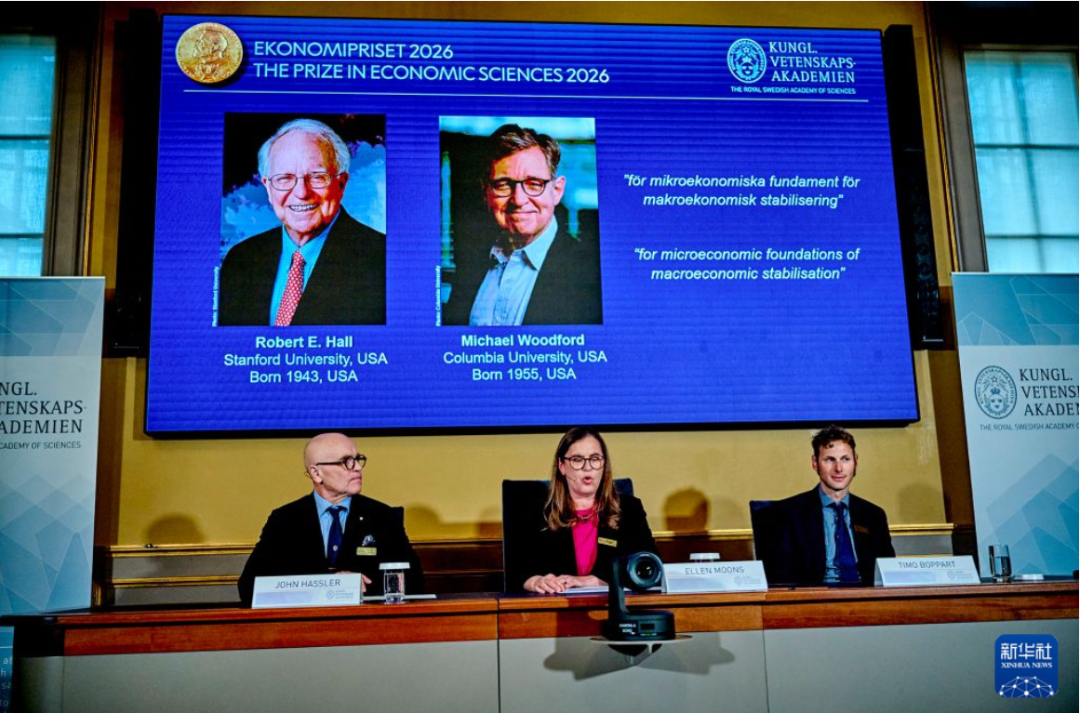
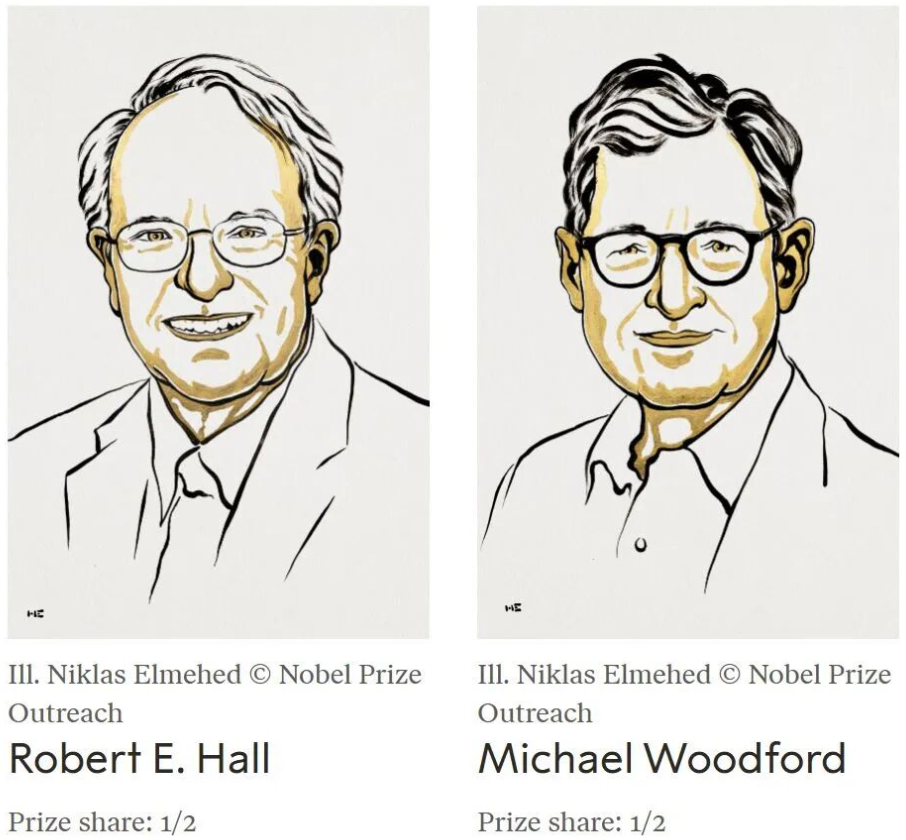
2026年10月12日,瑞典皇家科学院将本年度诺贝尔经济学奖授予斯坦福大学的罗伯特·霍尔与哥伦比亚大学的迈克尔·伍德福德,表彰他们“为宏观经济稳定奠定微观经济基础”。评奖委员会主席约翰·哈斯勒说,获奖者的工作为今天各国央行和政府使用的模型提供了稳定的理论地基,使我们更有能力应对能源危机、家庭消费骤变这类冲击。
在人工智能与数字经济呼声最高的年份,奖项落在两位“老派”宏观理论家身上,不少人感到意外。但只要把各国央行议息会后的发布会、每一句“将在较长时期内保持”的措辞拆开来看,里面几乎都有这两个人的影子。本届诺奖真正指向的,是一个越来越尖锐的问题:美联储的话,凭什么让人相信?不妨分三步追问。复旦发展研究院金融研究中心主任,复旦大学经济学院教授、博导孙立坚接受21世纪经济报道邀请,解读2026年诺贝尔经济学奖背后的脉络与启示。发展研究院将本次内容整理成采访形式,以飨读者。
当滞胀十年令旧凯恩斯共识崩塌,当卢卡斯批判让宏观统计关系在政策变化前失效,稳定政策曾被判“死刑”,被视作弊大于利、应当退役。那么,是谁把它从退场边缘救了回来?
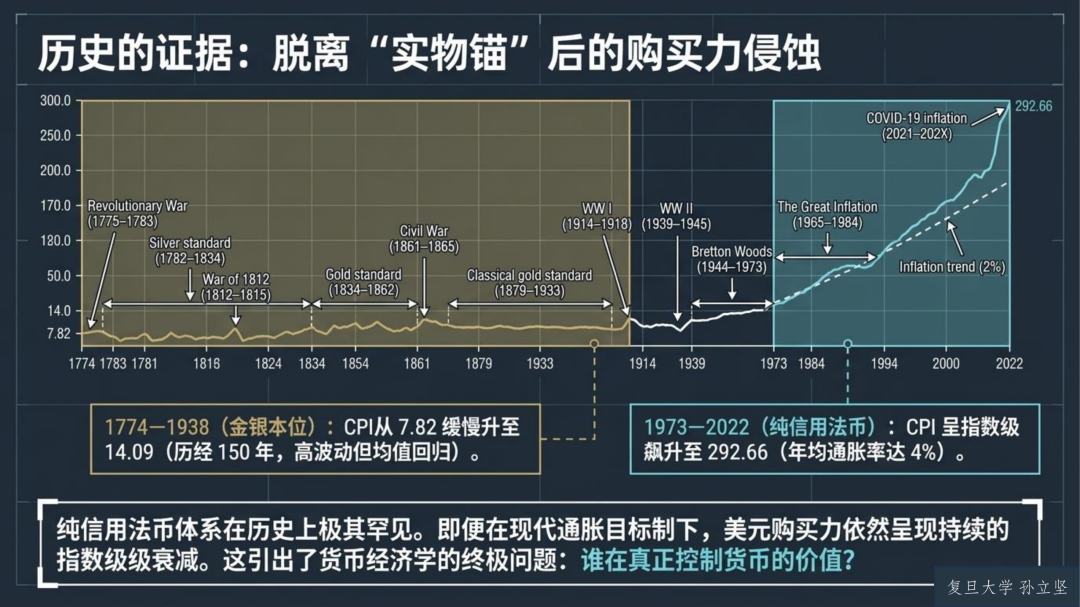
孙立坚:诺奖公告里有一句很重的话:20世纪70年代,西方经历了十年低增长、高失业、高通胀,“许多人认为稳定政策弊大于利,应当退役”。当时的凯恩斯模型建立在宏观变量之间的历史统计关系上,卢卡斯批判一针见血:政策一变,人们的预期和行为跟着变,这些统计关系随即失效。拿旧地图指挥新战场,越调越乱。
霍尔的回答是:从人出发。1978年,他在《政治经济学杂志》上证明,如果家庭是前瞻的、按一生的资源安排消费,那么今天的消费已经吸收了所有可预见的信息,未来消费的变化就无法用今天已知的信息预测,近似“随机游走”。诺奖科普材料称他“把问题倒转了过来”:与其寻找能预测消费的指标,不如检验消费是否真的不可预测。更具政策含义的是他与米什金1982年的研究:美国约80%的家庭行为符合前瞻理论,其余家庭既借不到钱、也没有储蓄,挣多少花多少。同一笔刺激资金,发给谁,效果天差地别。
伍德福德的回答是:从规则与预期出发。2003年的《利息与价格》,书名借自瑞典经济学家维克塞尔1898年的著作。他把前瞻的家庭、粘性定价的企业和按规则设定利率的央行放进同一个一般均衡框架,回答了法币时代的根本问题:央行不必盯住货币数量,只要按可信的规则设定短期利率,就能锚住物价。由于企业定价、家庭消费都取决于对未来利率的预期,央行“今天说什么、明天做不做”本身就是政策。他与埃格特森关于零利率下限的研究进一步表明,当利率降无可降,可信地承诺“更长时间保持宽松”仍能压低长期利率——前瞻性指引由此从修辞变成了科学。日本央行1999年的零利率承诺、美欧央行2008年后的实践,都在这一框架中找到了理论支点。
图源:诺奖基金会
两人合起来,补上了宏观稳定的两块承重墙:霍尔夯实了私人部门的行为地基,伍德福德搭起了政策部门的操作框架。
为什么是这两个人,为什么是此刻?
图源:作者供图
孙立坚:先看人。霍尔1943年生于帕洛阿尔托,在MIT师从索洛获得博士学位。1976年,他把芝加哥、明尼苏达等内陆院校戏称为“淡水派”,把哈佛、MIT等沿海院校称为“咸水派”,这对绰号至今仍是宏观论战的代名词。他与拉布什卡设计的“单一税”方案,在里根时代引发广泛讨论。但他最独特的身份,是自1978年美国国家经济研究局(NBER)经济周期测定委员会成立起长期担任主席——美国衰退从哪个月开始、到哪个月结束,由这个委员会裁定。同一年,他发表了那篇消费论文。一手握着“衰退的日历”,一手拿着“衰退的显微镜”,他的理论从不悬在空中。
伍德福德的路径更为曲折。芝加哥大学本科,耶鲁法学院法律博士,再到MIT攻读经济学博士,读博期间即入选1981年首届麦克阿瑟“天才奖”。法学训练让他终身关注规则、承诺与可信度——他在意的不是央行行长有多聪明,而是规则设计得是否可信。年过七十,他的研究又转向认知局限与有限理性,回头修正自己当年的理性预期假设。一个是周期的“守夜人”,一个是货币的“立法者”;政策立场上,霍尔以单一税方案闻名,伍德福德是新凯恩斯主义的重建者,评委会表彰的却是他们共同做的一件事:把宏观拆回到具体的人和具体的决策。
再看时势。2021年以来,疫情冲击叠加能源危机,主要经济体通胀升至四十年高点,冲击的性质与70年代石油危机颇为相似,结局却不同,没有出现十年滞胀,通胀在加息后逐步回落。诺奖科普材料的判断相当笃定:我们没有陷入30年代那样灾难性的萧条;对于新凯恩斯模型,“很简单,没有其他可行的替代方案”。这套框架有一个反直觉的洞见。负面供给冲击下,潜在产出可能比实际产出降得更多,表面上的低迷背后其实是需求相对过热,此时该做的不是刺激而是收紧,以免通胀预期脱锚。
但这次检验也暴露了软肋。2021年美联储一度把通胀判断为“暂时性”,直到2022年3月才首次加息,当年6月美国CPI同比升至9.1%。模型指明了方向,用不用、何时用,取决于决策者;而一旦决策者迟疑,最先受损的正是可信度。诺奖科普材料特别强调,可信度与透明度是央行的关键属性,清晰可信地说明“如何思考、打算做什么”已成为央行运作的核心。此刻颁出这个奖,与其说是庆功,不如说是提醒:在债务高企、地缘冲突频发的年代,政策可信度正在成为最稀缺的资产。
这套为宏观稳定奠定微观基础的诺奖框架,对中国究竟意味着什么?霍尔的“八二开”能直接套用到中国家庭吗?前瞻性指引在中国能无条件生效吗?宏观稳定之后,又靠什么让金融真正服务于实体经济的价值创造?
图源:摄图网
孙立坚:伍德福德与中国早有交集。2005年5月,他赴京出席“诺贝尔经济学奖获得者北京论坛”,围绕央行沟通与宏观经济稳定发表演讲。二十年后回看,中国货币政策的转型路径与这套思想高度契合。2019年贷款市场报价利率(LPR)改革,2024年明确以7天期逆回购利率为主要政策利率,利率走廊不断完善,“预期管理”成为政策表述的高频词。从数量型调控走向价格型调控,本质上就是从“管总量”走向“管利率与预期”。
但借鉴必须划清三条边界。
其一,参数不能照搬。霍尔的“八二开”是美国家庭的比例。中国家庭预防性储蓄动机强,住房占家庭资产比重高,收入预期与社会保障深刻影响消费。“没钱花”和“不敢花”的群体各占多少、分布在哪里,必须用本土微观数据测出来。前者需要转移支付,后者需要完善社保、修复收入预期,药方完全不同。
其二,前提不能忽略。前瞻性指引起效,以成熟的市场化利率传导和高度可信的政策承诺为前提。中国金融体系以银行间接融资为主,货币政策还要兼顾增长、就业、汇率与金融稳定等多重目标,传导链条更长。伍德福德关于价格水平决定的研究还提示,物价稳定离不开财政政策的配合,这对当前统筹化债与稳增长同样有启发。
其三,稳定不是终点。宏观稳定能减少价值毁灭,却不会自动创造价值。当居民收入预期偏弱、企业投资回报下降时,即便融资成本降低,也未必转化为消费和投资。稳预期的根本,最终还要落在提高投资回报、改善收入预期、让金融真正服务于实体经济的价值创造上。
霍尔用近半个世纪守着一份不轻易改口的衰退年表,伍德福德借一本百年前瑞典人的书名,教会全世界的央行“用话说利率”。两人留下的共同方法很朴素:先看一个家庭、一家企业、一个利率在做什么决定,再谈整体会怎样。对中国而言,这次诺奖最值得带走的不是某个现成的模型,而是一种治理能力——把“稳预期”从口号变成可测量、可检验、可问责的政策纪律。现在美欧日央行有张力的问题就是他们的货币政策的独立性把握到什么尺度,他们的话才会让市场真正信服,其政策才有效,而不只是因为说到做到。今天他们两人的研究成果虽然强调了听其言更要观其行的重要性,但这还不够,这也是我在复旦对本科数理班学生上的《货币银行学》课程中做的不可或缺的理论阐释。
(作者要感谢“孙立坚2026年诺贝尔经济学奖研究小组”所有成员给与的资料和观点的共享)
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号