作者: 发布时间:2026-10-21 来源:复旦发展研究院+收藏本文
2026年10月13日晚,第252期“金融学术前沿”报告会在复旦大学智库楼209会议室举行。本次时事报告主题是“能源冲击与全球滞胀风险”,由复旦发展研究院金融研究中心(FDFRC)组织举办,中心主任孙立坚教授主持,报告人为孙教授研究团队成员祁鼎。本文根据报告内容、公开材料以及现场讨论,从热点背景、内容分析、专家解读以及思考与提问等几方面展开。
01 热点背景
1.1为什么重新讨论滞胀风险?
背景:今年 2 月底以来,中东冲突持续反复,霍尔木兹海峡的石油运输受到严重影响,全球油价大幅波动。能源供应迟迟没有完全恢复,使全球经济再次面临物价上涨和增长放缓的双重压力。
第一阶段(2 月底—5 月):战争爆发,能源供应突然中断。2 月 28 日冲突爆发后,霍尔木兹海峡运输受阻,大量原油无法正常出口,国际油价迅速上涨。3 月 11 日,IEA 宣布协调释放 4 亿桶石油储备,以缓解市场供应紧张。
第二阶段(6—8 月):局势一度缓和,但供应仍不稳定。6 月中旬达成临时协议,石油运输有所恢复,油价也随之回落。但 7 月停火又出现变数,冲突没有真正结束。虽然其他产油国增产和库存释放缓解了部分压力,但能源供应始终没有恢复到战前水平。
第三阶段(9—10 月):供应问题持续,经济压力逐渐显现。9 月沙特替代输油管道遭到袭击,10月 IEA 再次警告柴油供应紧张。能源成本居高不下,加上美欧加息,居民消费和企业投资开始承受更大的压力。
1.2布伦特油价与供应转折
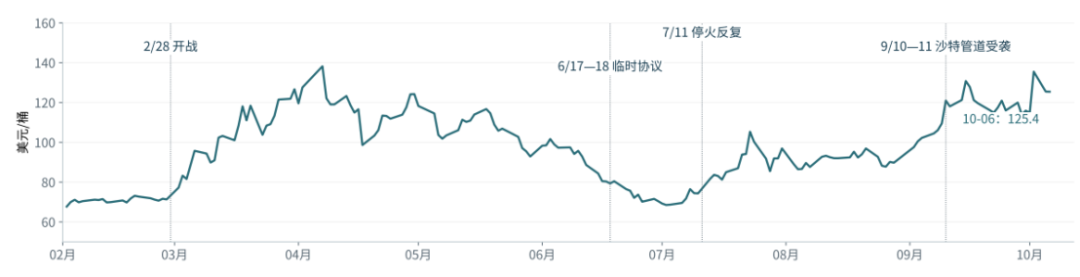
今年国际油价先在开战后迅速上涨,6 月明显回落,7 月以后又再次走高。油价反复变化,与中东能源运输能否恢复密切相关。
图表1:2026年2-10月油价变化
资料来源:EIA;AP;Reuters;Kpler
开战后油价迅速上涨。2 月底冲突爆发后,霍尔木兹海峡运输受阻,大量原油无法运出。市场担心全球原油供应大幅减少,推动布伦特油价迅速上涨。
6 月油价明显回落。临时协议让市场看到供应恢复的希望,实际运输情况也有所改善。Kpler 数据显示,海峡原油运输量从 3—5 月日均约 180 万桶,回升至 6 月日均约 610 万桶,供应紧张有所缓解。
7 月以后油价再次上涨。停火反复,石油运输重新受影响。7 月 28 日海峡原油运输量的 7 日均值回落至约170 万桶/日;9 月替代输油管道再次遭到袭击,市场重新担心供应中断。油价下降可能来自供应恢复,也可能是高油价迫使居民少消费、企业少生产。后一种情况下,油价虽然下降,经济仍可能面临更大困难。
1.3 全球通胀会不会再次反弹?
过去几年,全球通胀持续回落,但今年的能源涨价可能让这一趋势发生变化。美国居民对近期物价上涨的担忧也有所增加。
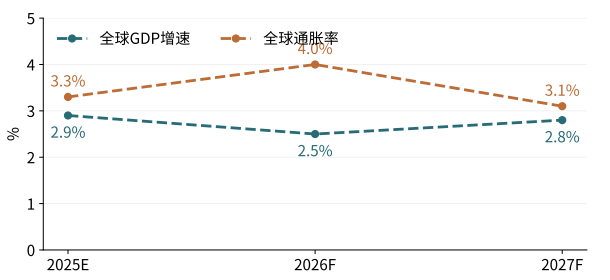
全球通胀可能再次回升。WDI 各国 CPI 通胀率中位数从 2022 年的 8.08% 降至 2025 年的 3.04%。世界银行 6 月预计,全球通胀将从 2025 年的 3.3% 回升至 2026 年的 4.0%,此前的下降趋势可能被打断。
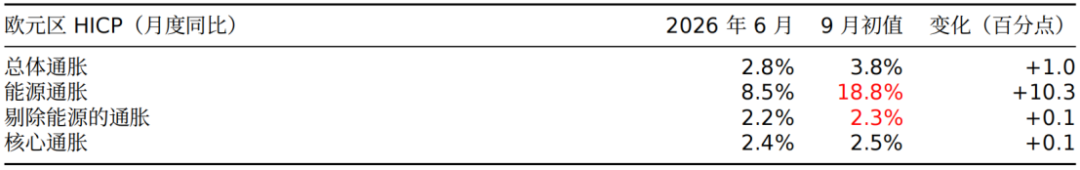
能源涨价已经影响欧洲物价。今年国际油气价格大幅波动。9 月欧元区总体通胀达到 3.8%,能源价格同比上涨18.8%,是推动这轮通胀回升的重要原因。
美国居民更加担心近期涨价。纽约联储 9 月调查显示,一年期通胀预期从 8 月的 3.6% 升至 3.9%,说明居民认为未来一年物价仍可能明显上涨。
长期预期还比较稳定。三年期预期为 3.3%,五年期仍为 3.0%,没有随短期预期同步大幅上升。
1.4 物价压力上升,经济却可能放缓
全球物价重新面临上涨压力,但经济增长并没有同步改善。世界银行预计,2026 年全球经济增速将有所放慢。
全球增长预计低于此前几年。世界银行预计,全球经济增速从 2025 年的 2.9% 降至 2026 年的 2.5%,低于2023—2025 年约 2.8%—2.9% 的水平。全球经济本来增长就不快,又遇到了新一轮能源涨价。
多数经济体的增长预测被下调。世界银行 6 月下调了约三分之二经济体的增长预期,既包括发达国家,也包括发展中国家。能源成本增加是经济面临的压力之一。
不同国家受到的影响不同。能源进口国需要为油气支付更高成本,出口国则可能获得更多收入。一些国家仍有科技投资和产业发展支持经济增长。
短缺持续可能进一步拖慢增长。如果冲突升级、能源供应进一步受限,或者高利率使融资更加困难,实际增长可能低于 2.5% 的基准预测。全球通胀预测回升,经济增长预测下调,两方面的压力同时增加。
1.5 面临的核心问题
这次能源涨价究竟只是暂时性的冲击,还是会让全球经济持续面临“高物价、低增长”?
能源冲击如何影响经济?石油和天然气涨价后,会怎样影响企业成本、居民消费、工资和投资?为什么同一次能源危机既可能推高通胀,也可能拖累经济增长?全球是否真的会走向滞胀?
为什么不同国家受到的影响差别很大?美国、欧洲、日本和中国的能源结构、经济条件和政策工具不同,它们各自面临什么困难,又会采取哪些措施应对?
AI 发展和去全球化会带来什么变化?AI 投资可能增加能源需求,也可能提高生产效率;全球化减弱则可能让能源供应更不稳定。这些变化究竟会缓解冲击,还是让危机持续更长时间?
02 内容分析
2.1 传导渠道
2026 年 6 月至 9 月,欧元区总体通胀从 2.8% 升至 3.8%,上升 1.0 个百分点。能源价格上涨解释了其中的大部分,其他商品和服务的涨价幅度仍较小。总体通胀明显反弹。9 月欧元区通胀达到 3.8%,高于欧洲央行 2% 的目标。同期能源价格同比涨幅从 8.5%扩大至 18.8%,能源成为本轮物价上涨的重要来源。
能源解释了大部分通胀回升。能源在 HICP 中的权重约为 9.03%。按固定权重粗略计算,能源分项通胀变化对总体通胀上升的贡献约为 0.93 个百分点,接近同期 1.0 个百分点的整体升幅。
其他商品和服务还没有明显跟涨。剔除能源后的通胀从 2.2% 升至 2.3%,核心通胀从 2.4% 升至 2.5%。涨价主要集中在能源领域,向其他商品和服务的扩散仍较有限。能源涨价已推高总体通胀,但还没有引发普遍涨价。接下来要看企业是否继续向消费者转嫁成本。
图表2:2026年6-9月欧元区通胀变化
资料来源:Eurostat
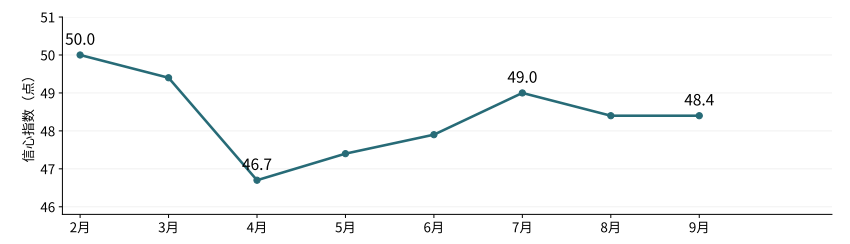
居民若认为高通胀会持续多年,可能要求更高工资,企业也可能提前提价;若认为能源涨价只是暂时的,长期消费和工资计划受到的影响就较小。
图表3:2026年2-9月信心指数变化
资料来源:Ipsos
图表4:2026年2-10月美国金融市场指标变化
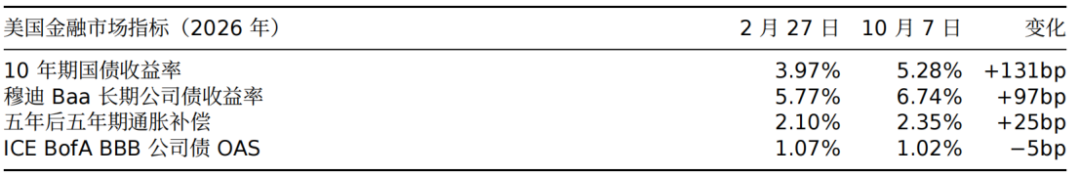
资料来源:FRED;ICE BofA;美联储 2026 年 9 月 FOMC 声明及会议纪要
油价回落可能来自能源供应恢复,也可能是高油价迫使企业和居民减少能源消费。两种原因都能压低油价,对经济增长的影响却不同。
供应部分恢复,运输仍低于战前。中东受限原油产量从 5 月的 1090 万桶/日降至 9 月的 480 万桶/日。部分生产恢复、替代路线缓解短缺,但霍尔木兹海峡运输仍低于战前。
消费下降,原因需要区分。EIA 预计 2026 年全球液体燃料消费减少约 200 万桶/日,产量减少约520 万桶/日。高油价抑制需求,供应短缺也会限制企业和居民能够使用的能源数量。
全球库存仍在减少。EIA 估计第三季度库存平均每天减少 190 万桶,第四季度预计继续减少 70 万桶。现有生产仍难以满足消费,需要使用库存填补缺口。
全球经济活动仍在扩张。9 月全球综合 PMI 达到 54.3,生产和订单仍在增长。高能源成本影响部分需求,但目前没有出现全球性的需求崩塌。
供应恢复带来的油价下降,可以同时减轻通胀与增长压力;居民少消费、企业少生产带来的降价,则伴随增长损失。
全球面临通胀回升和增长放缓的压力,但企业生产与订单仍在增加,欧元区工资增速放缓、美国长期居民预期较稳。现有证据尚未显示全球进入持续性滞胀。
图表5:2025年-2027年全球GDP增速与全球通胀率变化
资料来源:世界银行 2026 年 6 月基准预测;E 为估计,F 为预测。PMI 为 9 月企业调查。
基准预测:短期承压,随后改善。世界银行 6 月预计,2026 年全球增长 2.5%、通胀 4.0%;2027 年增长回升至 2.8%、通胀降至 3.1%。基准情形下,能源冲击的影响逐步缓解。
最新数据:经济活动仍在扩张。9 月全球综合 PMI 达到 54.3,生产、订单和就业增长加快,AI 与部分产业需求继续支持经济。能源成本偏高、消费信心低于战前,仍给增长带来压力。
严重冲击情景:增长更弱,通胀更高。若能源断供加剧,并伴随更严重的金融压力,世界银行风险情景下 2026 年增长可能降至 1.3%,通胀升至 4.4%。
供应恢复:能源成本回落,通胀下降,消费、投资与增长逐步改善。
需求收缩:消费和生产减少,油价与通胀下降,经济可能陷入衰退。
长期短缺:成本持续、涨价扩散,消费与生产疲弱,持续性滞胀风险上升。
全球尚未全面陷入滞胀。风险取决于供应恢复、涨价向工资和其他商品的扩散,以及消费和投资是否持续走弱。
2.2 历史比较
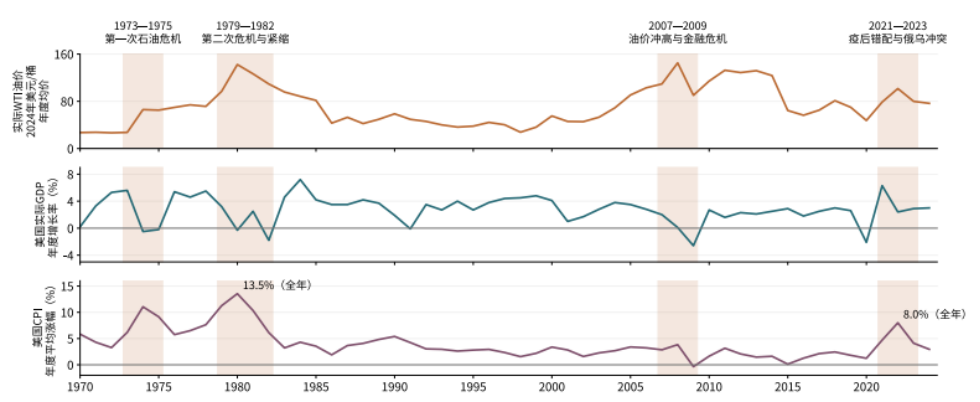
第一次石油危机:1973—1975 年
危机前美国已有通胀压力。中东战争后,石油禁运和减产使油价在数月内升至原来的约 4 倍。
美国 CPI 同比于 1974 年 12 月达到 12.3%。经济从 1973 年 11 月至 1975 年 3 月衰退,物价上涨与经济下滑同时发生。
第二次石油危机:1979—1982 年
上一轮通胀尚未解决,1979 年伊朗革命又引发供应冲击,国际油价再次大涨。
CPI 同比于 1980 年 3 月达到 14.8%。美联储大幅加息,美国经历 1980 年和 1981—1982 年两次衰退,失业率最高 10.8%。
为什么滞胀持续这么久?
石油依赖高,替代能源有限。涨价广泛影响工业、交通和生活,短期内很难找到其他能源替代。
工资和物价互相推高。企业涨价、员工要求加薪,工资成本又推动提价,使冲击扩大到其他商品和服务。
政策在物价和就业之间反复调整。早期未能控制持续通胀,后期大幅加息虽压低通胀,却带来严重的产出和就业损失。
图表6:美国年度GDP 增长与 CPI 通胀
资料来源:FRED;Federal Reserve History;BLS;NBER
两次冲击后通胀都出现回落,但背后的原因和经济代价不同。
2008 年:金融危机使能源需求骤降
背景:此前全球经济扩张、石油需求增长,加上供应限制,油价在上半年快速上涨。
经过:美国 CPI 同比 7 月达 5.6%。下半年金融危机加深,银行收紧信贷,居民和企业大幅减少支出;始于 2007 年底的衰退进一步恶化。
结果:消费、投资和石油需求急降,油价与通胀大幅回落,经济却陷入严重衰退
2022 年:供应调整与货币政策收紧
背景:疫后需求恢复,供应链仍有瓶颈,俄乌冲突进一步推高能源和商品价格。
经过:美国 CPI 同比 6 月达 9.1%。此后能源贸易改道、供应链修复,主要央行大幅加息。
结果:能源和商品价格下降,政策抑制需求,通胀逐步回落。美国 2021—2023 年没有出现 NBER 认定的衰退。
为什么没有重演 1970 年代的持续性滞胀?
2008 年:需求下降得太快。金融危机使信贷和支出急剧收缩,油价失去支撑,通胀下降,但经济付出了很大代价。
2022 年:供应逐步调整。能源贸易改道、供应链恢复,能源和商品价格回落,减轻了涨价压力,但核心通胀下降较慢。
2022 年后:政策收紧,长期预期较稳。央行大幅加息,抑制需求和通胀预期,降低了工资与物价反复相互推高的风险。
依靠需求崩塌控制通胀,往往伴随严重衰退;供应能够恢复,控制通胀的经济代价就可能小得多。
今天有更多办法应对能源短缺,央行控制通胀的经验也更丰富。但地缘冲突、供应链变化、高利率和 AI 建设,又带来了新的风险。今天有更多缓解冲击的条件
直接石油负担下降。产业结构和能源使用方式改变。美国石油支出占 GDP 由 1980 年接近 8% 降至2024 年约 3%,直接成本负担有所减轻。
供应调整办法更多。战略储备、其他产油国、LNG贸易和替代运输路线,能够缓解部分短缺,为调整争取时间。
央行更重视通胀预期。欧元区核心通胀较稳、工资增速放缓,美国居民五年期预期保持 3.0%,工资与物价反复上涨的风险受到一定抑制。
技术和投资支持增长。AI 相关建设带来当前订单,数字化、AI 应用和节能技术有望提高长期生产效率。也出现了新的压力。
地缘冲突和贸易限制增加。关键通道受阻,贸易壁垒和供应链重组,使企业更难找到低成本的替代来源。
高利率加重债务和投资压力。借钱和还债更贵,会使企业减少投资,也可能推迟能源扩产和基础设施建设。
AI 增加电力、设备和资金需求。长期可能提高效率,但短期建设需要大量投入。相关供应跟不上,部分成本就可能进一步上涨。
1970 年代的滞胀推动经济学家重新思考宏观政策。过去一些被认为稳定的经济关系,在高通胀和能源危机面前不再可靠。
传统政策遇到了困难。两次石油危机使西方国家同时面对高物价、高失业和低增长。政府扩大支出刺激需求,不能直接增加石油供应,还可能使通胀更加严重。
理论开始更重视人的行为和预期。Lucas 在 1976 年指出,政策变化时,居民和企业也会调整决策。政策效果分析需要考虑这些行为调整,以及经济关系随政策发生的变化。
2026 年诺贝尔经济学奖关注宏观稳定政策的微观基础。Robert E. Hall 和 Michael Woodford 因相关研究获奖。Hall 研究消费决策、失业和经济波动,Woodford 研究价格调整、通胀预期与货币政策,为理解政策如何发挥作用提供了理论基础。
这些研究影响了政策实践。现代央行通过利率影响消费和投资,也通过政策沟通、公布目标和前瞻指引,影响居民和企业对未来通胀及利率的判断。2008 年金融危机后,这些工具得到更广泛应用。
控制通胀需要同时分析当前物价,以及居民和企业预期与行为的变化。
2.3 国际比较
美国是全球最大的原油生产国,国际油价上涨仍会增加家庭和企业的支出。政策需要兼顾控制通胀、维持增长和增加供应。
(1)美国现状:石油产量高,物价和利率仍有压力
本国产油多,仍受国际价格影响。2025 年原油产量达到 1360 万桶/日,居全球第一。油价上涨让产油企业受益,也增加居民加油、企业运输和工业生产成本。
通胀压力推动利率上升。美联储 2026 年 9 月加息 25 个基点至 3.75%—4.00%。较高利率抑制需求,也增加家庭贷款和企业投资成本。
经济仍有投资支撑。AI 和数据中心建设继续带来订单,但能源和借款成本上升,使住房、小企业和部分传统行业面临更大压力。
(2)应对措施:控制通胀,同时增加能源供应
加息抑制需求和持续涨价。美联储提高利率,防止能源涨价进一步影响工资和其他商品价格。能源短缺需要通过释储、增产和运输改善来缓解。
储备和增产缓解短缺。释放石油储备、扩大国内生产和改善运输能力,可以增加供应,减少单靠加息控制通胀的代价。
财政支持重点帮助受冲击家庭。补贴和税收支持优先用于能源负担较重的家庭,控制支出,避免长期普遍补贴刺激需求。
(3)国际影响:增产缓解短缺,高利率影响全球融资
扩大生产和出口,增加国际供应。美国增产有助于减轻其他能源进口国的成本压力。
加息可能推高美元融资成本。美国利率上升会影响国际金融市场,使部分能源进口国同时面临油价与借款成本上涨。
需求放缓也会影响贸易伙伴。高利率若抑制美国消费和投资,全球商品与能源需求可能下降,价格压力减轻,其他国家的出口和增长也会受影响。
历史经验:1979 年后,美国大幅加息控制通胀,随后经历 1980 年和 1981—1982 年两次衰退,失业率最高 10.8%。增产能缓解短缺,紧缩则需要权衡增长和就业代价。
欧洲依赖进口能源,油气涨价直接影响家庭和工业生产。欧元区采用统一货币政策,各成员国的财政支持能力却不同。
(1)欧洲现状:进口依赖较高,能源通胀明显上升
进口能源多,涨价影响直接。2024 年欧盟能源进口依赖度约 57%。油气涨价推高家庭账单和企业成本,能源密集型企业受到的压力更大。
能源价格推动通胀回升。2026 年 9 月欧元区总体通胀 3.8%,能源通胀 18.8%。涨价主要集中在能源,企业仍可能逐步向其他商品和服务转嫁成本。
高债务限制财政支持。2025 年法国、意大利政府债务分别占 GDP 的 115.6% 和 137.1%。长期补贴更难维持,高利率也增加企业和家庭负担。
(2)应对措施:稳定供应,协调货币与财政政策
扩大采购来源,加强跨国合作。增加油气进口来源,改善欧洲内部电力、管道和运输联系,减少对单一来源的依赖。
补贴优先支持受冲击群体。重点帮助低收入家庭和受影响企业,明确支持期限,控制财政负担,同时保留节能动力。
控制通胀,兼顾增长与偿债压力。ECB9 月加息 25 个基点,存款便利利率升至 2.50%。加息抑制需求,也增加企业融资和政府偿债成本。
历史经验:英国年度零售物价指数涨幅从 1975 年的 24.2% 降至 1978 年的 8.3%,1979 年又升至 13.4%。新的能源冲击仍可能使通胀反弹;供应替代与政策协调需要持续推进。
日本高度依赖进口能源。油价上涨与日元贬值推高国内成本,高政府债务和国债收益率上升又限制了政策调整空间。
(1)日本现状:能源、汇率与债务压力相互叠加
能源依赖进口,日元贬值加重成本。国际油价上涨时,若日元同时贬值,购买同样数量的能源就需要更多日元。家庭生活成本和企业生产费用上升,购买力与利润受到影响。
日元持续偏弱,国债收益率维持高位。10 月日本 10 年期国债收益率仍在 3% 左右,美元兑日元接近 158。能源涨价和日元贬值推高进口成本,市场担心通胀持续,日本央行面临进一步加息的压力。与此同时,高利率增加政府偿债和企业融资成本,股市也容易受到冲击。
政府债务较高,政策空间受到限制。2026 年 8 月 CPI 同比上涨 1.9%,9 月央行加息 25 个基点至 1.25%。加息有助于控制通胀、缓解日元贬值压力,但也可能增加政府偿债成本,拖累投资与增长。
(2)应对措施:稳定物价,同时兼顾汇率与债务
谨慎调整利率,稳定通胀与汇率预期。加息可以抑制通胀、支持日元,但也会推高政府和企业融资成本。货币政策需兼顾物价、汇率与增长,避免调整过快引发金融市场波动。
通过财政补贴减轻家庭负担。重点帮助能源支出较高的家庭和受冲击企业,安排好补贴退出时间。长期补贴会增加财政压力,需要在稳定消费与控制债务之间权衡。
推动节能和能源结构转型。增加油气进口来源,提高能源效率,推进核电、可再生能源等替代能源建设,逐步降低对中东石油及关键运输通道的依赖。
能源、汇率与债务压力相互叠加。加息缓解通胀,却可能加重债务与增长压力;补贴减轻眼前负担,长期仍需依靠能源替代和效率提高。
中国整体能源供应以国内煤炭和电力为支撑,但原油高度依赖进口。面对能源冲击,通过价格调控、供应调整和库存缓冲保障国内市场。
(1)中国现状:整体能源保障能力较强,原油依赖进口
能源结构以国内供应为主。2025 年煤炭占能源消费的 51.4%,石油占 18.2%。电力供应对石油依赖较低,但交通运输、石化等行业仍需要大量油品。
原油进口依赖度高。2025 年进口原油 5.78 亿吨、国内生产 2.16 亿吨,进口占供应量约 73%;约一半进口原油经过霍尔木兹海峡,容易受到中东运输中断影响。
进口下降,工业成本承压。2026 年第二季度原油进口约 810 万桶/日,环比下降 32%。8 月 CPI 同比上涨0.8%,PPI 上涨 3.8%,部分炼化企业面临成本压力。
(2)应对措施:控制价格涨幅,保障国内供应
临时调控汽柴油价格。限制国际油价上涨向国内零售价格的传导,减轻居民和交通运输行业的成本压力。
调整供应、采购和库存。阶段性限制成品油出口,优先保障内需;炼厂调整开工率和原油采购,利用商业库存弥补部分供应缺口。
增加供应来源,推动能源替代。稳定国内油气生产、拓展进口来源,继续推动新能源汽车、节能和电气化。但航空燃油和石化原料短期仍较难替代。
中国能源总体保障能力较强,但进口原油仍是薄弱环节。短期依靠价格调控、库存和供应调整缓解冲击,长期则需要减少对进口石油的依赖,尤其要解决石化原料等难以替代的用油需求。
2.4 AI的影响
AI 提高生产效率,可以增加供给、降低单位成本;建设数据中心则立即增加设备、电力和资金需求。两种作用的时间差,会影响增长和通胀。
(1)缓解滞胀:提高效率,支持生产和投资
提高生产率,降低单位成本。美联储小企业调查中,71% 的 AI 使用企业报告生产率提高。编程、设计和客服等任务完成得更快,相同时间可以提供更多产品和服务,帮助企业吸收能源涨价。
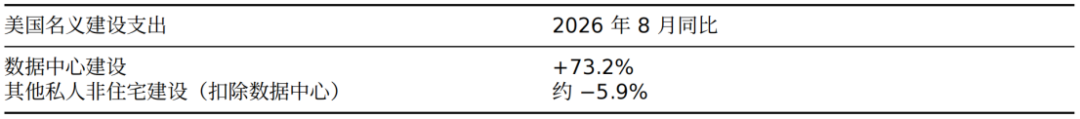
增加投资,带动订单和就业。2026 年 8 月,美国数据中心建设支出同比增长 73.2%。设备采购、施工和配套设施建设,为相关产业提供订单,减轻其他行业投资走弱对增长的拖累。
改善能源使用效率。AI 可以预测用电需求、优化电网调度和设备维护。企业通过培训员工、调整流程,将技术应用转化为更多产出和更低的单位投入。
(2)加剧滞胀风险:需求先增加,成本先上升
新增需求挤压电力和设备供应。IEA 估计,2025年全球数据中心用电约 485 TWh。建设持续扩张,而发电、电网和设备交付需要时间,供应紧张地区的电价和建设成本可能上升。
成本节约慢于投资支出。同一小企业调查中,77%的 AI 使用企业表示劳动成本保持不变。设备采购和建设支出先发生,企业还要投入培训和流程改造,才能持续降低单位成本。
能源仍贵时,投资降温会拖累增长。美国同期其他私人非住宅建设支出同比约下降 5.9%。若高电价和高利率使数据中心项目推迟,设备与施工订单也会减少,增长放缓与高成本就会同时出现。
目前 AI 相关建设依然很强,但能源和融资成本上升,可能影响未来项目的回报与进度。不同企业承受压力的能力也不同。
图表7:2026年8月美国名义建设支出同比变化
资料来源:Census;IEA;美联储
数据中心与其他建设投资差别明显。美国 8 月数据中心建设同比增长 73.2%,其他私人非住宅建设约下降 5.9%。数据中心带动设备和施工订单,其他商业建设却较弱。
电力和设备涨价会减少项目回报。数据中心要持续供电和冷却,电价提高未来运营费用;服务器、设备与施工涨价,则增加前期投入。
高利率增加借款负担。数据中心前期投入大、回收期长。借款较多的开发商和配套企业,可能因此推迟甚至取消项目。
不同企业的资金来源不同。大型科技企业能用自身现金流投资,开发商和配套企业更依赖外部融资,受到利率变化的影响更大。
投资放缓有两种后果。电力和设备需求减少,可能减轻价格压力;若能源仍短缺,投资和就业却先下降,增长就会走弱,供电扩建与未来效率改善也可能推迟。
投资增长、能源供应和生产率提高的先后顺序不同,AI 对增长和物价的影响也会不同。
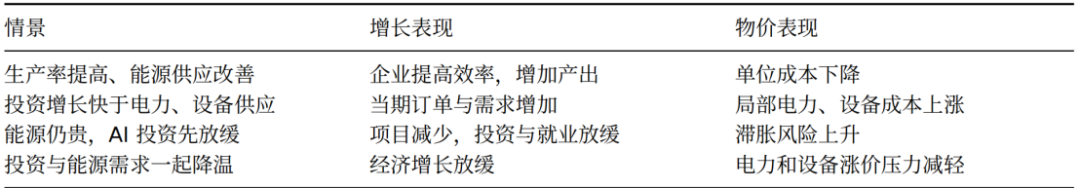
图表8:通胀情景分析
资料来源:IEA;美联储;美联储小企业调查
投资和订单比整体降价更容易看到。美国数据中心建设仍在快速增长,一些使用 AI 的企业也报告了效率改善,劳动成本保持不变的受访企业占 77%。
扩大生产能力需要时间。企业大规模应用 AI、扩建电网和增加能源供应,都需要投入和调整。条件逐渐改善后,AI 才能帮助更多企业增加产出、吸收能源涨价。
要警惕投资先减速、效率改善还没跟上。如果能源成本居高不下、借钱越来越贵,企业可能先推迟建设。此时增长放缓,而成本仍高,滞胀风险就会增加。AI 长期有望增加供给,短期则增加能源和设备需求。两种作用出现的先后顺序,将影响滞胀风险。
2.5 全球化的本质
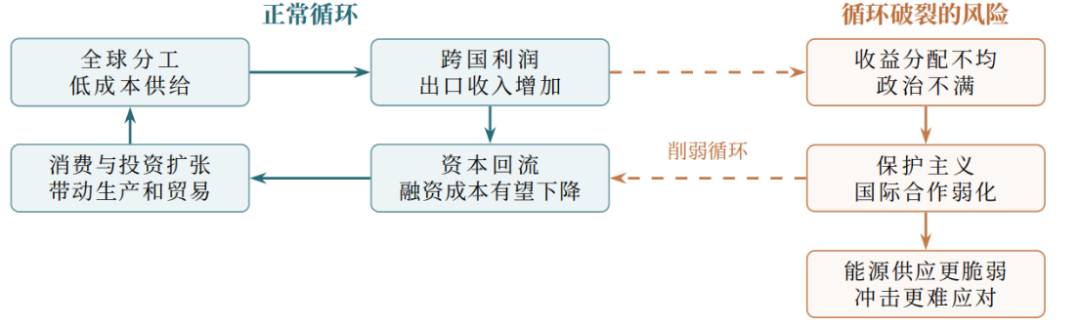
商品循环:低成本支持消费。全球分工利用各地的资源、劳动力和技术优势,降低商品成本;居民购买力提高,消费又带动生产与贸易。
资本循环:跨境资金支持融资。出口国储备和跨国企业利润的一部分回流国际金融市场,增加安全资产需求,有可能压低长期利率,支持消费和投资。
分配矛盾削弱合作。资本持有者受益于利润和资产上涨,部分劳动者面临工资增长慢、岗位转移和收入不稳。受损群体长期得不到补偿,保护主义压力上升,贸易与投资合作随之减弱。
图表9:全球化的循环与破裂
资料来源:复旦发展研究院
能源危机对全球化循环的冲击:能源涨价推高生产和运输成本,抵消全球分工的低价优势,削弱购买力与消费需求。能源进口账单增加,也使收入转向出口国,改变跨国资本流动。新增石油收入可能回流国际金融市场,但通胀和地缘政治风险也可能推高长期利率,压低消费与投资。国际合作减弱时,替代采购和跨境融资更难,冲击也会更严重、更持久。
全球化依靠低成本商品支持消费,也依靠国际资本流动支持融资。能源危机削弱前者、改变后者;商品与融资成本若同时上升,全球经济就可能从“低通胀、低利率、消费扩张”转向“高成本、高利率、增长放缓”。
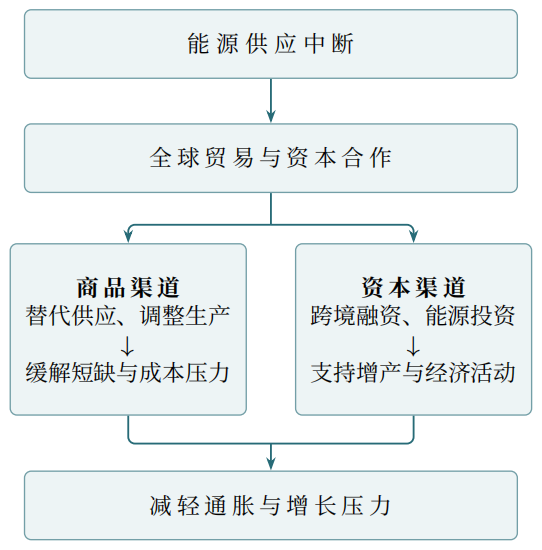
全球贸易提供替代能源,国际分工帮助降低成本,跨境资本支持融资和投资,共同减轻能源涨价对生产与消费的影响。
图表10:全球化缓解能源冲击的路径
资料来源:IMF;IEA
国际贸易与合作缓解能源短缺。一个产区或运输通道受阻后,进口国可以从其他国家采购油气、调整运输路线。各国还可以协调释放储备、共享供应信息,减少争抢资源,加快能源供应恢复。
国际分工降低成本,支持消费与贸易。能源涨价增加生产和运输费用,但企业可以更换供应商、调整生产地点、采用节能技术,吸收部分成本上涨。商品涨价压力减轻,居民购买力受到的影响较小,消费和贸易也更容易保持稳定。
跨境资本流动支持能源投资与经济活动。国际资金可以帮助其他产区扩大生产、建设电网和替代能源设施。产油国增加的出口收入,也可能回流国际金融市场,为其他国家的融资和投资提供支持。
全球化通过更多供应来源、国际分工和跨境资本流动,为各国提供更多调整办法,减轻能源冲击对物价和增长的影响。
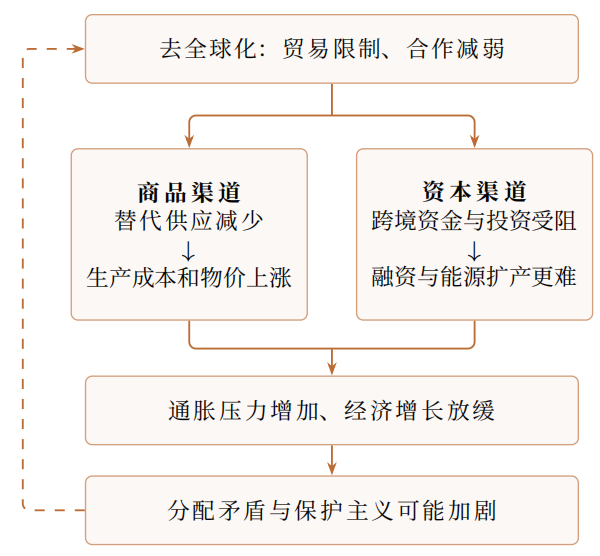
贸易限制与国际合作减弱,使各国更难寻找替代能源和获得跨境融资。能源短缺发生后,生产成本与融资压力可能同时上升。
图表11:去全球化与能源危机的加重
资料来源:IMF;复旦发展研究院
贸易限制减少供应选择,推高生产成本。关税、禁运和排他性采购,使进口国在主要能源来源中断后更难找到替代供应。企业还可能承担供应链重组、运输距离增加等额外成本,进一步推高商品价格,削弱居民购买力。
资本流动受阻,能源供应恢复更慢。地缘政治风险和金融限制可能增加企业融资难度,减少跨境投资。油田、管道、港口和替代能源设施建设都需要大量资金与技术,国际合作减弱会拖慢扩产,使能源短缺持续更久。
经济损失可能推动更多保护主义。能源涨价、企业减产和失业,对低收入家庭影响更大。生活压力增加,可能使更多人支持贸易保护和本国优先政策,进一步削弱国际合作,让未来的能源危机更加难以应对。
去全球化可能同时增加生产成本和融资压力,削弱消费与投资;经济损失又可能推动更多保护主义,使能源危机更加持久。
03 专家解读
克里斯塔利娜·格奥尔基耶娃(Kristalina Georgieva):格奥尔基耶娃对能源供应恢复速度和冲击持续时间,比市场普遍预期更加谨慎。各国通过替代运输、增加供应、释放储备和减少能源消费应对危机,全球经济仍保持约 3% 的增长前景,但库存有限,供应何时完全恢复仍有很大不确定性。AI 投资正在增加电力、设备和资金需求,生产率提高却需要更长时间。高债务和融资成本上涨,也限制了政府的应对能力。因此,央行需要关注能源涨价是否扩散到其他商品和服务,以可信、稳定的政策避免通胀长期偏高,并维护货币政策的独立性。
菲利普·莱恩(Philip R. Lane):莱恩认为,能源涨价是欧元区近期通胀反弹的主要原因。9 月总体通胀 3.8%,能源通胀 18.8%,剔除能源后仅2.3%,尚未像 2022 年那样广泛扩散。但能源成本可能经过一段时间才影响其他商品和工资,ECB 预计非能源通胀从 2026 年的 2.3% 升至 2027 年的 2.6%。另一方面,能源涨价会减少实际收入、压低企业利润,使消费和投资放缓,从而减轻中期通胀。央行需要同时判断涨价有没有扩散、需求受到多大影响,以及融资成本是否进一步拖累经济。
赵伟(申万宏源证券首席经济学家):赵伟认为,基准情形下,四季度全球经济可能呈现“类滞胀”环境,即通胀压力上升,增长也面临放缓风险。不同经济体的情况不同:美国需求仍较强,欧洲更容易受到进口能源涨价影响。美欧日加息的重点也不同,美国侧重抑制需求,欧洲更关注能源涨价向其他商品和工资扩散,日本则在工资和预期改善后逐步退出宽松。他尤其担心油价再次大涨,使居民认为高通胀会持续更久,进而要求加薪、推动企业继续提价。如果央行被迫进一步加息,消费和投资就可能受到更大冲击,稳物价与稳增长更难兼顾。
陆挺(野村证券董事总经理、中国首席经济学家):2026 年 9 月 16 日,广州《财富》世界 500 强论坛期间接受《第一财经》采访陆挺对中东冲突最终得到解决相对乐观。他认为,战争终究会结束,供应有机会恢复,油价不一定长期维持高位。战争推高了能源价格和通胀担忧,也提高了市场对美联储继续加息的预期,但全球经济表现好于此前一些悲观预测。各国释放战略储备、美国等产油国增加供应,都在缓解短缺。随着冲突缓和、石油运输和生产恢复,油价仍有可能逐步回归正常。
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号