作者:于玥 发布时间:2026-11-03 来源:全球人工智能创新治理中心+收藏本文
编者按
欧洲持续加大本地算力建设投入,但投资增长能在多大程度上转化为实际可用算力,仍值得进一步关注。2026年9月10日,比利时布鲁盖尔研究所(Bruegel)发布政策简报《欧洲如何解决其紧迫的AI计算基础设施短缺问题?》( How can Europe address its pressing AI compute infrastructure shortfall?)。报告认为,欧洲人工智能算力基础设施明显落后于美国和中国,当前扩大算力供给的关键约束并非单纯的缺乏私人资本,而是项目投运缓慢、电网接入困难和全球芯片供给有限。因此,欧洲应加快基础设施审批和电网建设,同时审慎设置本地化和技术主权要求,并通过更加灵活的政策工具提升欧洲人工智能算力基础设施的建设效率。
文中观点不代表编译者或发布平台立场,完整论述及作者原意请参阅英文原文。
作者介绍
Bertin Martens(布鲁盖尔研究所高级研究员);Tillman Schenk(布鲁盖尔研究所研究分析员)。
图片来源:报告原文
01
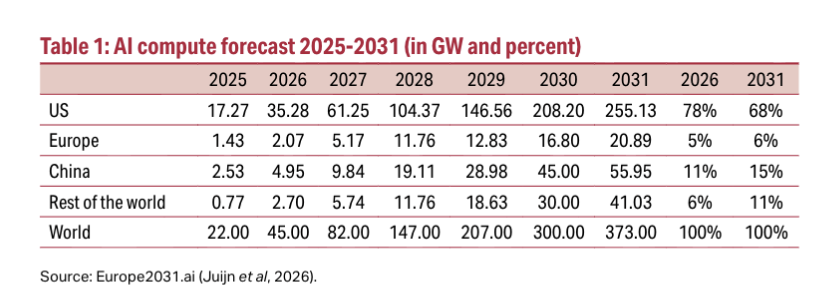
随着人工智能应用的扩展,稳定获得算力成为企业采用新技术的重要条件。欧洲当前人工智能发展的困难在于,本地基础设施的增长速度落后于全球扩张的速度。报告指出,欧盟在芯片、算力、模型和应用等环节均落后于中美,具有代表性的模型数量较少,主要模型开发企业只有Mistral一家。随着人工智能应用扩展,欧洲正在增加本地基础设施,但建设速度尚不足以缩小差距。
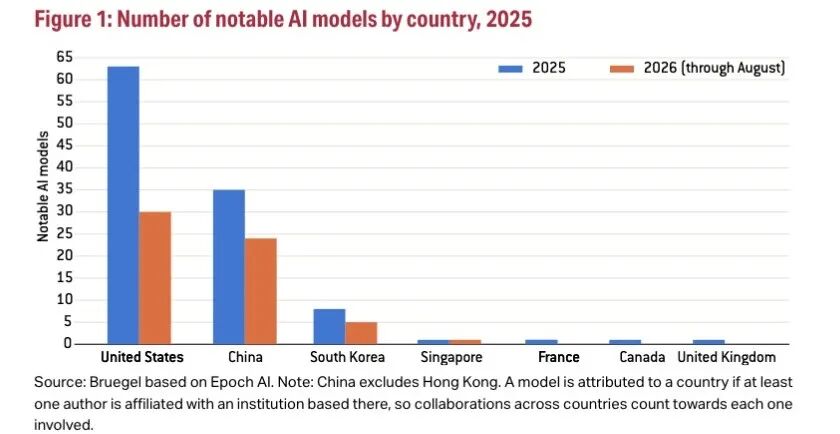
表1 图片来源:报告原文
当前欧洲需要关注的不只是新增了多少设施,还包括新增速度能否缩小相对差距。本地份额偏低之所以成为政策问题,是因为境外算力无法在所有情况下替代境内供给。如果跨境服务始终畅通,欧洲企业可以租用其他地区的设施,享受全球分工的效率收益。但模型访问、软件更新和远程维护通常需要持续授权,一旦相关政策或服务安排改变,用户就可能失去对关键资源的访问。
报告认为,境内算力是增强欧洲自主性的必要条件。人工智能算力基础设施落地后,欧盟更有条件通过合同和监管保障服务连续性,也可能获得税收、技术外溢和人才集聚等收益。不过,哪怕设施位于欧洲,也并不能自动消除模型和软件层面的外部依赖。因此,欧洲需要在扩大本地容量的同时,确保这些容量能够持续、可靠地服务用户。
02
为了扩大供给,欧盟提出人工智能超级工厂倡议,希望以公共资金带动大型算力设施建设。然而,报告对项目清单的分析显示,101个现有及规划项目中,76个完全由私人企业融资,占规划容量的84%。相比之下,5座规划中的超级工厂合计约750兆瓦,仅占2031年欧洲预计容量的4%左右。
报告对此结构提出质疑,即如果私人资本已经承担大部分建设,公共补贴是否仍应优先用于增加投资规模?报告认为,现有证据不足以证明欧洲算力建设普遍存在私人融资市场失灵。对于学术研究、公共服务和初创企业的需求,政府也可以补贴其租用算力,而不必一律通过自建设施满足。在市场竞争充分、服务价格加成较低的条件下,租赁可能更节省公共资金。
与融资相比,项目何时能够投入运营,更直接影响投资者的选址。报告援引一项数据中心财务模型,即在所设定的100兆瓦项目中,投运延误一年,会使全生命周期价值损失超过5.5%;电价翻倍造成的损失约为4.5%。这些比例依赖模型假设,不能推广为所有项目的固定规律,但它们提示,等待时间可能比部分运营成本更影响投资回报。
延误往往来自审批与电网接入。土地、环境、并网和现场发电许可涉及多个政府层级及私人主体,程序缺乏衔接,会让项目即使获得资金也难以开工或通电。在法兰克福、伦敦、阿姆斯特丹、巴黎和都柏林等欧洲传统数据中心市场,报告引用的研究估计,并网平均需要7至10年。这里的区域范围包含英国,不能全部视为欧盟样本。
欧洲亟须解决的,是如何把投资意愿转化为及时投运的设施。为此,报告建议将部分超级工厂资金转向审批协调和并网提速,对更快完成许可的地区提供竞争性拨款,并推动前瞻性电网投资。这样既能提高已有项目的回报,也有助于吸引新的私人投资。少量具有明确安全或战略需要的工作负载,则仍可获得专项支持。
图片来源:报告原文
03
在解决投运障碍的同时,欧盟还希望通过《云与人工智能发展法案》提案(CADA)提高服务自主性。报告所述提案拟设置四个累进的“主权保障”等级,逐步增加对服务商设立地点、人员、数据处理、软件控制和审计的要求。这些规定尚需立法通过,不能作为已经生效的法律来理解。
报告认可部分敏感任务需要更严格保障,但提醒,标准的强度会影响供给。供应商、人员和技术来源受到更多限制后,可选服务范围可能缩小,审计与合规成本也可能提高。对预算固定的公共机构而言,单位价格上升就意味着能够购买的算力减少。如果要求同时降低投资吸引力,还可能放慢本地设施建设。
由此,主权政策面临一个实际取舍,即更严格的投入端本地化条件,可能增强某些任务的控制能力,却未必有利于扩大整体供给。欧洲应优先增加可用容量,不应仅因硬件来源或企业所有权属于非欧盟主体而排斥投资,更广泛的本地化条件则应与供给能力相适应。
作为替代,报告建议更多关注服务产出,即欧盟客户的计算任务究竟在哪里完成。对于关键行业的私人采购,可以建立自愿的“在欧盟处理”标识,让重视服务连续性的客户作出选择。这一标识必须以可供外部审计的实际工作负载为依据,不能只看企业注册地或数据中心地址。如果部分计算仍在境外完成,供应商应如实披露。
这种做法把客户需求与本地建设联系起来,当客户愿意选择可信的境内处理服务,供应商就可能增加在欧洲的部署。但这个机制仍取决于市场需求,不能假定标识一经设立便会自动带来投资。相应地,企业还应披露在欧盟安装的芯片、可用容量和实际处理量,使政策制定者能够判断本地供给与需求之间的差距。
图片来源:报告原文
04
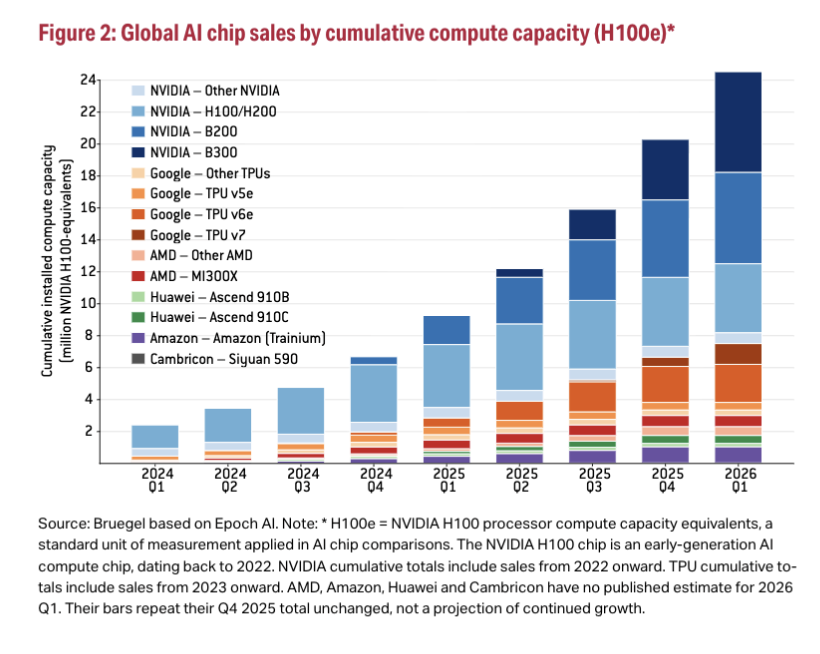
报告认为,即便欧洲改善审批并放宽不必要的限制,但其扩张速度仍受全球芯片供应约束。报告采用的预测认为,先进芯片产能受芯片制造和极紫外光刻设备供给制约,而扩产需要多年时间。因此,在短中期供应大体固定的假设下,欧洲若要增加份额,就需要争取更多现有芯片流向本地数据中心。
这也解释了为什么投运速度不仅是地方建设问题,还关系到全球资源配置。芯片供应商和大型云服务商需要选择部署地点,能够更快通电并产生收入的项目更具吸引力。相反,补贴即使降低了建设成本,如果设施仍长期等待并网,也难以充分发挥作用。
同样的,更换供应商也不能立即解决短缺问题。报告表明,芯片与软件生态紧密结合,英伟达CUDA平台积累的工具、程序库和开发经验,提高了用户迁移的成本。其他厂商虽然扩大了市场参与,但也受到制造产能、技术适配和出口规则的影响。欧洲因而需要在现有全球供应体系中争取更有利的配置,而非假定短期内即可摆脱所有外部依赖。
由此,报告形成一套相互衔接的政策思路。首先,可以通过改善审批和电网条件,提高欧洲项目的投运速度;再以更有吸引力的选址条件争取资本与芯片;同时,通过可信的境内处理标识和信息披露,使新增设施更好地服务欧洲需求;而公共资金可重点用于协调障碍和少量战略任务。报告最后表示,欧洲能否获得更多可负担、可持续使用且可监管的算力,是检验政策最终是否具有成效的落足点。
原文链接
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号