作者:孙立坚 发布时间:2026-11-07 来源:复旦发展研究院+收藏本文
孙立坚复旦发展研究院金融研究中心主任,复旦大学经济学院教授、博导
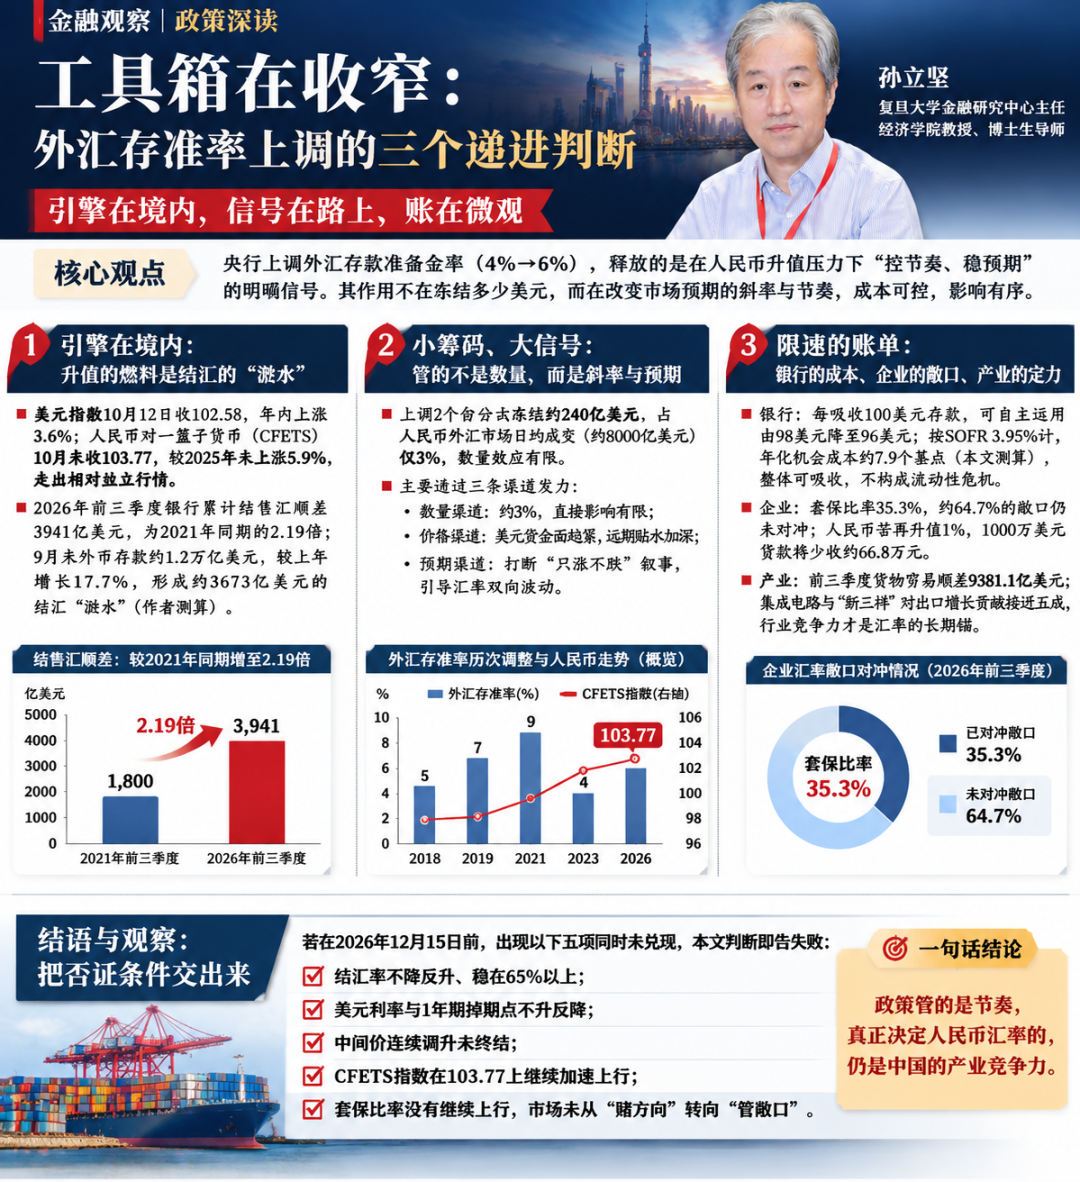
2026年11月3日,中国人民银行宣布,自11月15日起将金融机构外汇存款准备金率由4%上调至6%。这是近五年来该工具首次上调,上一次上调还是2021年12月。当天在岸人民币对美元16时30分收报6.6765,较前一交易日下跌307个基点,自10月14日起连续14个交易日的升势就此中断。
真正让人困惑的是背景。美联储9月刚刚加息25个基点,把联邦基金利率抬到3.75%—4.00%;美元指数9月中旬以来上涨约3%。按教科书,人民币应当承压;现实却是它创下四年多新高。央行为什么要在一个“不该升却在升”的时刻踩刹车?这引出三个层层递进的问题:“病”在哪里?“药”对不对症?药效的边界在哪里,真正要治的又是什么?
01 一问病灶:强美元之下,人民币为何“独强”?
答案是:升值的引擎在境内,而且真正的风险不在流量,而在存量。
先看价格。今年前9个月人民币对美元累计升值4.2%,10月又升约0.8%。更能说明问题的是一篮子汇率:CFETS人民币汇率指数从9月11日的101.49升至10月末的103.77,涨幅超2%。对美元升、对一篮子也升,说明这不是美元自身的故事。
再看流量。前三季度我国出口23.2万亿元、进口16.74万亿元,顺差约6.46万亿元。顺差转化为结汇压力:据外汇局数据,9月银行结汇2942亿美元、售汇2380亿美元,差额562亿美元;1—9月累计差额达3941亿美元。机构测算显示,结汇率由7月的57.2%升至9月的65.3%。升值预期越强,企业结汇越急;结汇越多,人民币越强。顺周期的正反馈已经成形。
但最值得警惕的是存量。央行数据显示,9月末外币存款余额1.2万亿美元,同比增长17.7%,前三季度增加1394亿美元;外币贷款余额却只有5719亿美元,同比仅增3.1%,前三季度仅增268亿美元。存贷之间横着一个约6300亿美元的“美元堰塞湖”。这些美元是过去几年企业“持汇观望”的结果。一旦预期翻转,它们就是随时可投入结汇的弹药。结汇率每上升一个百分点,都是在挖这个湖的堤。
全球对照更能看清问题的性质。同一年里,日本是另一个极端:4—5月动用约11.73万亿日元、然后7—8月又动用约15.40万亿日元(含7月底的日美联合干预)买入日元,全年累计约27.13万亿日元,日元仍在1美元兑159日元附近徘徊。日本的病是资本外流、本币过弱;中国的病是顺差美元在境内添积、本币过快。病情相反,药方自然不同。
02 二问药方:为什么是“准备金”,而不是“储备”和“价格”?
答案是:另外两条路要么已经走到尽头,要么代价太高。
价格工具已经到底。今年2月底,央行已把远期售汇业务的外汇风险准备金率下调至0,降低企业远期购汇成本。降到零,就没有再降的空间。
动用储备入市买美元,代价已有先例。瑞士央行2011年9月设定欧元兑瑞郎1.20的下限,为守住它累计买入约5560亿美元的欧元资产,资产负债表膨胀到GDP的约85%。2015年1月15日它突然放弃下限,瑞郎对欧元盘中暴涨逾30%,收盘仍涨约15%。用储备硬顾升值,会不断投放本币、抬高币值风险,还会招来“操纵汇率”的指责。
外汇存款准备金率恰好绕开了这些问题。它不动用储备,不投放人民币基础货币,提前12天预告,而且可以双向调节。2021年5月31日和12月9日,央行两次宣布上调,把它从5%抬到9%,以拑制升值;2022—2023年又三次下调至4%,以对冲贬值压力。它不服务于某个点位,而是一件双向的逆周期工具。央行10月8日发布的《关于人民币汇率的政策立场》说得很清楚:不预设汇率目标水平,不干预汇率长期趋势;在特定情景下可运用宏观审慎工具,极端情况下才直接干预。这次是该立场的首次兑现。
这剂药有多重?市场广泛引用的说法是:按外币存款1.2万亿美元测算,约冻结240亿美元,“不足日均成交8000亿美元的3%”,只有象征意义。这个判断用错了参照系。“8000亿美元”是国际清算银行统计的全球人民币成交,包含离岸和全部衍生品;外汇存准率却只作用于境内银行。换成境内口径,结论完全不同:
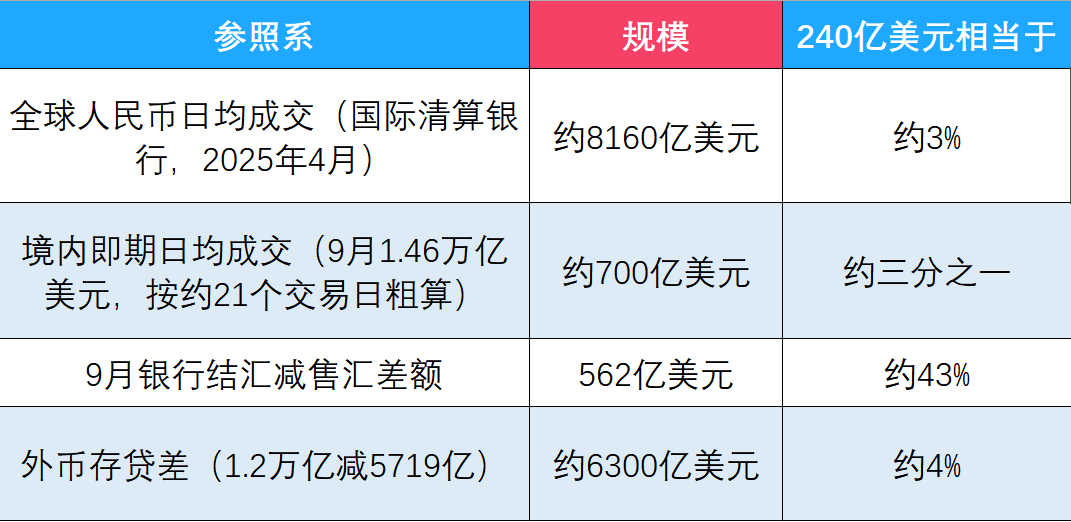
这张表说明了这剂药的真实药理。对银行体系,它是小手术:只占存贷差的约4%,不会造成美元闭缺。对边际供求,它却不是小数:约等于境内一天三分之一的即期成交,或一个月结售汇差额的四成多。而对预期,它是大信号。正因如此,它既能让市场“疼一下”,又不会伤筋动骨。
时点同样讲究。每年11月至次年1月通常是出口企业集中结汇的高峰。政策11月15日生效,是赶在闸门打开之前先加一道闸。
03 三问边界:刹得住节奏,刹不住方向,那真正要治的是什么?
答案是:它管得了一时的节奏,管不了结构;真正要治的是顺差美元“只进不出”的循环堵点。
边界有历史可查。2021年两次上调后,人民币都只是短线回调,2022年初仍在高位运行。真正让走势转向的,是美联储2022年3月开启的快速加息周期。反过来,2022—2023年三次下调,也没能阻止人民币贬值。这件工具能改变斜率,却改不了由国际收支、利差和美元周期决定的方向。
更深的镜子是日本的1985年。《广场协议》后不到两年半,美元兑日元从约240跌至约120,日元升值近一倍。日本为对冲“升值萧条”长期宽松,最终催生了资产泡沫。教训不是“升值有害”,而是两点:升值太快,企业来不及调整;用货币宽松去对冲汇率,会把汇率问题变成金融风险。这次外汇存准率上调只收美元、不收人民币,给调整争取时间,又不让国内货币政策为汇率买单。
那么,争取来的时间该用来做什么?至少有三件事。
第一,企业把汇率从“赌注”变成“成本”。 假设一家出口企业有1000万美元应收账款,按6.6765折合约6676.5万元;人民币再升值1%,就少收约66.8万元,对薄利的中小外贸企业足以吃掉一单的利润。外汇局数据显示,今年上半年企业外汇套保比率为35.3%,比2025年提高5.3个百分点;衍生品签约规模接近1.4万亿美元,同比增长40%。进步明显,但这也意味着,仍有约三分之二的汇率敞口没有做套保。
第二,用人民币从源头消解风险。 上半年人民币在跨境收支中的比重已达52.9%。计价货币换成人民币,就不存在“持汇待结”,这比任何衍生品都更彻底。
第三,给顺差美元找到出口。 这是更深层的问题。外币存贷比仅约48%,美元在银行里“趴着等升值”,既没有流向生产,也没有转化为有回报的海外资产。若只在结汇一端设闸,而不在对外投资、产业链出海、海外融资一端开渠,堰塞湖只会越蓄越高。这也是全球视野下的责任问题。潘功胜行长10月19日在金融街论坛上指出,应对全球经济失衡是逆差国和顺差国共同的责任。顺差国履行这份责任的方式,不是让本币脱缰式升值,而是让顺差形成的美元有序地再投出去。
判断这脚刹车是否奏效,不必等汇率点位。可以盯住四个指标:结汇率能否从65%上方回落;境内美元利率与掉期点是否变化;外币存款增速是否放缓;套保比率是否继续上行。若一个月后这四个指标都没有反应,就说明单靠信号不够,需要更强的工具。
04 结语
这次上调冻结的是240亿美元,释放的却是一个清晰的表态:央行不反对人民币升值,反对的是单边、过快、自我强化的升值。当世界在为本币太弱发愁时,中国遇到的是本币太强的烦恼,这本身就是实力的体现。但强势货币的考验从来不在汇率本身。它在于顺差美元能否顺畅循环、企业能否与波动共处、人民币能否成为更多交易的计价货币。刹车争取的是时间,答卷还得靠结构。
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号