作者:黄思雅、郭浩伯 发布时间:2026-11-11 来源:全球人工智能创新治理中心+收藏本文
人工智能热潮正在推动全球数据中心加速建设,但在美国和欧洲,这些支撑AI发展的基础设施,却越来越频繁地遭到当地居民反对。
11月3日美国中期选举期间,10个州的选民就41项涉及数据中心的地方公投议题进行表决,其中40项结果倾向限制建设。11月6日至7日,欧洲15个国家的百余个社会团体发起联合抗议,要求暂停大型数据中心项目。荷兰阿姆斯特丹一处微软相关数据中心建设工地受到抗议者冲击,爱尔兰、芬兰等国也相继出现示威活动。
值得注意的是,地方反对声浪不断扩大,美欧却没有放慢建设的脚步。在美国,联邦政府正加快数据中心审批,而部分州和地方政府却在收紧项目建设条件;在欧洲,社会组织要求暂停大型项目,欧盟则计划大幅扩大本土数据中心容量。
一边是不断增加的建设阻力,一边是持续升温的算力投资。随着人工智能竞争加剧,数据中心能否顺利接入电网、控制能源成本并获得地方支持,正在成为影响算力扩张的新问题。
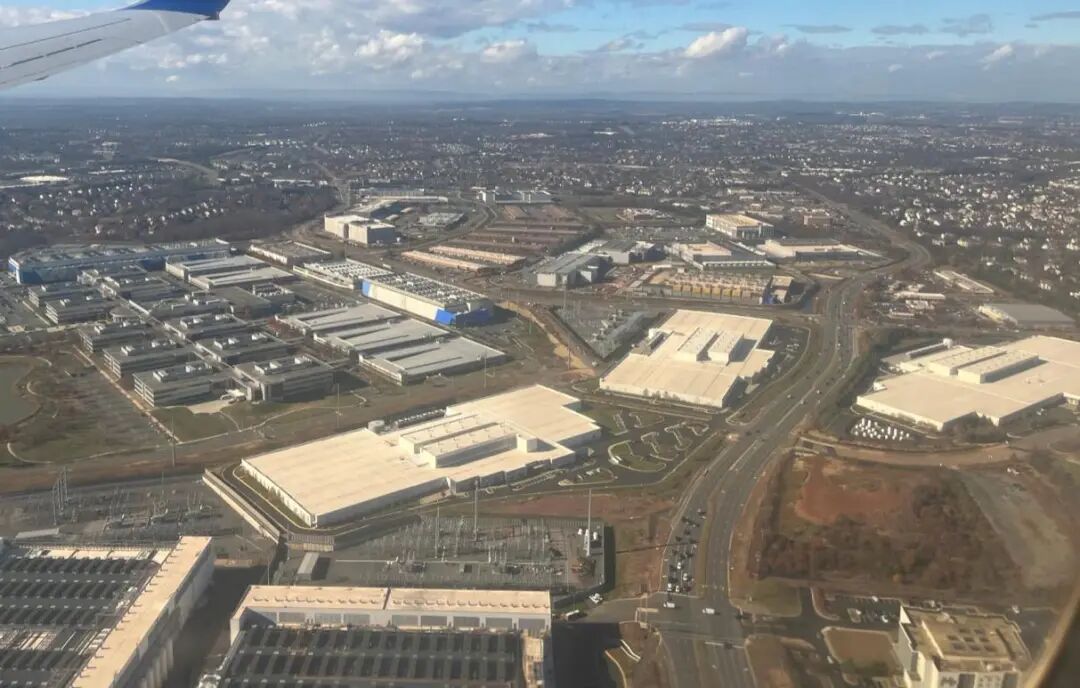
弗吉尼亚州劳登县阿什本一带,大型数据中心与商业楼宇交错分布
图片来源:Theodore Christopher摄,Wikimedia Commons
01
今年以来,美国反对数据中心建设的活动持续蔓延。7月18日,美国42个州举行142场相关抗议活动。居民的担忧并不难理解:大型数据中心需要大量电力维持服务器运转,部分设施还需要持续取水用于冷却。对于周边社区而言,这可能意味着更高的电费、额外的基础设施投入,以及噪声和环境压力。
另一个争议是收益与成本如何分担。科技企业通过数据中心获得计算能力和商业收益,但项目所在地需要承担的电网扩建、资源消耗等成本,是否能够被新增就业和地方税收抵消,仍受到居民质疑。
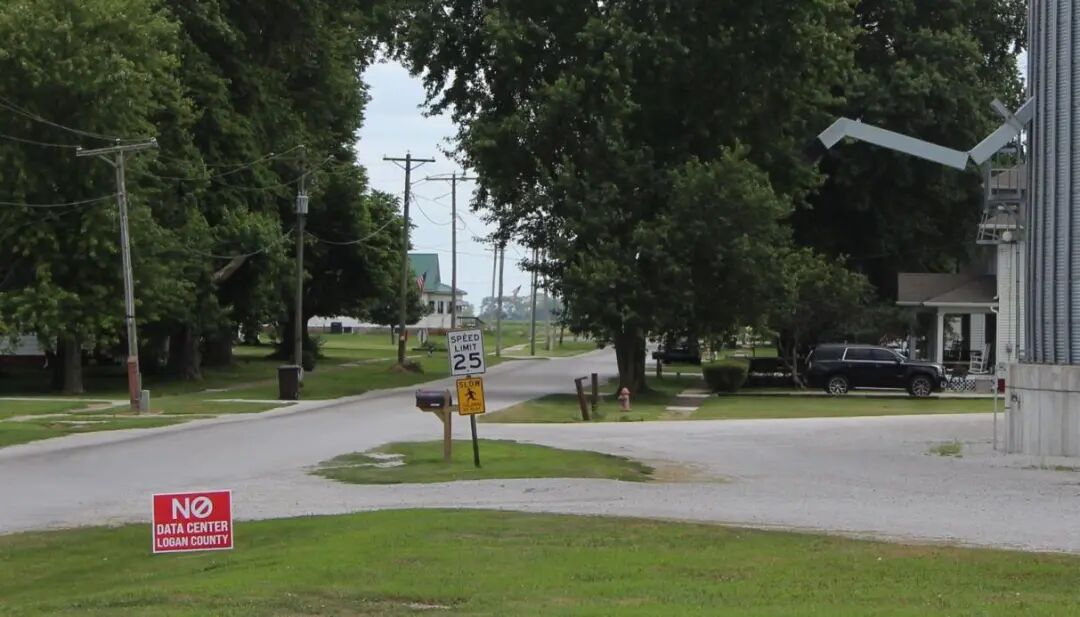
2026年7月18日,伊利诺伊州洛根县莱瑟姆村路边的“拒绝数据中心”标牌
图片来源:Visviva摄,Wikimedia Commons
这些反对声音已经不再停留于抗议现场。7月,纽约州宣布对符合特定用电规模条件的新建大型数据中心实施为期一年的许可暂停措施。11月中期选举中,选民通过地方公投直接表达态度。据美国选举信息网站Ballotpedia统计,41项公投中有21项集中在俄亥俄州;在已公布结果的38项中,有28项支持禁建或暂停建设的得票率超过70%。这些议题多数由公民请·愿发起,内容涉及暂停审批、限制建设规模以及提高居民表决权限等。
数据中心之争也不只是居民成本问题,还成为州一级两党政治博弈的焦点。民主党候选人普遍把数据中心与电价上涨、大型科技企业享受税收优惠联系起来,借此争取选民。在得克萨斯州,民主党州长候选人希诺霍萨在农村地区投放广告,指责共和党籍州长阿博特向数据中心企业“出卖”选民,并主张暂停新建数据中心、收紧用水用电规则、取消行业税收优惠。在俄亥俄州,民主党候选人阿克顿提出“有条件暂停”,要求新建数据中心承担全部公用事业成本、使用工会劳工,并优先利用旧工业用地而非农田,她表示“俄亥俄欢迎投资,但不是任人出售”。最终,民主党在得克萨斯、俄亥俄和佐治亚三州赢得州长职位,三位胜选者都主张暂停或约束大型数据中心建设。
共和党内部同样出现分歧。特朗普坚持支持数据中心建设,称反对数据中心的社区将变得“落后和贫穷”,但不少地方共和党人在选民压力下转变立场。阿博特曾表示希望得克萨斯成为“人工智能发展的中心”,选前却下令州环境监管机构在电网审计完成前暂停发放数据中心许可;宾夕法尼亚州共和党州长候选人加里蒂称自己过去支持数据中心是“一个错误”。分歧背后是选区结构:在得克萨斯州,近六成规划或在建的数据中心位于投票支持特朗普、由共和党人担任州众议员的选区,农村选区议员对数据中心的疑虑多于城市选区议员。犹他州参议院议长亚当斯因支持在大盐湖附近建设数据中心,在6月的共和党初选中落败。
两党的出发点也有所不同。共和党人更多从国家安全和对华竞争的角度看待人工智能,民主党人对人工智能整体更为审慎,更关注电价负担和社区影响。数据中心由此成为少有的跨党派议题:联邦层面以国家竞争为由加速推进,州和地方层面则在选举压力下要求收紧审批、分摊成本并保留地方决定权。
欧洲也面临类似的矛盾,但涉及的关系更为多层。11月6日至7日,来自15个国家的百余个社会团体联合行动,反对大型数据中心对能源、土地和水资源的占用。组织方表示,他们并不反对技术进步,也不要求关闭现有数据中心,而是要求在各国政府制定更明确的规则之前暂停大型项目建设。在爱尔兰,2023年数据中心用电已占全国计量用电量的21%,当地环保组织地球之友呼吁在完善监管之前暂停新数据中心接入电网。部分抗议活动还直接针对微软等美国科技企业投资的项目。
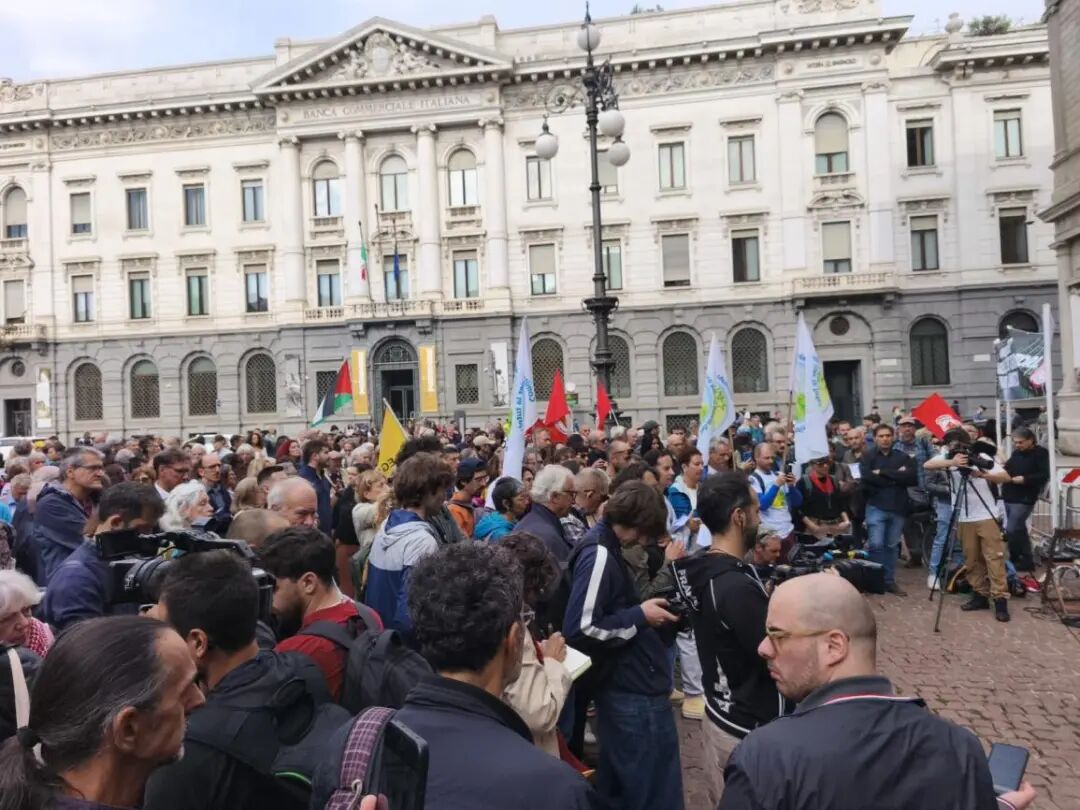
2026年10月10日,意大利米兰斯卡拉广场反对数据中心无序扩张的集会
图片来源:Lapalmauz摄,Wikimedia Commons
过去,数据中心往往被视为吸引数字经济投资的重要项目。如今,随着AI数据中心规模扩大,其建设带来的资源需求和公共成本也开始受到更多审视。
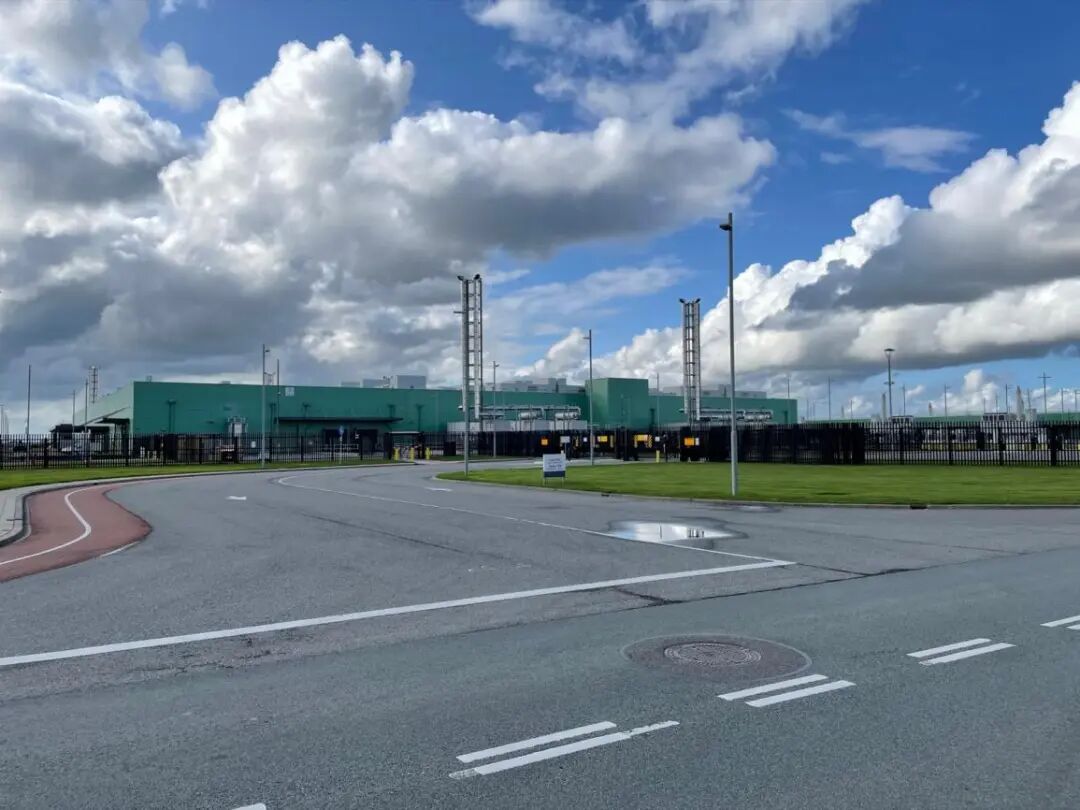
微软位于荷兰米登梅尔的数据中心
图片来源:Hay Kranen摄,Wikimedia Commons
02
尽管地方阻力不断增加,美国联邦政府仍在推动数据中心建设提速。
2025年7月,特朗普政府签署第14318号行政令,要求加快大型数据中心及配套能源设施的联邦审批。2026年4月,首个数据中心项目被纳入FAST-41快速审批协调程序。美国能源部还计划利用原铀浓缩设施场地开发大型算力和能源园区,为数据中心建设提供土地和能源支持。
与此同时,白宫也开始调整大型科技企业与普通居民之间的能源成本分担方式。亚马逊、谷歌、微软、Meta等企业作出电费用户保护承诺,承诺承担新增发电及电力配套设施成本,以减少大型数据中心建设对居民电费的影响。
美国联邦政府的思路并不是停止扩张,而是在继续推进建设的同时,要求科技企业承担更多配套成本。但联邦层面的审批便利化并不能完全替代州和地方政府的许可程序,企业仍需要面对不同地区的建设条件。
白宫发布的“电费用户保护承诺”(Ratepayer Protection Pledge)
图片来源:美国白宫官网,2026年3月
欧盟同样没有因抗议而放弃扩大算力供给。
2026年6月,欧盟委员会提出《云与人工智能发展法》草案,计划在未来5至7年内将数据中心容量扩大至少三倍,并拟设立数据中心加速区,将相关项目等许可办理期限控制在12个月以内。欧盟还在推进最多7座人工智能超级工厂建设,计划带动超过300亿欧元投资。
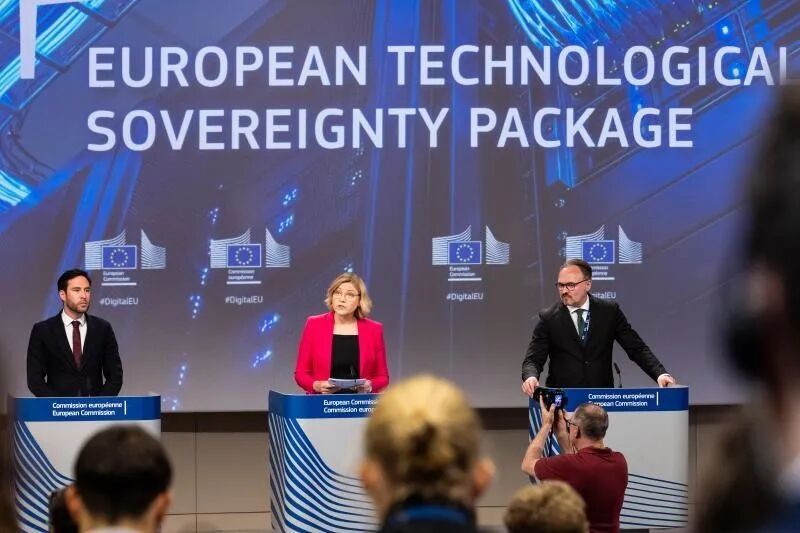
2026年6月3日,欧盟委员会执行副主席维尔库宁等人在布鲁塞尔发布“欧洲技术主权一揽子计划”,《云与人工智能发展法》草案是其中一项立法提案
图片来源:© European Union, 2026,欧盟委员会视听服务(P-069883)
与美国相比,欧盟扩大算力供给的一个重要动因是技术主权。目前,亚马逊、微软和谷歌三家美国企业占据欧洲云服务市场七成以上份额,欧洲本土云服务商的份额则从2017年的约29%降至2022年的约15%。欧盟担心关键数据和公共服务过度依赖境外企业,可能受到第三国单方面决定的影响。《云与人工智能发展法》草案因此提出四级云服务主权保障标准,要求成员国评估不同公共服务所需的主权等级,其中最高两级涉及欧盟所有权和控制权要求。由于美国《云法案》允许其执法机构调取美国企业控制的数据,美国云服务商若不进行重大架构调整,难以满足最高两级要求。欧盟委员会的影响评估提出,到2035年将欧洲本土云和人工智能算力服务商的市场份额提高到30%。
绿色要求则在逐步从信息披露走向强制标准。根据欧盟《能源效率指令》,IT功率500千瓦以上的数据中心须报告电能利用效率(PUE)、水利用效率、余热回收和可再生能源使用等指标。9月21日,欧盟委员会通过数据中心统一评级方案,并就最低性能标准公开征求意见至12月14日,为下一步设定强制门槛作准备。委员会估算,回收欧洲数据中心约一半的余热,可满足约400万户家庭的供暖需求。成员国层面的标准更为具体:德国《能源效率法》要求2026年7月1日起投运的数据中心PUE不高于1.2,余热再利用比例不低于10%,并按投运时间逐步提高到20%,同时要求自2027年起全部使用可再生电力;爱尔兰公用事业监管委员会2025年12月发布的接入政策要求,新接入电网的数据中心以爱尔兰境内新增可再生能源满足至少80%的年用电量,较大项目还须具备现场或就近的可调度发电能力。
不过,绿色标准与扩容目标之间也存在拉扯。德国联邦内阁6月通过修正草案,拟放宽既有数据中心的PUE要求,并将全部使用可再生电力的期限推迟至2030年。欧盟委员会执行副主席维尔库宁表示,欧洲需要更多数据中心来建设自己的人工智能能力,但前提是公众相信这些项目不会推高电费、增加停电风险或破坏环境;欧洲议会复兴欧洲党团议员科特林·德菲盖雷多则明确反对一刀切的暂停令。由此看,欧洲的争议包含三重关系:欧盟以技术主权为由要求扩大本土算力,成员国在电网承载与能效标准之间寻求平衡,社会团体则要求在规则完善前暂停大型项目。
这意味着,美欧政府正在尝试通过不同方式协调算力扩张与社会反对之间的矛盾。面对能源和环境方面的争议,政府正在尝试调整建设规则、成本承担方式和投资布局,以维持人工智能产业的发展速度。
03
社会反对已经对部分数据中心项目产生实际影响。
据Data Center Watch统计,2026年第二季度,美国至少45个数据中心项目、涉及约680亿美元投资受到地方反对影响而被阻碍或延期。北弗吉尼亚等传统数据中心集聚地区,还面临土地、电力接入和项目许可等约束。
对于大型科技企业而言,即使拥有充足的投资资金和计算芯片,也不意味着数据中心能够立即投入运行。能否获得稳定电力、完成配套设施建设并取得地方许可,都会影响项目最终落地。
不过,从实际建设规模看,欧美算力扩张仍在继续。
2026年上半年,北美八大主要数据中心市场在建容量达到7481兆瓦,较2025年下半年增长24.8%,其中80.4%已经获得客户预租。欧盟也在继续推进人工智能超级工厂和本土云基础设施建设。
这些数据呈现出一个看似矛盾的局面:一部分项目因为地方反对而延期,另一些项目仍在持续获得投资。抗议增加了数据中心建设的难度,却没有改变人工智能对算力的强劲需求。
而随着数据中心规模持续扩大,算力竞争所需要的资源也越来越多。过去,人们讨论AI竞争,往往首先想到芯片性能、模型能力和投资规模;现在,电力供应、基础设施建设周期和长期运营成本,正在成为同样无法忽视的因素。
国际能源署预计,全球数据中心用电量将从2025年的约485太瓦时增长至2030年的约950太瓦时,接近翻一番。如此大规模的新增用电需求,不仅需要建设更多数据中心,也需要电网、能源设施以及相关配套产业同步发展。
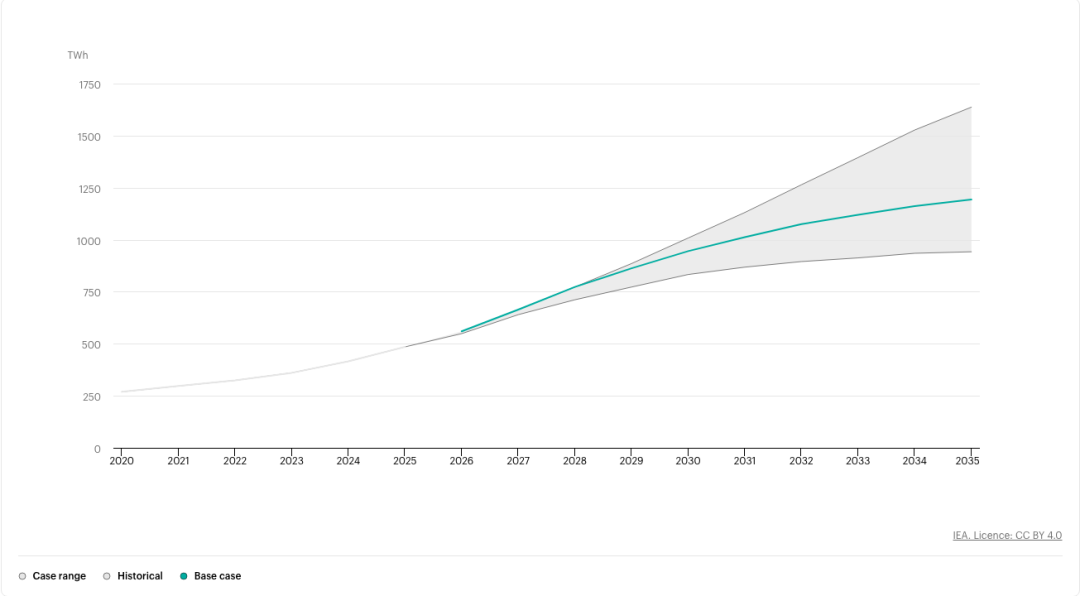
全球数据中心用电量,2020—2035年(太瓦时;绿线为基准情景,灰色区域为情景区间)
图片来源:国际能源署(IEA),Key Questions on Energy and AI,2026年
这场发生在欧美的建设争议,也为中国提供了一个观察算力产业发展的新视角。
近年来,中国正在加快智算中心和国产算力基础设施建设,算力供给规模持续增长。但数据中心的价值不仅在于建成了多少机房、部署了多少设备,更在于这些设施能否获得稳定电力,并持续为人工智能研发和产业应用提供计算服务。
工信部数据显示,2026年上半年全国算力设施整体上架率为71.4%。所谓“上架率”,可以简单理解为数据中心可用机柜中,已经安装服务器等设备的比例。它能够反映设施的设备部署情况,但并不等于实际算力利用率。即使设备已经安装,是否被充分用于模型训练、推理和行业应用,还取决于计算任务需求、软硬件适配和运行调度等因素。
因此,算力设施既要建得起来,也要用得起来。随着人工智能应用不断扩大,如何让计算资源与实际需求更好匹配、降低运行成本,将与扩大基础设施供给同样重要。
与此同时,欧美数据中心建设规则的调整,也可能带来新的市场机会。欧盟正推进能效、水效和可持续性标准建设,相关要求可能增加对液冷、储能、能源管理和余热利用等技术的需求,为中国相关设备和技术企业拓展国际市场创造条件。不过,欧盟数字主权和公共采购规则的调整,也可能提高非欧企业进入当地云服务市场的门槛。
从美国地方选举中的反对票,到欧洲多国的联合抗议,数据中心建设正面临越来越复杂的经济、社会和政策环境。但这些阻力并不意味着全球算力竞赛正在降温。
相反,随着各国继续投入人工智能基础设施,竞争正在延伸到更广泛的领域:谁能获得稳定、可负担的能源,谁能以更低成本建设和运营数据中心,谁又能让建成的算力设施真正发挥作用,都将在未来的人工智能产业发展中占据更加重要的位置。
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号