作者:孙立坚 发布时间:2026-11-18 来源:21世纪经济报道+收藏本文
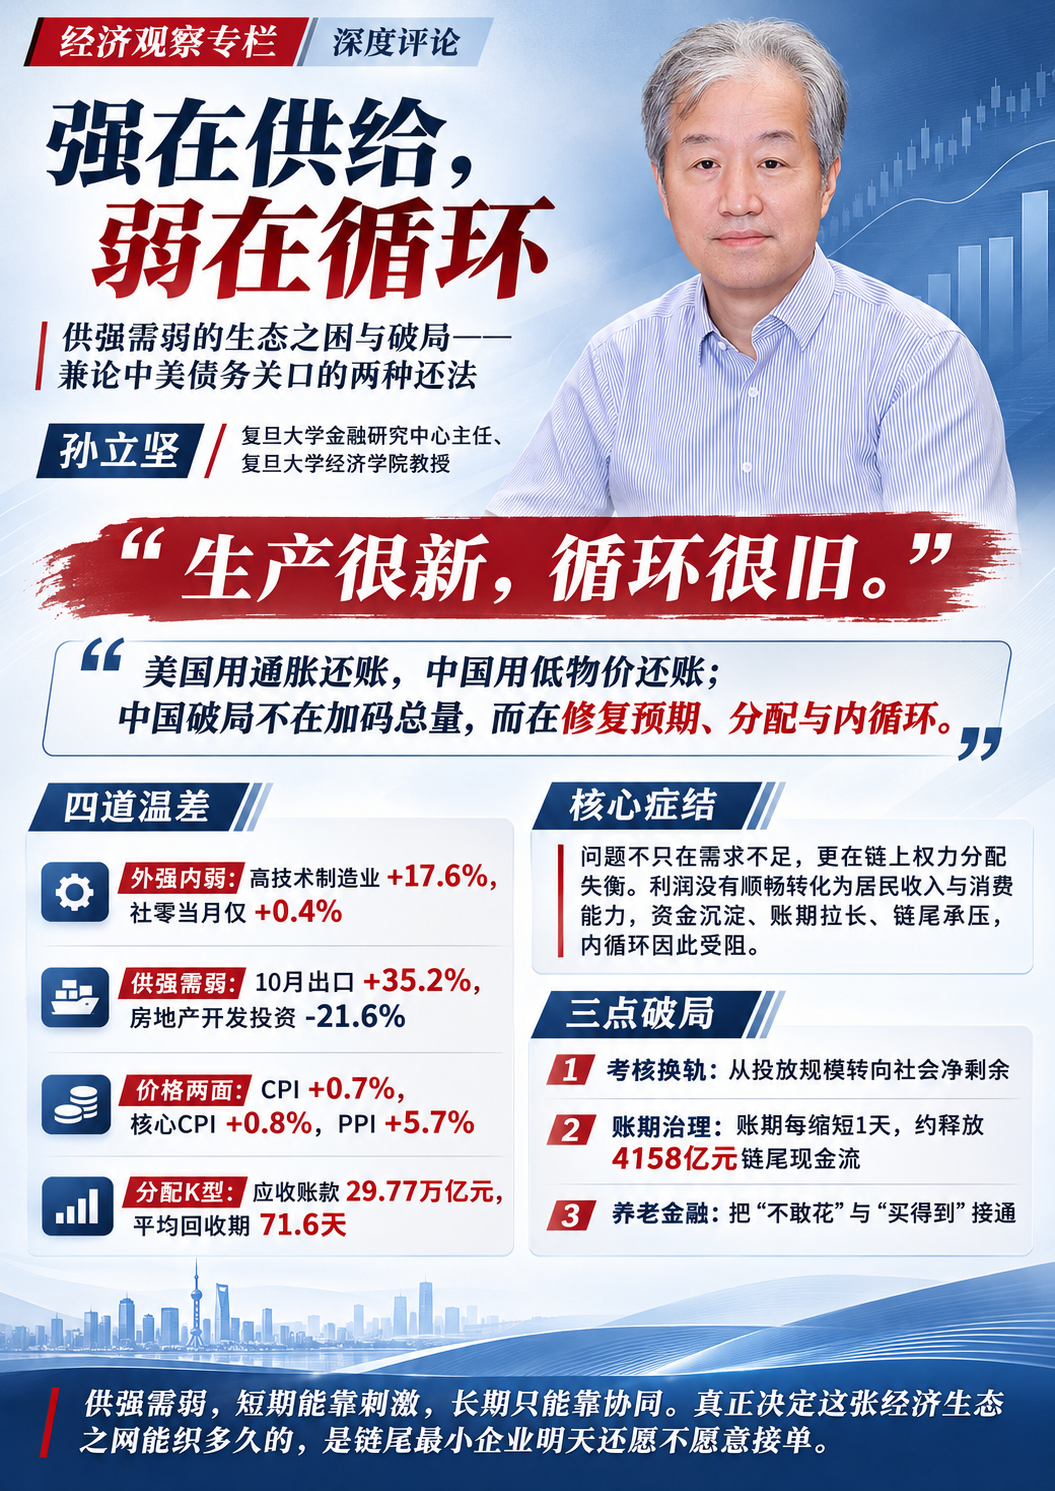
11月16日,10月数据出炉:高技术制造业增加值同比增长17.6%,社会消费品零售总额当月仅增长0.4%;1—10月固定资产投资下降8.1%。国家统计局的判断是“国内供强需弱仍较突出”。同一张统计表上,供给在奔跑,需求在原地。
问题并不在钱的总量。9月末广义货币M2余额359.63万亿元,同比增长7.2%;前三季度人民币贷款增加11.52万亿元。钱是有的。真正的堵点,在钱从链头走到链尾、从企业走到家庭的那一段“接口”。复旦发展研究院金融研究中心主任,复旦大学经济学院教授、博导孙立坚接受21世纪经济报道邀请,进行10月经济数据解读。发展研究院将本次内容整理成采访形式,以飨读者。
观察10月出口、投资、消费、工业、价格和企业效益等数据,您认为当前经济运行中最值得警惕的反差是什么?如果把这些反差放在一起看,它们更像是各自独立的“冷热不均”,还是背后存在某种共同的传导堵点?
第二道,供强需弱。10月规模以上工业增加值增长4.8%,其中高技术制造业增长17.6%、数字产品制造业增长18.4%;社会消费品零售总额只增0.4%,1—10月累计增1.0%,商品零售增0.9%。1—9月规上工业企业利润增长15.5%,但产成品存货增长11.6%,快于营业收入6.6%的增速——利润是“省”出来的,不是订单“涨”出来的。
第三道,价格的两面。10月CPI同比上涨0.7%、核心CPI上涨0.8%,PPI却上涨5.7%,主要由能源等输入性因素推动。上游涨价、下游疲弱,形成“上游通胀、下游通缩”的挤压;同一时点,美国10月CPI同比上涨4.02%,联邦债务总额已达40.55万亿美元。两个经济体都站在债务高台上,只是一个用通胀还账,一个用低物价还账。
第四道,分配的K型。1—9月大型企业利润增长18.8%、小型企业仅8.7%;国有控股企业营业收入利润率6.62%、私营企业4.12%;私营企业应收账款回收期75.7天,比国有控股企业长20.1天。强弱之别不只是增速差,更是现金流差、回款差、预期差。
四道温差共用一个病灶:链条的接口。金融“五篇大文章”三年成绩单也印证了这一点——截至9月末,五篇贷款整体增长10.1%,科技型中小企业贷款增长20.1%、绿色贷款增长13.0%,普惠小微贷款却只有6.7%,且增速从3月末的10.3%逐季回落到8.3%、6.7%。不是不重视普惠,而是普惠面对的软信息、弱抵押、强周期,恰恰是“最不容易被定价”的那一段。
当前企业账期拉长、不动产抵押品估值下行与居民预防性储蓄上升同时出现,在您看来,这究竟说明需求消失了,还是循环本身在自我吞噬?
需要说明两点边界:规上工业企业口径不等于全部中小企业,应收账款余额也不等于中小企业的应收账款;释放的首先是营运资金效率,不等于同额的消费购买力。但即便打了折扣,这个量级也足以改变政策资源的排序。
再看抵押品回路。房地产开发投资下降21.6%,土地与房产估值下行,以不动产为锚的信用创造随之收缩。银行风险偏好下降,最先被挤出的正是缺少合格抵押品的小微与个体工商户。于是出现一个看似矛盾、实则合乎顺周期逻辑的结果:政策越用力,资源越先流向有抵押、有订单、有政府信用的强主体。科技金融与绿色金融是“锦上添花”,普惠金融才是“雪中送炭”,而雪中送炭从来不能靠同一套风控逻辑完成。
最后是预期回路。前三季度住户存款增加9.39万亿元,住户贷款减少1.03万亿元,不含住房的消费性贷款余额20.69万亿元、同比下降2.8%。9月末M1同比增长3.2%,M2增长7.2%,钱在账户上“沉淀而不周转”。居民不是不愿消费,而是在养老、医疗、教育三重不确定性下被迫提高预防性储蓄。这正是养老金融的战略位置:用跨期分享,把“不敢花”变成“敢安排”。但三个断点仍在:开户已超8200万户,有效缴存不足三成,2025年末累计缴存仅1452亿元;领取期的年金化产品稀缺;养老床位767.9万张、从业人员仅139.5万人,“有床”不等于“有服务”。
把镜头拉远,全球正在同步付账。美国10月CPI同比4.02%,联邦债务40.55万亿美元,10月财政赤字创同期新高。通胀在稀释债务,也在稀释价格敏感的中低收入家庭的实际购买力——而他们正是需求最真实的承接者。已有研究对20个发达经济体百余年的选举数据检验显示,系统性金融危机后极右翼政党得票份额平均相对提高约三成。需求承接者一旦崩塌,账单最终以政治裂变的形式偿还。中国的失衡不是债务驱动型,而是预防性储蓄型,这使它更可治理;但治理的通道,绝不能是再吹一次资产泡沫。
两种“还法”,对应两种政策空间。美国可以靠通胀与美元信用把债务摊到全世界,代价是同盟信用与底层实际收入;中国没有这个“外部馈赠”,只能靠名义增长、分配修复与循环提速把债务分母做大。这意味着,中国的政策重心不可能停在“降息—贴息—再贷款”的价格工具上,必须回到“谁拿到钱、钱多久到、到了之后敢不敢花”的生态问题上。
服务消费是少有的能同时接住两端的赛道。1—10月服务零售额增长4.9%,是商品零售0.9%的五倍以上。服务不能进口、不能库存,必须由本地劳动者提供:高收入群体愿意为医养、康养、文旅付费,中低收入群体则在本地服务业获得岗位与工资。这是一条“服务消费—本地就业—收入—再消费”的内循环,也是养老金融真正的战略价值所在。
金融“五篇大文章”推进到现在,统计口径和考核要求已逐步统一,您认为下一步怎样才能判断五篇之间真正形成了协同,而不是各记各的账?
第二,通堵点:把账期治理当作最便宜的需求侧政策。《保障中小企业款项支付条例》已划出大型企业60日付款红线、禁止“背靠背”条款;2026年9月国办专项通知又建立付现承诺、电子凭证期限压减至6个月、账期披露与票交所全量监测。现在缺三件事:统一“平均账期”的统计口径,建立分行业中位数基准,让账期从“企业自述”变成可比较的公共基准;给拖延定价,把付款纪律纳入大企业的授信定价与政府采购资格;把“链级账期改善”接入普惠金融的风险定价。一句话:让及时付款从“倡导”变成“成本”。
这一条并非中国独有的难题。2021年3月,Greensill资本在英国申请破产,其部分资产建立在“尚未发生的应收账款”之上,主要承保方停止续保后迅速崩盘。它留下的教训很直白:确权不等于真实,没有信息增量的供应链金融,规模越大越是“账期金融”。数字金融的公共品底座——订单、物流、发票、支付的多源交叉验证——正是防止这条道路走偏的关键。
第三,建枢纽:让养老金融把“不敢花”与“买不到”接通。对不缴个税的中低收入群体,以财政配比替代近乎为零的税优;发展领取期年金化产品,并与2026年10月建立的普惠养老服务价格形成机制衔接,让账户余额能换到价格可负担的照护;引导养老金与保险资金通过REITs、产业基金投向普惠养老机构与适老化改造。考核不看理财余额,看有效服务小时数、失能照护可及性与带动就业。
还要守住两条底线:不以居民加杠杆替代收入改善,美国用信贷填需求缺口的教训,是把需求问题改写成了金融脆弱性问题;不以财政转移替代机会创造,再分配兜底靠社保财政,金融的功能是扩大参与机会。2026年《政府工作报告》首次写入“城乡居民增收计划”,并设立1000亿元财政金融协同促内需专项资金——金融侧管“创造增量、分配机会”,增收侧管“让居民接得住”,两条线必须共享同一套结果指标,否则工具越多,越是各打各的。
水管已经很粗,接口还很细。五篇大文章不是五本账,而是一张网;网的价值不在网线有多粗,而在最细的那根线是否还连着。账期每缩短一天,需求就厚一分。这张网能织多久,取决于链尾那家最小的企业,明天还愿不愿意继续接单。
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号