作者:李清伟 发布时间:2026-11-20 来源:金融研究中心+收藏本文
本轮中期选举,民主党以摧枯拉朽之势取得了远超预期的胜利。除了实现国会两院易手外,还在多个传统共和党优势州取得罕见突破,涉及堪萨斯、艾奥瓦、得克萨斯、北卡罗来纳、南卡罗来纳、俄亥俄和缅因等州。其中,诸如得克萨斯州与俄亥俄州是重要的能源及数据中心投资市场。
针对11月3日美国中期选举地方公投的追踪数据显示,全美41项涉及数据中心开发的地方公投中,有40项的结果显示投票者倾向于限制数据中心发展。多名当选者明确承诺以暂停新项目的方式为数据中心建设“踩刹车”。与民主党党团共同活动的独立参议员伯尼·桑德斯在选后再次公开呼吁,在全国范围暂停新建数据中心。南卡罗来纳州当选联邦参议员安妮·安德鲁斯在竞选期间提议暂停新建数据中心两年。得州当选州长吉娜·伊诺霍萨主张暂停新的数据中心审批,直到州政府建立起更严格的能源、水资源与社区保障机制,而得州此前承载了美国近四分之一的新增数据中心规划。
仅在2026年上半年,就有近2000亿美元的项目因数据中心建设受阻或延期而陷入停滞,涉及120个项目(第一季度1300亿美元,第二季度680亿美元)。美国国家公共电台(NPR)在2026年9月报道称,约有64万人积极参与这项运动,其中约220个新的基层组织在6月至8月间成立。
美国广播公司新闻/华盛顿邮报/益普索在2026年10月进行的一项民意调查发现,72%的人反对在自己所在的社区建设数据中心,三分之二的人反对在全国范围内新建数据中心。反对声浪在数据中心规模最大或即将成为数据中心的地区最为强烈。
图表1:存在数据中心相关冲突事件的地区
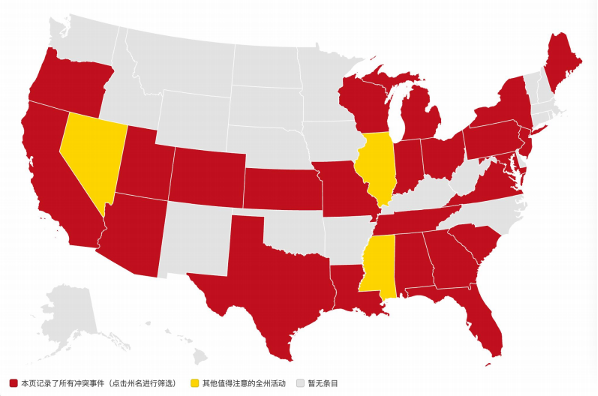
资料来源:datacenterbacklas
图表2:现有数据中心最多的15个州
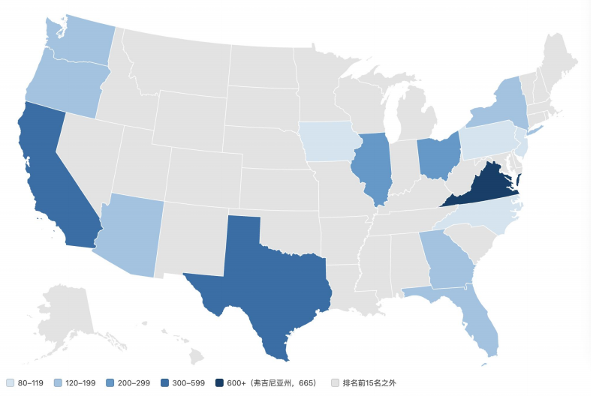
资料来源:datacenterbacklas
数据中心(Data Centre,DC)是集中存放、管理和运行大量计算机系统、服务器、存储设备和网络设备的专用物理设施,用于存储、处理、传输和分发数据,是现代互联网、云计算、人工智能、大数据和数字经济的核心基础设施。人工智能数据中心(AIDC)是专门为人工智能训练和推理任务优化设计的数据中心,主要承载大规模GPU/TPU集群、高性能计算和高速互联网络,以支撑大模型训练、AI推理、机器学习等高算力需求。
传统数据中心主要负载通用服务器、存储和企业应用。AIDC主要负载GPU/TPU集群、AI训练和推理,各方面建设要求均更高。传统数据中心单机柜功率密度只需5-15KW(千瓦),而AIDC则要求在30甚至100千瓦以上,从而对供电和散热有更高要求。传统数据中心以风冷散热为主,而AIDC需大量采用液冷(包括冷板和浸没式冷却),电力规模要求也超大。
在网络要求上,传统数据中心使用通用以太网即可,但AIDC为了实现极低延迟以达到GPU间高速互联,满足AI训练和超算要求,需使用专门设计优化的高带宽技术。AIDC的建设核心围绕高算力密度、超高能耗、高散热需求展开,分成两个层面。最核心的是IT设备层的计算核心,主要包括GPU和AI加速器、配套高带宽内存(HBM)、高速网卡、CPU主板和存储系统,这些芯片和组件决定了算力上限。
另一层就是建设模块层的支持基础设施。其中最关键的选址考虑是电力供应,因为单个园区的电力需求规模就要达数百兆瓦,所以电力充足、电价较低和电网容量大就成了选址优先要求。在此基础上最好有可再生能源接入、变电站距离较近以及具备扩容能力,接着就是液冷散热系统(目前主流技术是冷板冷却)和高速网络。其余两个基础设施支持块就是高密度机柜和建筑适配,以及监控和安防。
美国以5427个数据中心位居全球第一。54%的超大规模数据中心位于美国。超大规模数据中心是指由超大规模运营商(亚马逊、微软、谷歌、Meta、阿里巴巴、腾讯等)运营的设施,通常面积超过1万平方英尺,电力消耗超过1兆瓦。
图表3:全球数据中心分布情况
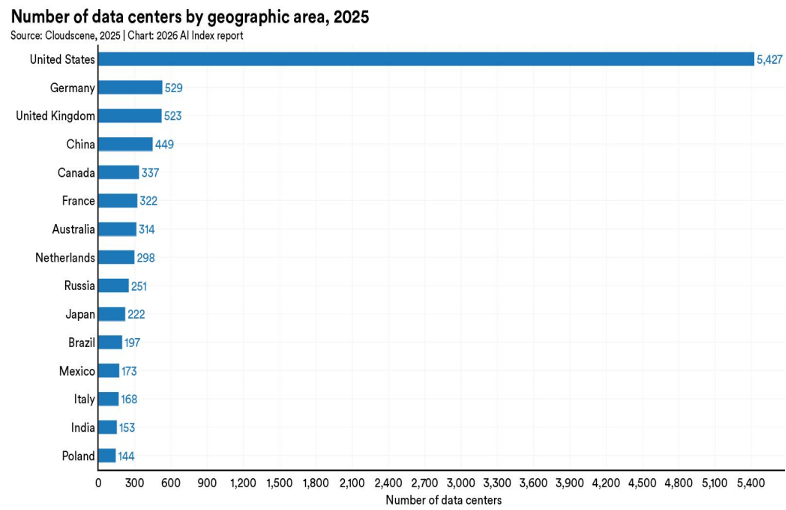
资料来源:斯坦福大学2026年人工智能指数报告
2022年及之前,数据中心设施的数量增长稳定,每年新投运约为60-80个。2022年ChatGPT出现后,数据中心加速增长,投入资金迅速扩张:2023年新投运98个,2024年新投运114个,2025年增加到192个,而2026年尚未结束,但新增数量很可能再度迎来一个新高,并有超过500个数据中心正在建设中。
图表4:美国数据中心建设情况
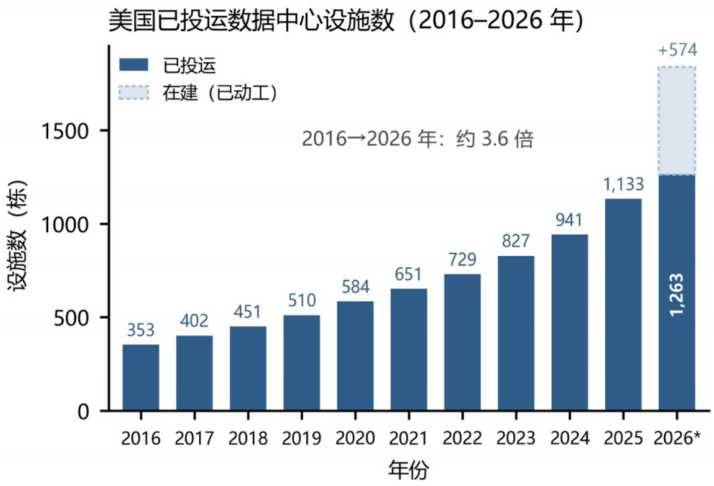
资料来源:《数据中心,美国人到底在争执什么?》《金融时报》
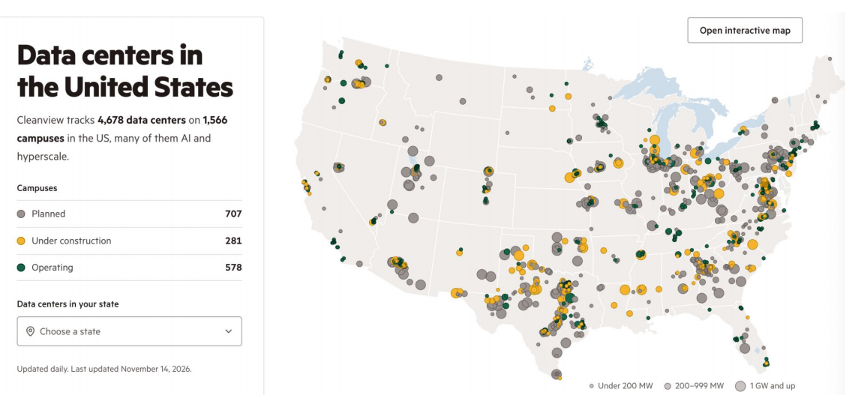
美国1566个园区内的4678个数据中心,其中许多是人工智能和超大规模数据中心。运行:578;在建:281;计划:707。已经公布的数据中心规划容量累计高达488GW(吉瓦)。得州数据中心规划项目规模约81GW,约占全美累计规划的26.7%。
图表5:美国数据中心分布情况
资料来源:cleanview
数据中心的建设对电力、水资源和土地拥有非常大的需求。根据美国能源部的估算,2023年美国数据中心的耗电量为176TWh(太瓦时),大约占美国总用电量的4.4%,且预计到2028年会占比6.7%-12%。一个耗电量100MW(兆瓦)的超大型数据中心,其耗电量差不多相当于10万户居民的耗电量,几乎是美国一个中等规模的城市。
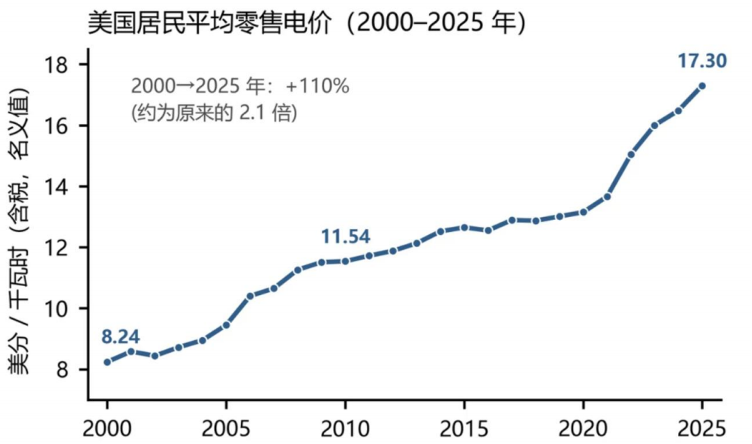
美国电力高度市场化,新建电源和电网扩容的成本会通过费率设计机制传导给用户。2020年至2025年,全美平均居民电价上涨了约42%,部分地区涨幅更大;PJM电力公司2025年至2026年的容量成本增加了93亿美元(174%),其市场监测机构将这一增长主要归因于数据中心的需求。
图表6:数据中心用电规模与占比
资料来源:《数据中心,美国人到底在争执什么?》
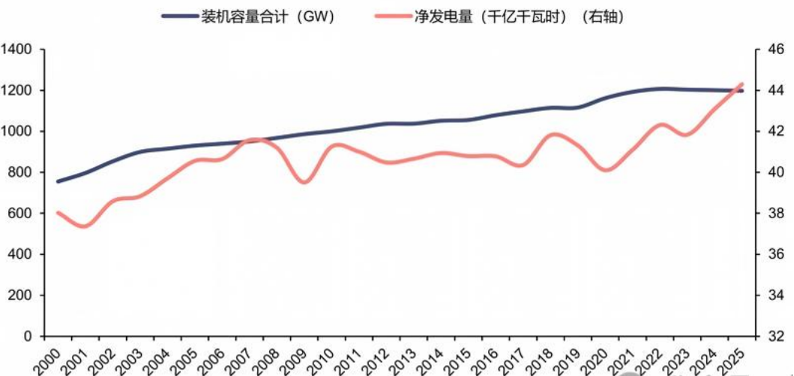
电力的结构性短缺。2000至今,美国电力容量快速增长,与发电量的较慢增长形成了剪刀差。二十五年间,装机容量从754.9GW增至1197.5GW,增幅达58.7%;然而净发电量仅从3802TWh增至4429.5TWh,增幅仅为16.5%,二者之间形成了超过40个百分点的剪刀差,单位装机的年均发电量被稀释,整个电力系统变得庞大却低效。电力系统在“名义总量”上持续扩张,但能够稳定输出电力的“有效容量”增长远不如账面数字乐观。
图表7:2000-2025年美国装机容量与净发电量增长
资料来源:iFinD
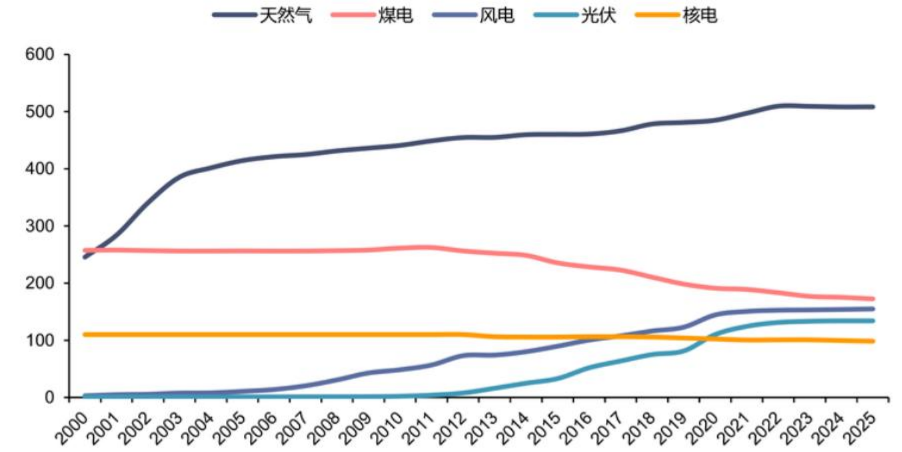
二十五年间,美国电力装机完成了一次“煤退气进、风光接力”,曾经支撑美国工业化的煤电机组正批量退役,取而代之的是依赖连续燃料供应的天然气和依赖天气条件的可再生能源。装机量:煤电(34.1%至14.4%),天然气(32.5%至42.5%,245.5GW至508.4GW),风电和光伏(288.8GW,接近天然气装机量的六成)。装机结构的变化最终体现在实际发电量上,且电量端的变化比装机端更为明显。煤电份额腰斩(34%至16.6%),气电快速完成反超(15.8%至43%),风电和光伏填补剩余增量空间(0%至24%),核电占比稳定(8%)。风光电容量因子低、出力不可控,在天气条件配合时能贡献电量,但在系统最需要电力的极端高温、严寒或无风时段,其出力可能骤降至较低水准;天然气管网在冬季易遭遇燃料中断。
数据中心的用电模式与传统负荷存在本质差异,其24小时连续运行的特征压扁了负荷曲线,使系统在夜间和清晨也面临较高需求,而此时太阳能出力为零,风电也存在不确定性。总量上并不缺电,缺的是与负荷曲线匹配的、可调度、可依赖的可靠容量。
图表8:2000-2025年美国各电源装机客量增长(GW)
资料来源:HeadwatersEconomics
数据中心对水资源的需求主要是用于冷却目的,冷却用水有高达85%会蒸发且不会返回供水系统。2023年美国数据中心的用水量大约为174亿加仑,相当于约16万个美国家庭的用水量;预计到2028年将达到380亿至730亿加仑(劳伦斯伯克利国家实验室数据);一座中型数据中心每年用水量约为1.1亿加仑。加州大学河滨分校的研究人员估计,到2030年,人工智能数据中心将需要100亿至580亿美元的水务和污水处理基础设施投资。
从总量上来看,数据中心对水资源的影响相对较小,美国高尔夫球场的用水量甚至都比数据中心的用水量高出30倍以上。数据中心开发商在选址时,更多考虑电力和政策问题等,而不会将水资源纳入考虑。因此,许多数据中心建在加州、亚利桑那州等水资源短缺的区域,空间上的错配可能进一步加剧水资源负担。例如,由于水资源短缺,亚利桑那州干旱地区的两个社区在公众的强烈反对下拒绝了数据中心建设提案。
大多数自来水公司都是规模较小的非营利机构,长期以来基础设施资金不足。俄亥俄州哥伦布水力电力公司将把水费提高18%,污水处理费提高8%,以应对一系列基础设施建设项目。
水是一种高度本地化的资源,通常情况下,基础设施的规模是根据人口增长来规划的,如果额外多一个大型数据中心,那么它的用水需求很容易超过当地未来人口增长所需的用水量。供水基础设施可以使用50到60年,但数据中心的设计寿命只有15到20年。基础设施建设投入需要长期规划。谷歌在弗吉尼亚州计划兴建的数据中心因其预计用水量而备受关注:每天用水量将高达200万加仑,并有可能扩大到800万加仑,该项目的用水量可能会限制其他用户的可用供水。谷歌将承担该园区的所有用水成本,包括可能需要的新水管和泵站。地方政府计划出资3亿美元开展区域性研究,以寻找新的水源。谷歌数据中心带来的税收收入将弥补纳税人用于供水研究的资金缺口。西弗吉尼亚水务局声称,这项研究从长远来看将惠及整个地区。
数据中心的散热风机和制冷系统昼夜运转,低频噪音穿透力极强,而项目为了贴近电网和光纤枢纽,往往直接选址在居民区附近。对住在旁边的人来说,这意味着几年施工期的尘土加几十年运营期的嗡鸣。谷歌数据中心距离居民社区不到一公里。
支持建设的地方官员通常认为,数据中心项目可以带来投资、税收和就业。税收:以弗吉尼亚州劳登县(Loudoun County)为例,当地县政府预计,2027财年数据中心带来的房地产税和设备财产税收入约达13亿美元,占一般基金收入的四成左右。过去十年,劳登县每100美元应税房地产估值对应的税率从1.145美元降至0.805美元。
数据中心带来的收入能够降低居民房地产税负,并改善公共财政状况惠及整个县。收益进入公共预算,并不意味着每个居民都能以同样的程度感受到它。劳登县的特殊之处在于,庞大的数据中心产业早已经形成集群,其财政贡献不能简单套用到刚刚迎来首座数据中心的小镇。就业:Meta在堪萨斯城投资超过10亿美元建设数据中心,施工高峰期有约1500名技术工人进场,但全面运营后提供的长期岗位只有100多个。建设期的就业确实能带动建筑、设备安装和专业服务等行业,但项目竣工后大部分临时岗位也会随之消失。布鲁金斯学会2026年一项利用约1500座数据中心及已宣布但后来取消的项目进行对照的县域研究发现,一个县迎来首座大型数据中心后,数据处理行业和电信行业的就业确实会增长;但在典型县域,十年间增加的相关岗位大约只有100至200个,工资水平也没有出现明显提升。
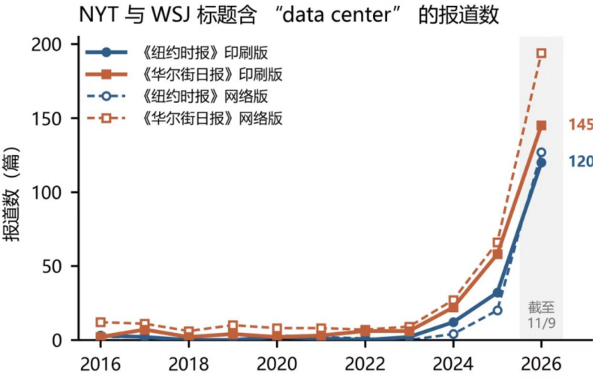
2024年开始,主流媒体对数据中心的关注才开始升温,一直到最近的中期选举达到高潮。进入2025年夏天之后,美国的电力价格开始新一轮上涨。《纽约时报》在2025年6月的报道中指出了多个关键因素,第一个因素,也是主要因素,是天然气价格的上涨,第二个关键因素是电力基础设施开支的增加,包括设备老化、输电需求增加和极端天气等,而第三个因素则是PJM区域容量电价带来的额外成本,这部分成本主要源于数据中心。从这一时候开始,NYT和WSJ两大主流媒体在报道数据中心时,带有负面情绪的报道比例明显上升。
图表9:主流媒体数据中心报道负面情绪占比
资料来源:《数据中心,美国人到底在争执什么?》
2026年3月底开始,数据中心开始从经济问题转变为政治问题。一个标志性的事件是2026年3月25日,佛蒙特州参议员桑德斯和纽约州众议员AOC提出了《人工智能数据中心暂停法案》,呼吁暂停数据中心建设。其核心目的在于以数据中心为切入口,限制AI发展与大型科技企业在经济中的话语权。在两位左翼领袖的呼吁下,一些州纷纷跟进。
2026年4月14日,缅因州议会通过法案,计划暂停批准用电负荷达到20MW及以上的数据中心项目,尽管在随后被州长Janet Mills否决。2026年7月14日,纽约州长Kathy Hochul宣布暂停50MW以上的数据中心建设,这是美国第一个州层面的数据中心禁令。也是在这一期间,大量州以下的地方政府也纷纷出台各种禁令,来限制数据中心的建设。在2026年第二季度,数据中心正式上升为一个全国性的政治议题。
在巨大的舆论压力下,一些之前本来支持数据中心发展的州和政客也转变了姿态,两个典型是宾夕法尼亚州和得克萨斯州。2025年11月,德州州长、共和党人Greg Abbott宣布德州将成为AI中心,但还不到一年,他便主动叫停了大量数据中心项目。宾州州长、民主党人Josh Shapiro则也有着类似的态度大转弯。
在今年中期选举中,民主党人的制胜关键之一,就在于以数据中心为抓手,向对手发起了攻击,将普通民众对于AI发展、贫富分化和科技企业垄断的愤怒彻底点燃。2025年全美已投运的数据中心有68%位于红州,在建和规划项目中这一比例分别为75%和80%。红州向来乐于接纳大型能源和工业项目。当前在共和党同时掌控州长职位与州议会两院的州中,有税收优惠与无优惠之比为21:3,民主党州为9:7。其中,有优惠的州,2024年特朗普得票率更高。
当数据中心的用电触及居民账单、地方水源和土地,共和党官员需要面对选民质问。俄亥俄州的参议员选战把这一矛盾推上了全国舞台。民主党前参议员谢罗德·布朗(Sherrod Brown)抨击共和党候选人乔恩·赫斯特德(Jon Husted)任副州长时以减税招揽科技巨头,如今却让居民为电力和基础设施买单。相比共和党,民主党选民对数据中心的负面态度更为明显,进步派也更愿意从环境风险、科技巨头权力和AI监管等角度提出限制要求。
全美已经颁布了300多个地方层面的数据中心禁令、暂停令或者限建条例。2026年上半年受阻或延期的项目价值约为1980亿美元,2026年下半年因为地方反对而受到扰动的项目约有45个,包括延期、重新选址、重新谈判。到2027年之前,预计要上线的容量为38GW,是停掉的十多倍。
美国独立研究机构GLJ Research创始人Gordon Johnson分析认为,项目分为三类:已经拿到电力许可和钢材订单的项目基本照建。有电但缺州许可的,延后12到18个月。两样都没有的,换州申请或者直接放弃。对数据中心持审慎立场的五个州(得州、俄亥俄州、内华达州、佐治亚州、密歇根州)合计占在建及高概率项目容量约42%,其中得州单独占2026至2030年累计净新增容量的26%,市场当前聚焦的核心政治风险来自得克萨斯州。
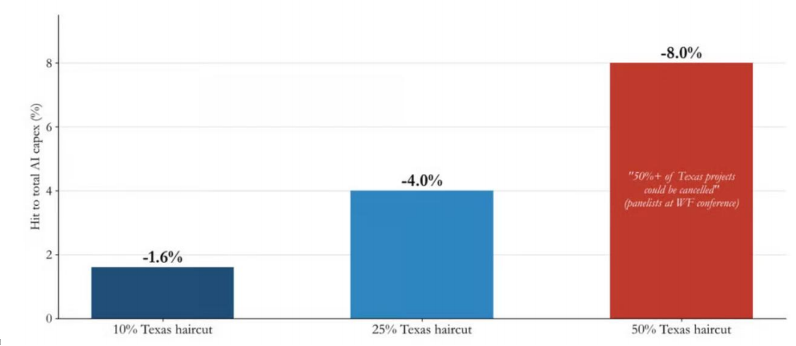
富国银行测算,在其他条件不变的情况下,得州数据中心规模每缩减10%,美国AI资本开支或减少1.6%。在富国银行的数据中心会议上,有与会者认为一半以上的得州项目可能被取消,若按此情形推算,全美AI资本开支或减少约8%。
GLJ Research估计,约13吉瓦得州数据中心产能“立即暴露”在风险中,足以为约1000万户家庭供电,若13吉瓦产能全部推迟12至18个月,按每吉瓦AI算力每月约产生17.6亿美元收入计算(McDonald估算),理论上约2750亿至4100亿美元的收入将被推后。
摩根大通估计当前AI相关资本开支已占美国GDP的1.2%,高盛测算出来是2%。
图表10:得州数据中心审批冻结的影响测算
资料来源:《得州数据中心审批冻结一延再延,华尔街机构警告:全美AI基建与资本开支节奏或因此受到拖累》
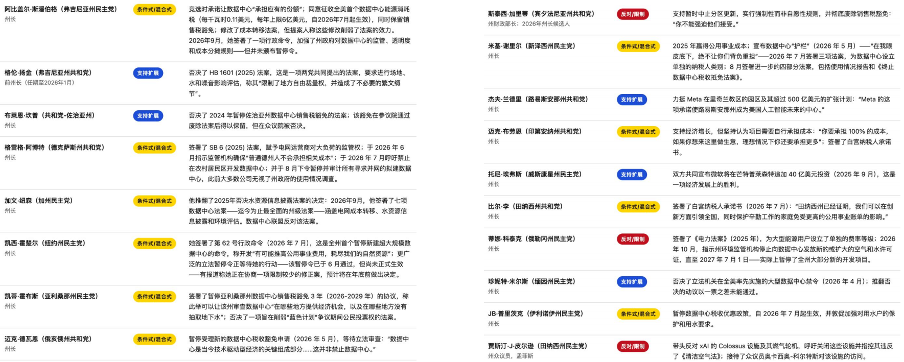
据Data Center Watch对470场选举、950名两党候选人的追踪,全体候选人中只有18.1%支持禁止或暂停数据中心建设,48.3%支持监管或附条件开发。民主党481名候选人里,支持暂停的只有32.4%,支持条件式监管的则高达52.8%。共和党469名候选人里,支持暂停的只有3.4%,支持条件监管的高达43.7%。
图表11:两党候选人对数据中心建设的态度
资料来源:datacenterbacklash
民主党内至少三派并立。一派是暂停派,包括桑德斯和AOC,主张对超过20兆瓦的项目按下暂停键,直到满足一系列条件,包括联邦审查、惠及工人、不推高电费、不损害环境、社区拥有否决权、禁止政府补贴、保障工会岗位。一派是条件扩张派(主流)。舒默的表述是“支付他们该付的那一份……并没有说不建。”沃纳核心主张是取消数据中心的加速折旧税收优惠,并强制披露用电和用水量。怀登主张对数据中心的服务消费征税。一派是挺建派。费特曼在桑德斯法案公布不到24小时就在X上反击,认为暂停是荒谬的,暂停就等于主动让出AI主导权。
州一级对数据中心建设持支持态度的并不鲜见。缅因州的暂停令被民主党州长米尔斯否决。加州州长纽森否决了数据中心用水披露法案。弗吉尼亚州长Spanberger拒绝暂停,转而推动成本分摊机制。宾州州长夏皮罗2026年8月签了行政令,要求数据中心必须获得社区同意、禁止使用保密协议、自建电力并承担全部电网成本、优先雇佣本地劳工、签社区利益协议。马萨诸塞州长希利在9月8日跟进,加上了社区否决权、100%清洁能源供电、设立用户保护基金。
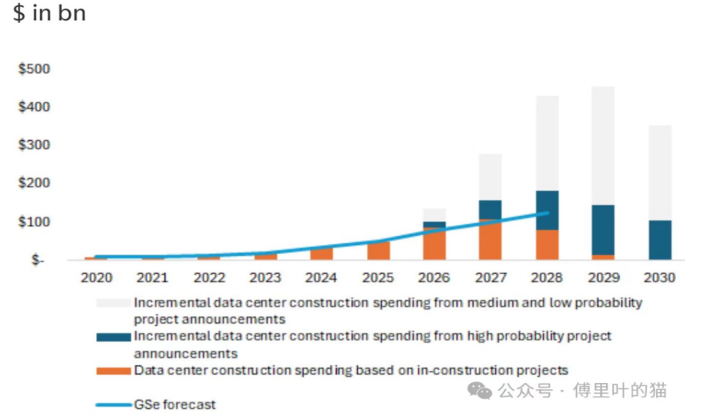
已破土在建项目:已有86GW在建,按每吉瓦约35亿美元建设成本估算(不含服务器、机柜、GPU和网络设备,如果加上这些,1GW的成本要400亿美元以上),这批项目对应约3000亿美元的全周期建设支出,约为2025年全年约500亿美元数据中心建设支出的6倍,其中超过2000亿美元尚待投入。如果建设进度大体符合现有计划,仅靠在建项目就足以支撑2027年数据中心建设支出继续实现两位数增长,并贡献2028年预计支出的一半。
图表12:高盛对在建数据中心项目的测算
资料来源:《美国数据中心建设潮,还能持续多久?》
其余两类项目:高概率已宣布但尚未开工项目:叠加后项目总规模升至约9000亿美元。已宣布、尚未开工的中低概率项目:目前还有约293GW。若将中低概率项目全部纳入,理论规模将扩至约1.9万亿美元。但落地时间与最终落地率都存在较大不确定性,受政策不确定性和监管变化冲击的影响最大。
高盛上调预测,将2026年美国数据中心建设支出预期从670亿美元提高至800亿美元,2027年从870亿美元提高至1000亿美元,并首次给出2028年1250亿美元的预测。该预测没有计入中低概率项目,即原本便预期部分项目将发生自然滑期:2028年的建设时间表本就过于激进——当年理论上将有约55GW容量同时投入使用,“远超历史上容量上线的速度”。
近期政策层面的不确定性导致部分项目活动延期,但不会削减整体市场规模,其影响在于导致投入使用时间延迟(部分情况下可能引发合同取消)、融资成本上升、税收优惠减少以及基础设施资本支出增加。
美国数据中心建设将有约5吉瓦容量从2028年推迟至2029年,相当于美国当年新增容量的20%、全球新增容量的10%。这一推迟带来的直接结果是:美国数据中心新增容量2028年同比下降4%,2029年反弹38%;全球层面,2028年同比增长9%,2029年同比增长20%。
在586GW的已宣布储备容量中,仅有199GW(34%)具备真实可信度。判定维度:开发阶段(剔除198GW)、租户质量(剔除113GW)、开发商历史记录(剔除48GW)、州级监管风险(剔除28GW)。超大规模云厂商(Hyperscalers)自建与数据中心托管商(Colo)只占宣布建设容量的37%,却占可信建设容量的76%。对每位开发商在电力供应(35%权重)、资本(30%)、租约(25%)和执行力(10%)四个维度打0至5分。其中超大规模云厂商、苹果,以及蓝筹托管商被视为5分,评分4–5分的开发商有68%的数据中心项目预计可以建成,而评分0–1分的开发商合计立项了142GW(约占全国总量四分之一),仅7GW被认为可以建成,存活率5%。
需求端未出现松动迹象。高盛数据显示,超大规模云厂商资本支出预计在2026年达到约8000亿美元,FactSet共识预测2027年约为1.3万亿美元,三大主要公有云服务商合计收入积压订单已超过1.7万亿美元。算力需求依然旺盛,市场仍在持续为计算资源支付溢价:据Revich援引数据,H100算力租赁价格同比上涨26%,GB200租赁定价年初至今上涨50%,近一个月内进一步上涨12%。
AI需求没有消失,但建设节奏的错位将在2028年制造一个真实的供应链压力窗口。已建成、已获电力保障的数据中心资产稀缺性将上升。
2022年,国家启动“东数西算”工程,布局了八大国家算力枢纽节点和10个国家数据中心集群。八大算力枢纽集群以产业集群园区的形式集中布局,而且园区选址的前提条件之一是必须避开高密度的居民区,并在规划阶段统一规划电力、冷却水供应,以及污水处理,环评降噪等一应事宜。以乌兰察布算力枢纽集群为例,当地气候冷凉干燥,风力极大,每年有10个月可启动自然风冷,耗水量很低,且主要利用附近城市污水处理后的再生水作为每年2个月循环冷却用水的来源,极大节约了淡水资源。电力主要依靠本地风电+光伏供电,蒙西电网作为补充,每年耗电量中的绿色可再生能源比重占80%,可极大降低运营成本。
胡延平(上海财经大学特聘教授):11月3日,美国中期选举,民主党不仅夺回参众两院,而且拿下传统红色实力范围的数个州,尽管中期选举从来都是钟摆运动,共和党的惨败程度依然超乎预期。两天后,纳斯达克100指数单日下跌6.4%,标普500跌4.4%,蒸发约3万亿美元市值。民主党伊朗裔议员公开宣称要暂停AI前沿模型训练,遏制超级智能。此举以及此前独立参议院桑德斯以及民主党背景的美国多个州对人工智能、数据中心建设的态度,令市场产生联想,有舆论称反AI的政治力量上台了,数据中心的扩张可能减速,AI、算力价值因此面临重估。尽管民主党对人工智能的态度其实并不像舆论指称的那么极端。USC Annenberg在选前发布的调查显示,把“AI与数据中心”列入全国前三议题的选民约占三分之一,排在通胀与生活成本(86%)、政治极化(35%)之后;真正把选票推向左翼的,是电价、战争与物价。把这场选举读成“反AI公投”并不准确。但是总体而言,人工智能生态情境多个方面的变化的确正在发生,风向的确在变。那就是从狂飙突进期进入冲击摩擦期,高速发展与生态应力同在。
赵明昊(复旦大学美国研究中心副主任、教授):人类历史上每一次重大技术进步,往往都会引发社会秩序的震荡调整。19世纪初,伴随着工业革命发展,英国出现工人反抗机器取代人力的社会运动,这被称为“卢德运动”。如今,在人工智能浪潮之下,围绕就业机会、利益分配等产生的社会问题正日益受到关注,这在美国尤为显著。自去年秋季以来,美国多地民众激烈反对修建数据中心,一些政府官员和议员甚至因此收到“死亡威胁”。值得注意的是,在美国这样一个高度分裂的国家,无论是左派还是右派人士都在参与这场人工智能时代的“卢德运动”。在美国愈演愈烈的新版“卢德运动”揭示了人工智能时代政治和社会治理的新难题。面对人工智能发展因为复杂因素引发的社会争议,“一禁了之”并非解决这些问题的好办法,如何适应冲击,需要更具建设性的政治协商,而这在政治分裂的美国变得越发困难。有美国学者提出,单纯推行人工智能数据中心建设禁令并非最优解,政府应通过推行疏导型政策,对科技企业投向数据中心的巨额资本进行引导。通过翻新扩建全国电网,大规模铺设变压器、输电线路等人工智能数据中心配套电力设施,应对普通民众的关切。总之,人工智能时代,政府如何与民众形成新的“社会契约”,正成为考验美国民主体制的重大挑战。
地址:上海市邯郸路220号智库楼
邮编:200433
电话:86-21-55670203
传真:86-21-55670203
电子邮箱:fdifudan@fudan.edu.cn
CopyRight©2007 复旦发展研究院版权所有 备案号/经营许可号:沪ICP备05006147号